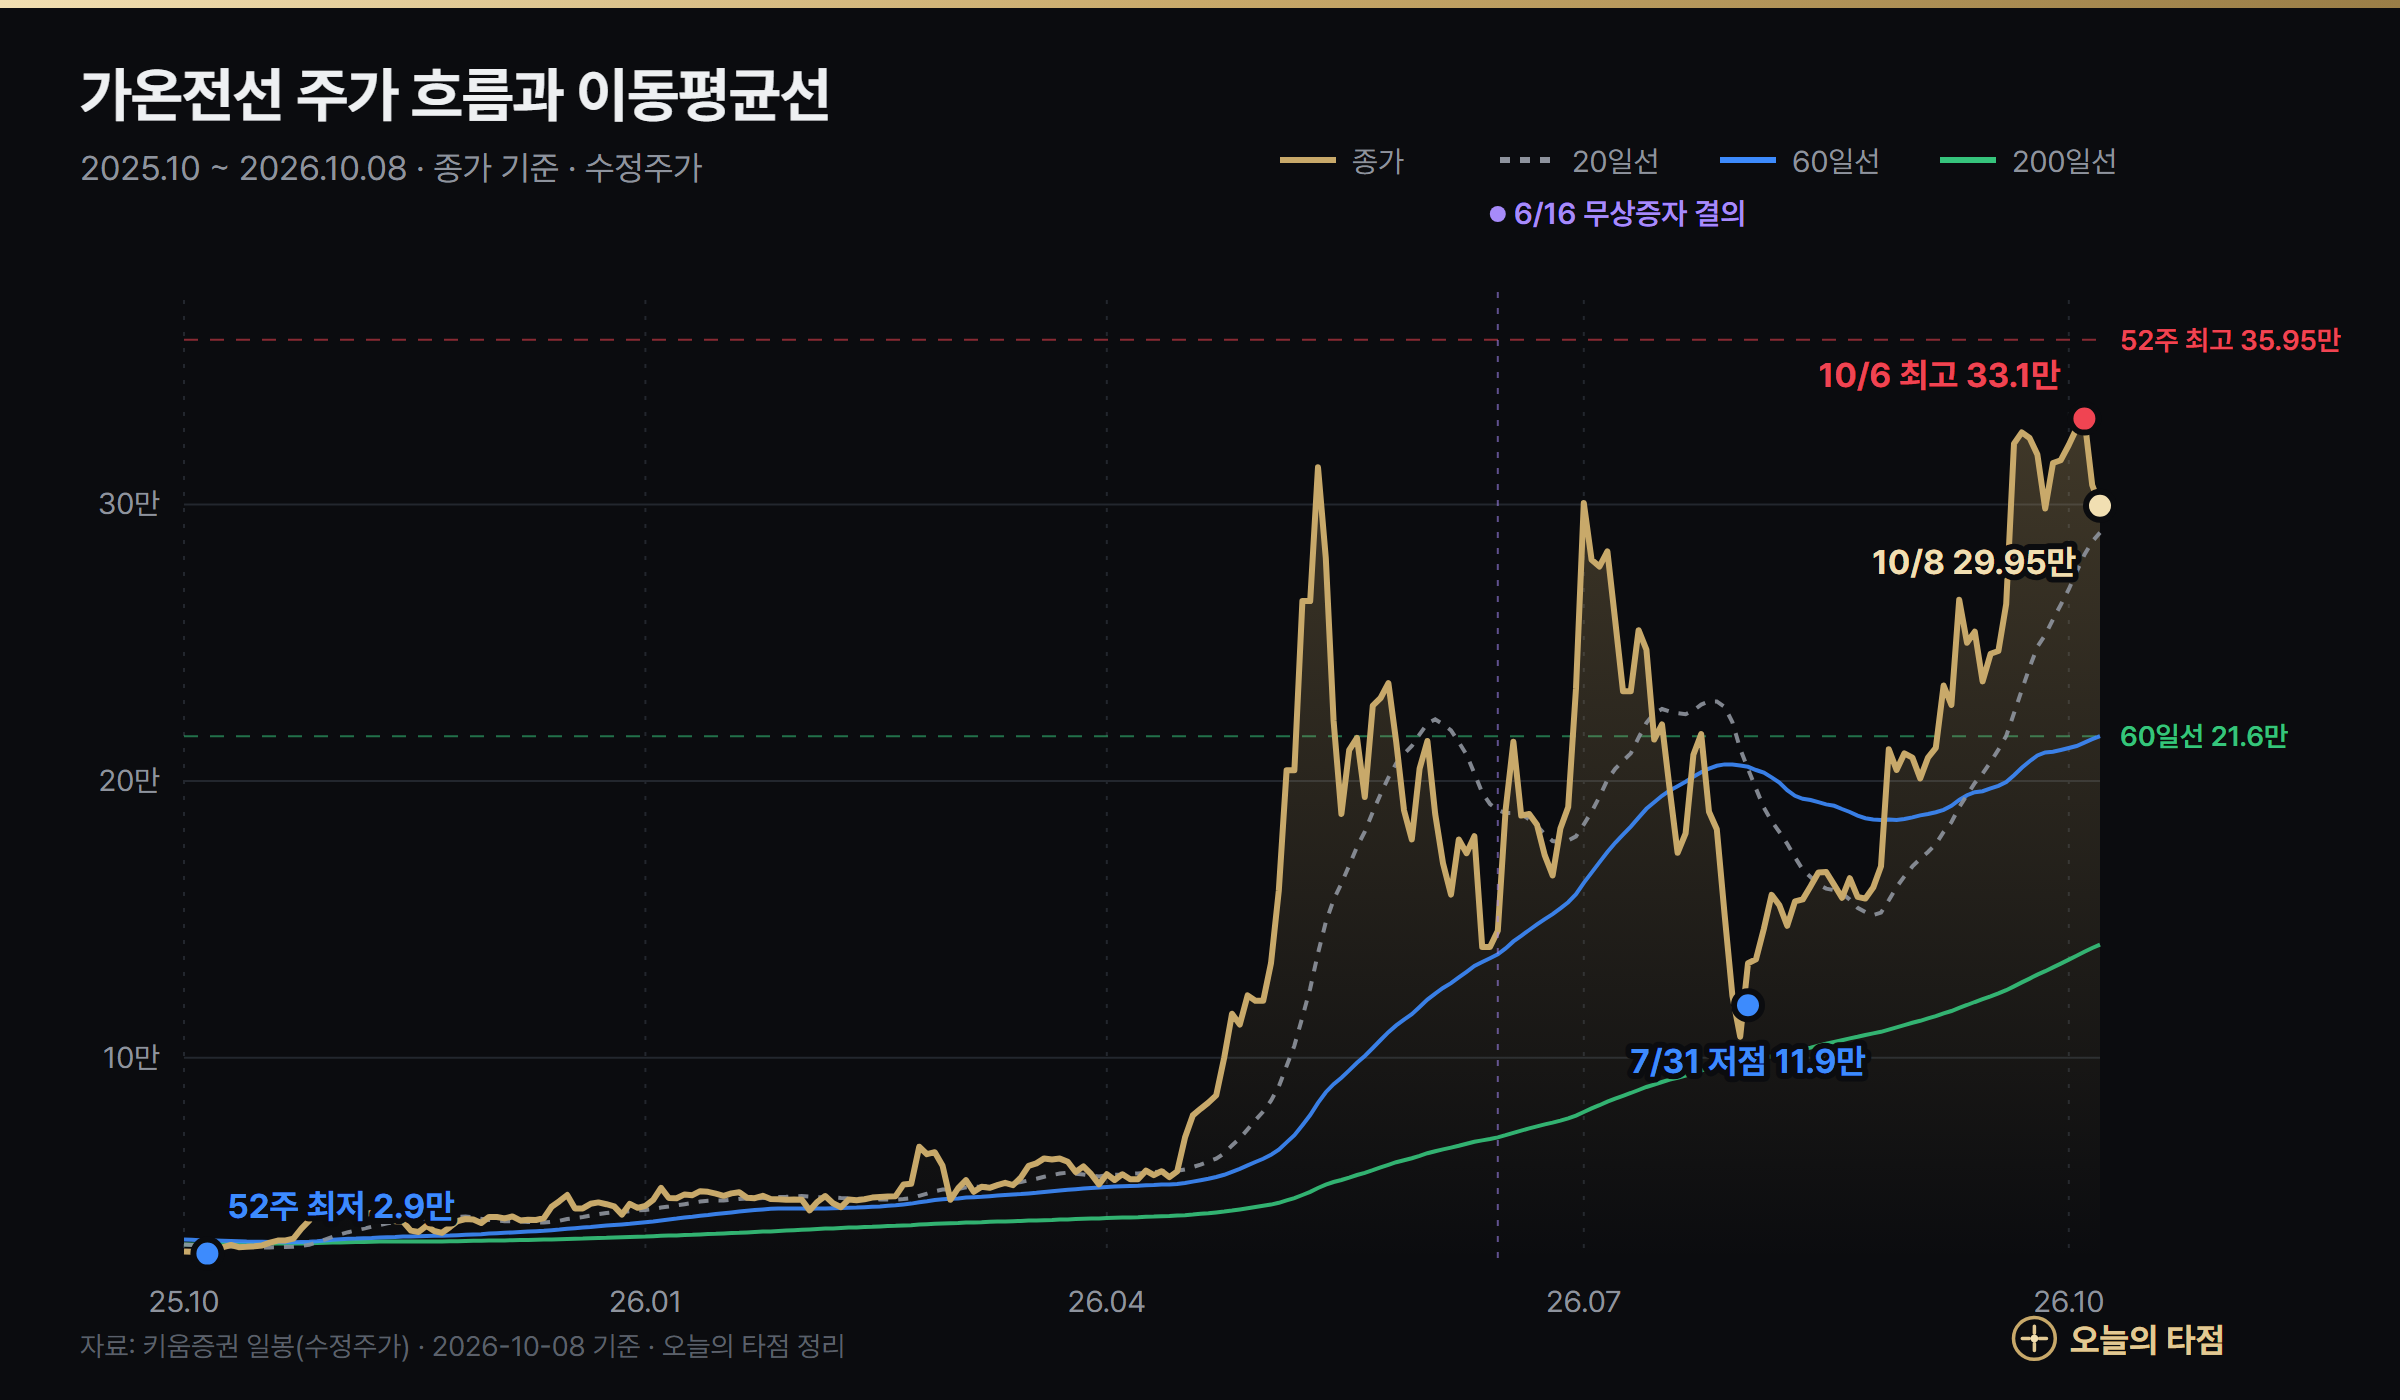
가온전선 주가는 2026년 국내 증시에서 가장 크게 오른 종목 가운데 하나입니다. 1년 전 52주 최저가(무상증자를 반영한 수정주가 29,230원)였던 주가는 10월 8일 299,500원으로 약 10배가 됐고, 시가총액은 8조 9천억원을 넘었습니다. AI 데이터센터에 전기를 대는 전선·전력 인프라 기업이라는 기대가 주가를 밀어 올렸습니다.
문제는 속도입니다. 같은 기간 영업이익은 2배가 안 되게 늘었고, 7월에는 한 달 사이 60% 넘게 밀렸다가 다시 신고가를 냈습니다. 이 글은 키움증권 시세·수급과 네이버 증권 실적·컨센서스로 기대와 실적 사이의 거리를 숫자로 재 봅니다. 모든 숫자는 2026년 10월 8일 종가 기준이며, 6월 무상증자 이전 가격은 수정주가로 표시했습니다.
가온전선 주가는 왜 1년 새 10배가 됐나?
답: AI 데이터센터와 북미 전력망 투자 확대로 전력 인프라 기업에 대한 기대가 커진 데다, 무상증자와 미국 공장 투자 발표가 겹쳤기 때문입니다. 5월에는 엔비디아의 AI 데이터센터 투자 수혜 기대로 상한가가 이어졌고, 6월 무상증자 발표 직후에도 급등했습니다.
| 기간 | 수익률 | 설명 |
|---|---|---|
| 최근 5거래일 | -5.2% | 10월 7일 장중 신고가 뒤 조정 |
| 최근 20거래일 | +27.7% | 9월 재상승 구간 |
| 최근 120거래일 | +408% | 6개월 수익률 300종목 중 1위권 |
| 52주 최저 대비 | 약 10배 | 29,230원(수정주가) → 299,500원 |
가온전선의 하루 평균 변동폭(14일 ATR)은 8.6%입니다. 7월 1일 장중 30만원대였던 주가가 7월 31일 장중 119,000원까지 밀렸고, 그 뒤 두 달여 만에 다시 35만원대 신고가를 찍었습니다. 방향이 맞아도 버티기 어려운 종목이라는 점을 먼저 기억해 두세요.
가온전선 무상증자는 무엇이 달라졌나?
답: 6월 16일 이사회에서 보통주 1주당 0.8주를 나눠 주는 무상증자를 결의해, 발행주식이 1,654만주에서 2,978만주로 늘었습니다. 회사의 가치는 그대로이고 주식 수만 늘어나기 때문에, 이전 주가는 1.8로 나눠서 비교해야 합니다.
- 목적: 회사는 주주가치 제고와 유통 주식 확대를 내세웠습니다. 한때 최대주주 LS전선의 지분 확대로 상장폐지 가능성이 거론되기도 했지만, 이번에는 거래되는 주식을 늘리는 쪽을 택했습니다.
- 미국 투자: 같은 날 미국 생산법인 LSCUS에 5,000만달러(약 760억원)를 설비 투자한다고 밝혔습니다. 북미 전력망·데이터센터 수요를 겨냥한 투자입니다.
- 주의: 네이버 증권의 52주 최고·최저에는 원래 주가와 수정주가가 섞여 보일 수 있습니다. 이 글의 과거 가격은 모두 무상증자를 반영한 수정주가입니다.
가온전선 실적은 주가를 따라오고 있나?
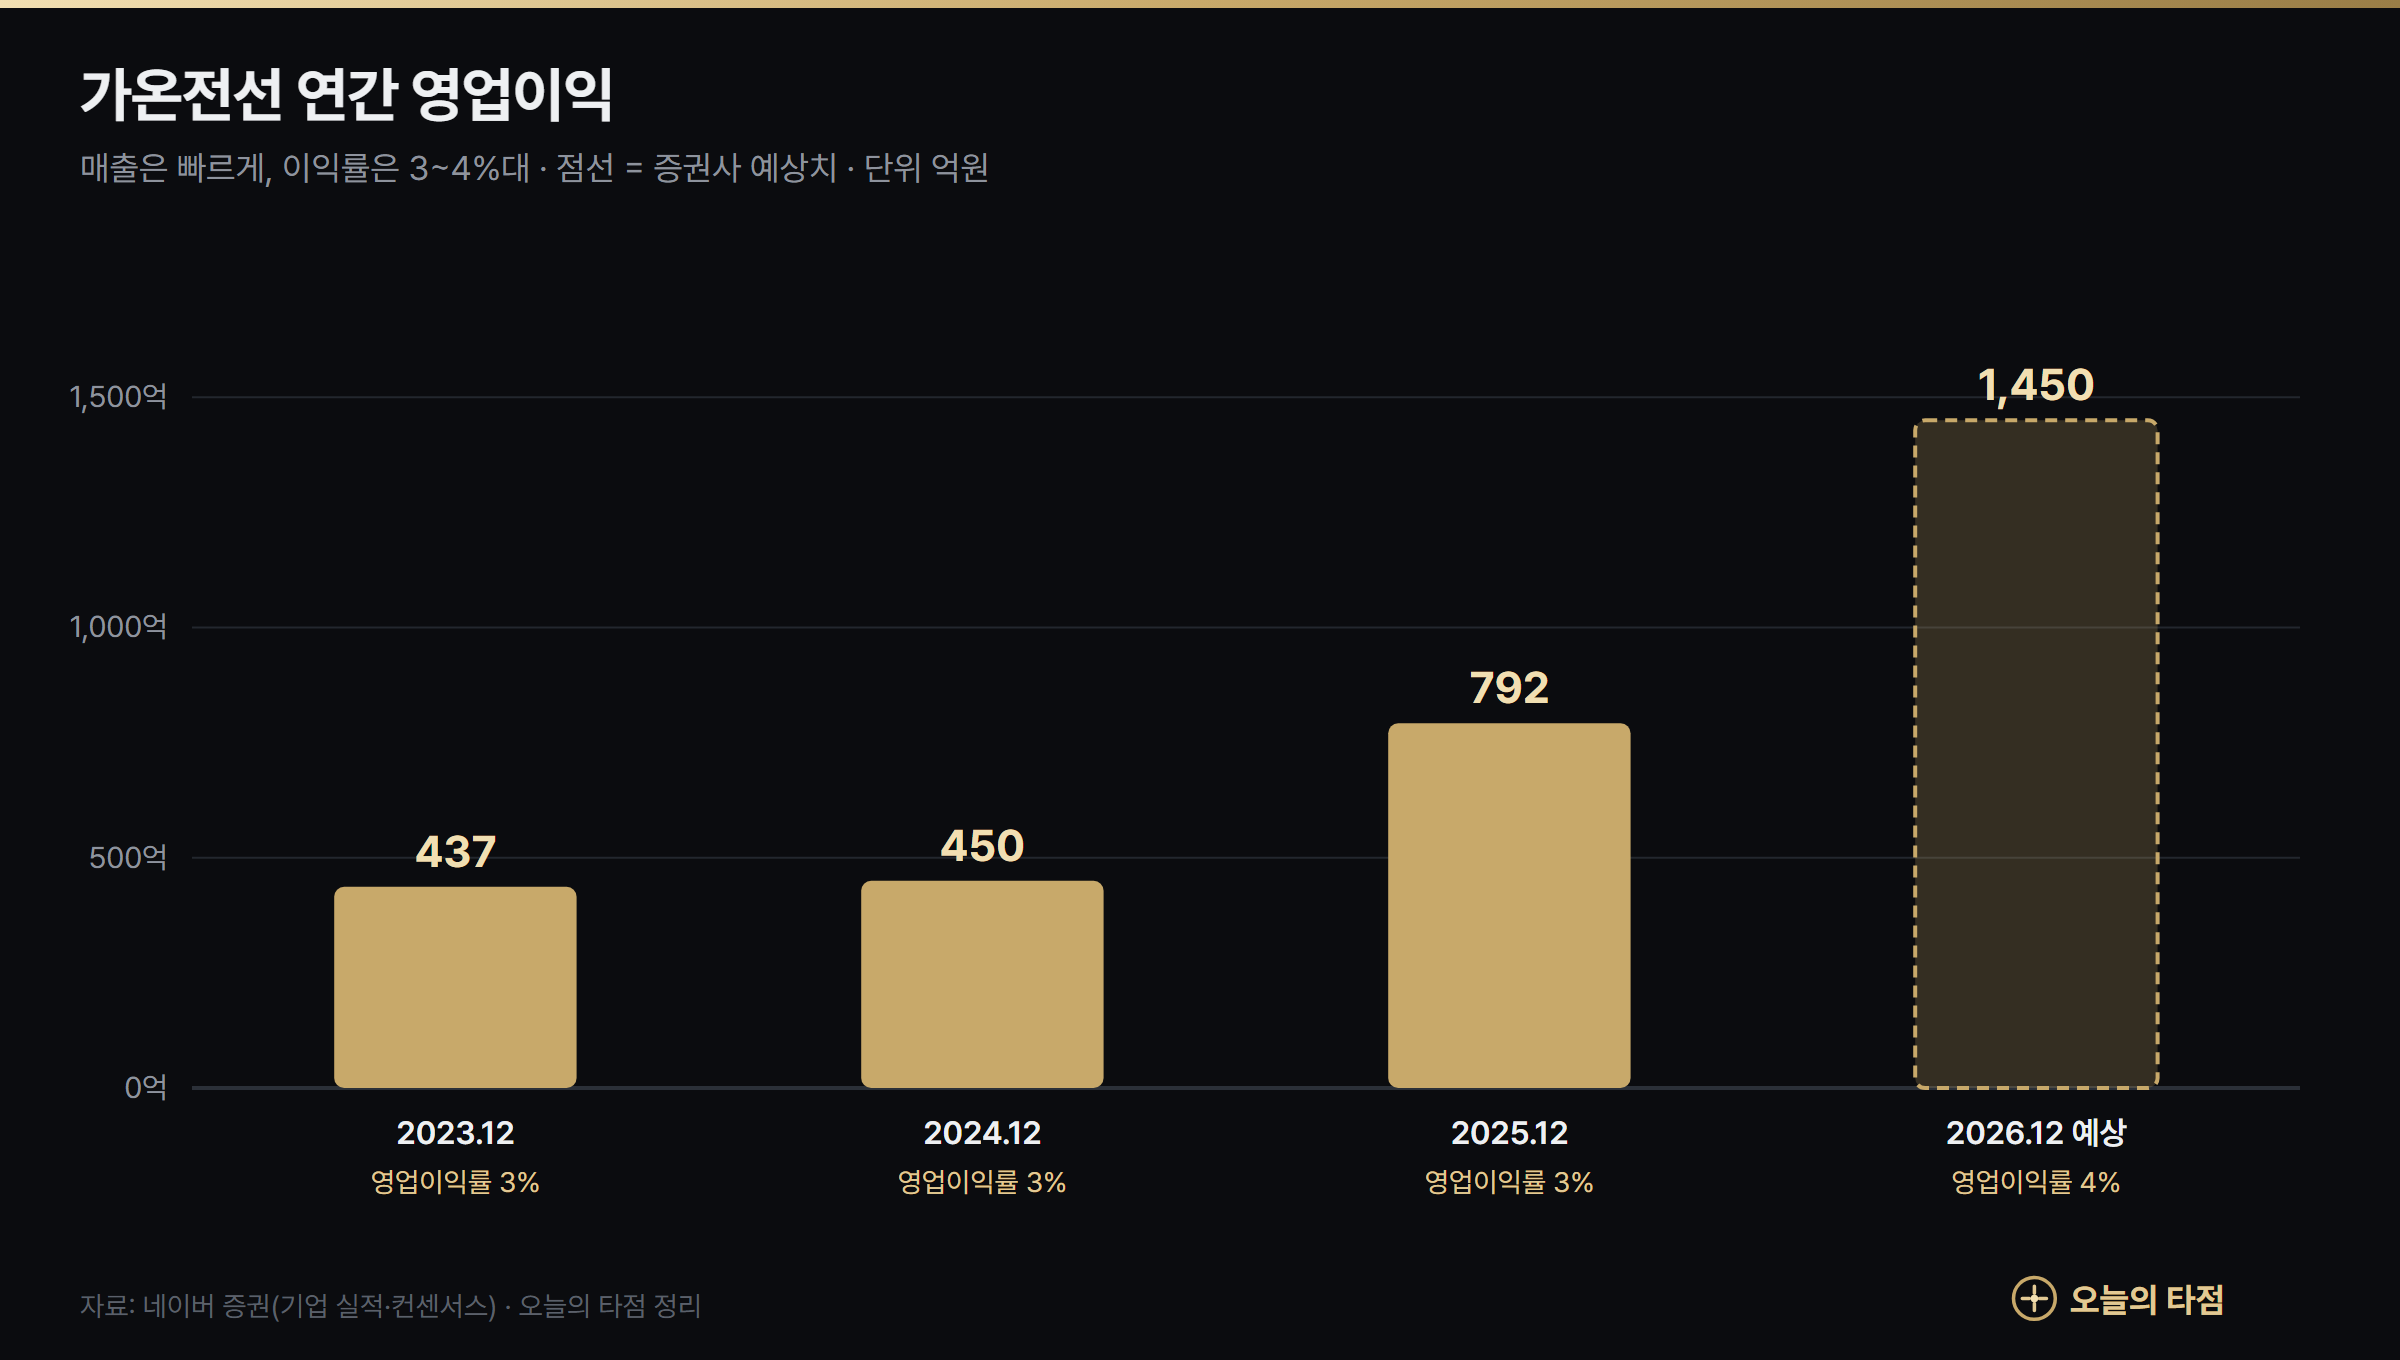
답: 매출은 빠르게 늘고 있지만, 이익률이 3~5%대라 이익 규모는 주가 상승에 크게 못 미칩니다. 2026년 예상 영업이익은 1,450억원(2025년 792억원의 1.8배)인데, 주가는 같은 기간 약 10배가 됐습니다.
| 연도 | 매출액 | 영업이익 | 영업이익률 | 순이익 | ROE |
|---|---|---|---|---|---|
| 2023 | 1조 4,986억 | 437억 | 2.9% | 179억 | 5.6% |
| 2024 | 1조 7,271억 | 450억 | 2.6% | 254억 | 6.5% |
| 2025 | 2조 5,457억 | 792억 | 3.1% | 514억 | 11.0% |
| 2026 (예상) | 3조 3,428억 | 1,450억 | 4.3% | 994억 | 18.3% |
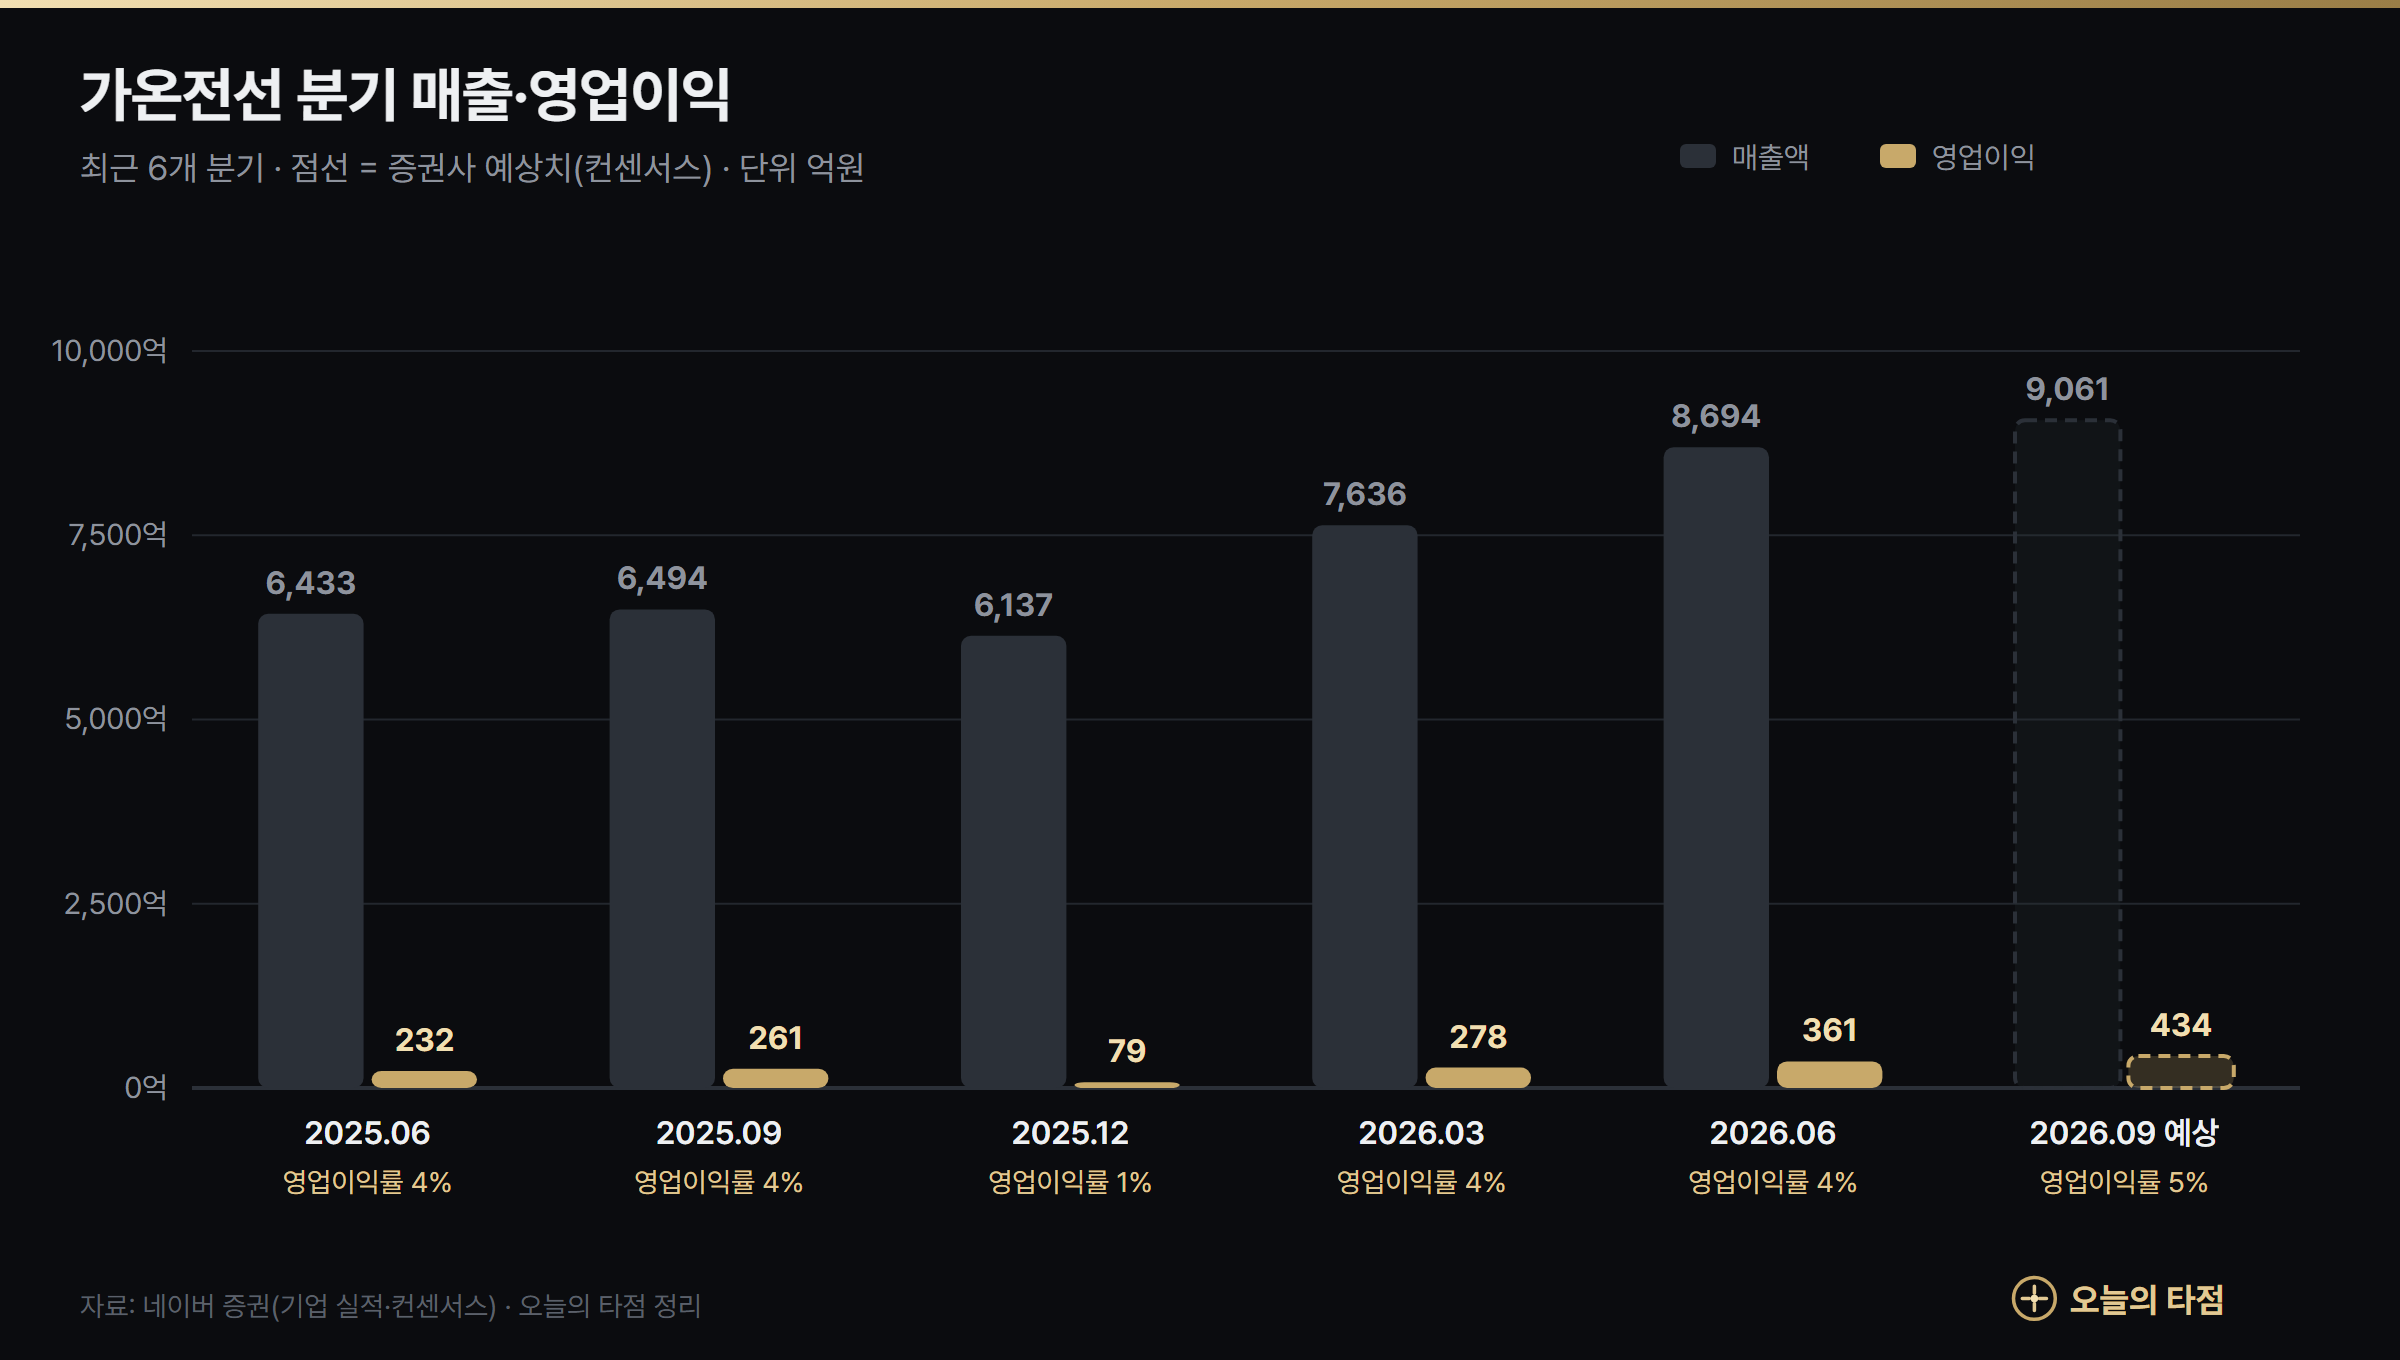
분기로 보면 2026년 2분기 매출 8,694억원, 영업이익 361억원(이익률 4.2%)이고, 3분기 예상치는 매출 9,061억원, 영업이익 434억원입니다. 이익률이 조금씩 오르는 점은 긍정적입니다. 한편 부채비율은 2025년 말 184.8%에서 2026년 6월 213.3%로 높아졌습니다. 매출이 늘면서 운전자본과 설비 투자 부담도 커지고 있다는 뜻입니다.
가온전선 목표주가와 밸류에이션은?
답: 증권사 목표주가 평균은 325,000원으로 현재가보다 약 8.5% 높습니다. 그러나 최근 실적 기준 PER 139배, 2026년 예상 실적 기준으로도 약 90배여서, 앞으로 몇 년간 이익이 크게 늘어난다는 기대가 이미 가격에 들어 있습니다.
| 지표 (10/8 기준) | 값 | 읽는 법 |
|---|---|---|
| PER (최근 실적) | 138.7배 | 최근 4개 분기 주당순이익 2,159원 |
| 예상 PER (2026년) | 약 90배 | 예상 주당순이익 3,339원 |
| PBR | 16.8배 | 주당순자산 17,807원 |
| 배당수익률 | 0.02% | 주당 56원 |
| 시가총액 | 약 8조 9,184억원 | |
| 목표주가 평균 | 325,000원 | 투자의견 평균 4.0(매수) |
최근 증권사 보고서 제목은 유안타증권 '빅테크 배전이 이익을 바꾼다', 대신증권 '고밀도/고전력 AIDC의 전력공급, 냉각 솔루션 제공 업체로 변화', 키움증권 '기대를 뛰어넘는 성장세'·'달라진 체급'입니다. 증권가는 가온전선이 일반 전선 회사에서 AI 데이터센터 전력 솔루션 회사로 바뀌는 중이라고 봅니다. 그 변화가 이익률로 확인되는지가 지금 주가를 정당화하는 핵심입니다.
누가 사고 누가 팔았나?
답: 최근 60거래일 동안 연기금이 793억원, 외국인이 715억원을 사고 개인이 1,250억원을 팔았습니다. 반면 투신은 436억원을 팔아, 기관 안에서도 판단이 갈렸습니다.
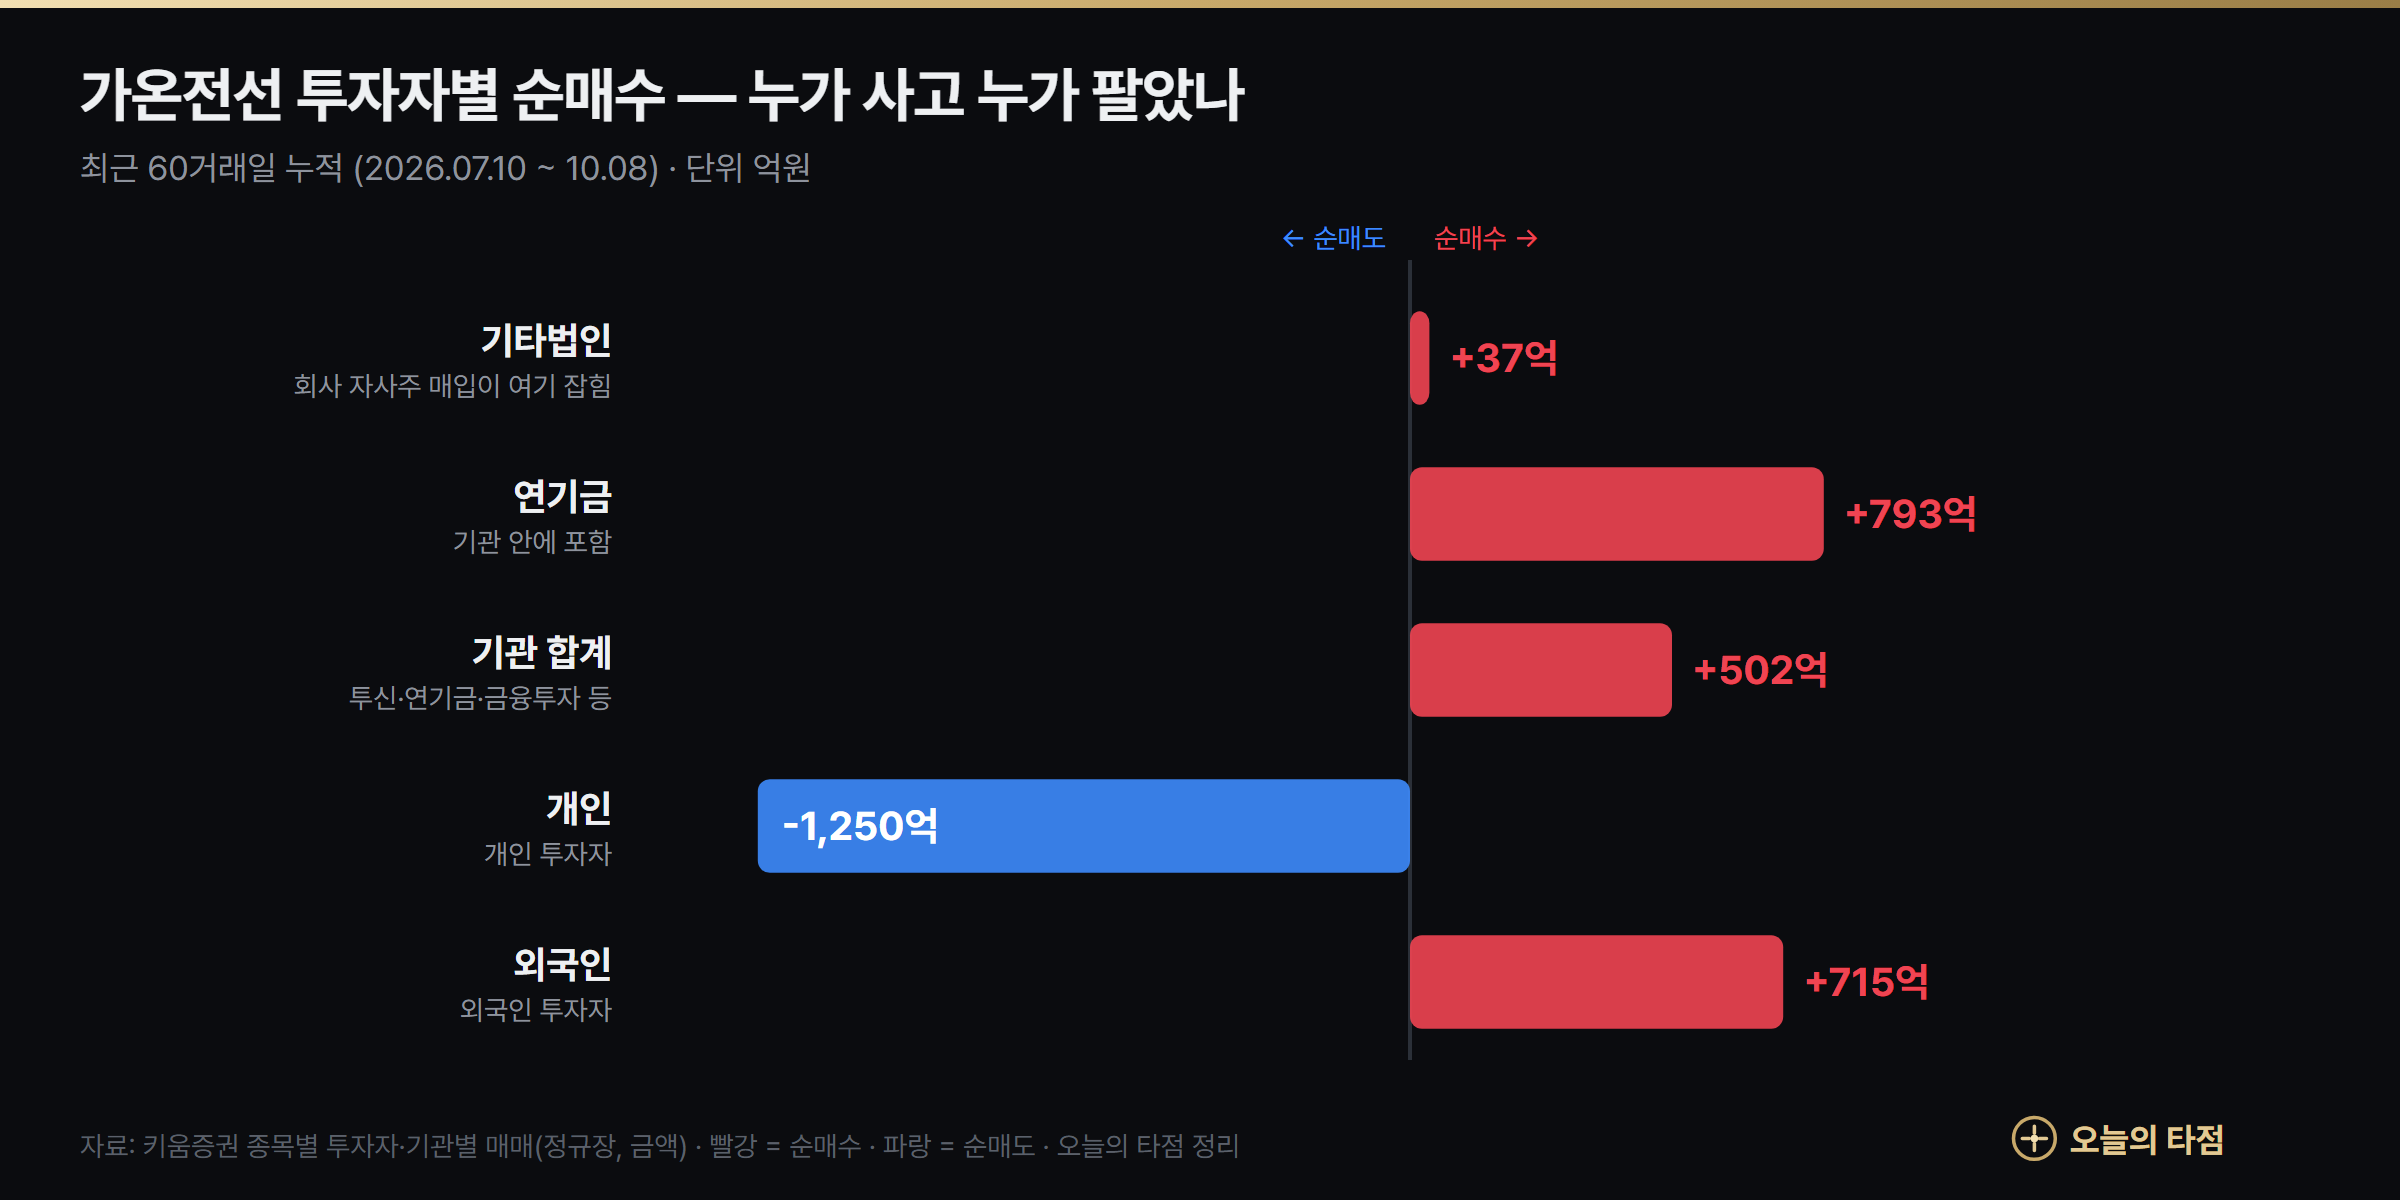
- 최근 20거래일: 외국인 +455억원, 연기금 +143억원, 개인 -652억원.
- 최근 5거래일: 외국인 -342억원, 개인 +271억원. 신고가 근처에서 외국인이 차익을 실현하고 개인이 받았습니다.
- 거래 규모: 하루 거래대금이 20일 평균 약 896억원으로, 시가총액에 비해 손바뀜이 매우 활발합니다.
가온전선 공매도·대차잔고가 늘어난 이유는?
답: 주가가 단기간에 크게 오르자 하락에 거는 쪽이 주식을 빌려 두고 있기 때문입니다. 대차잔고는 약 165만주로 20거래일 전 108만주보다 53% 늘었습니다. 다만 실제 공매도 거래 비중은 20일 평균 6.6%로 공매도 재개 뒤 평균(7.4%)과 비슷합니다.
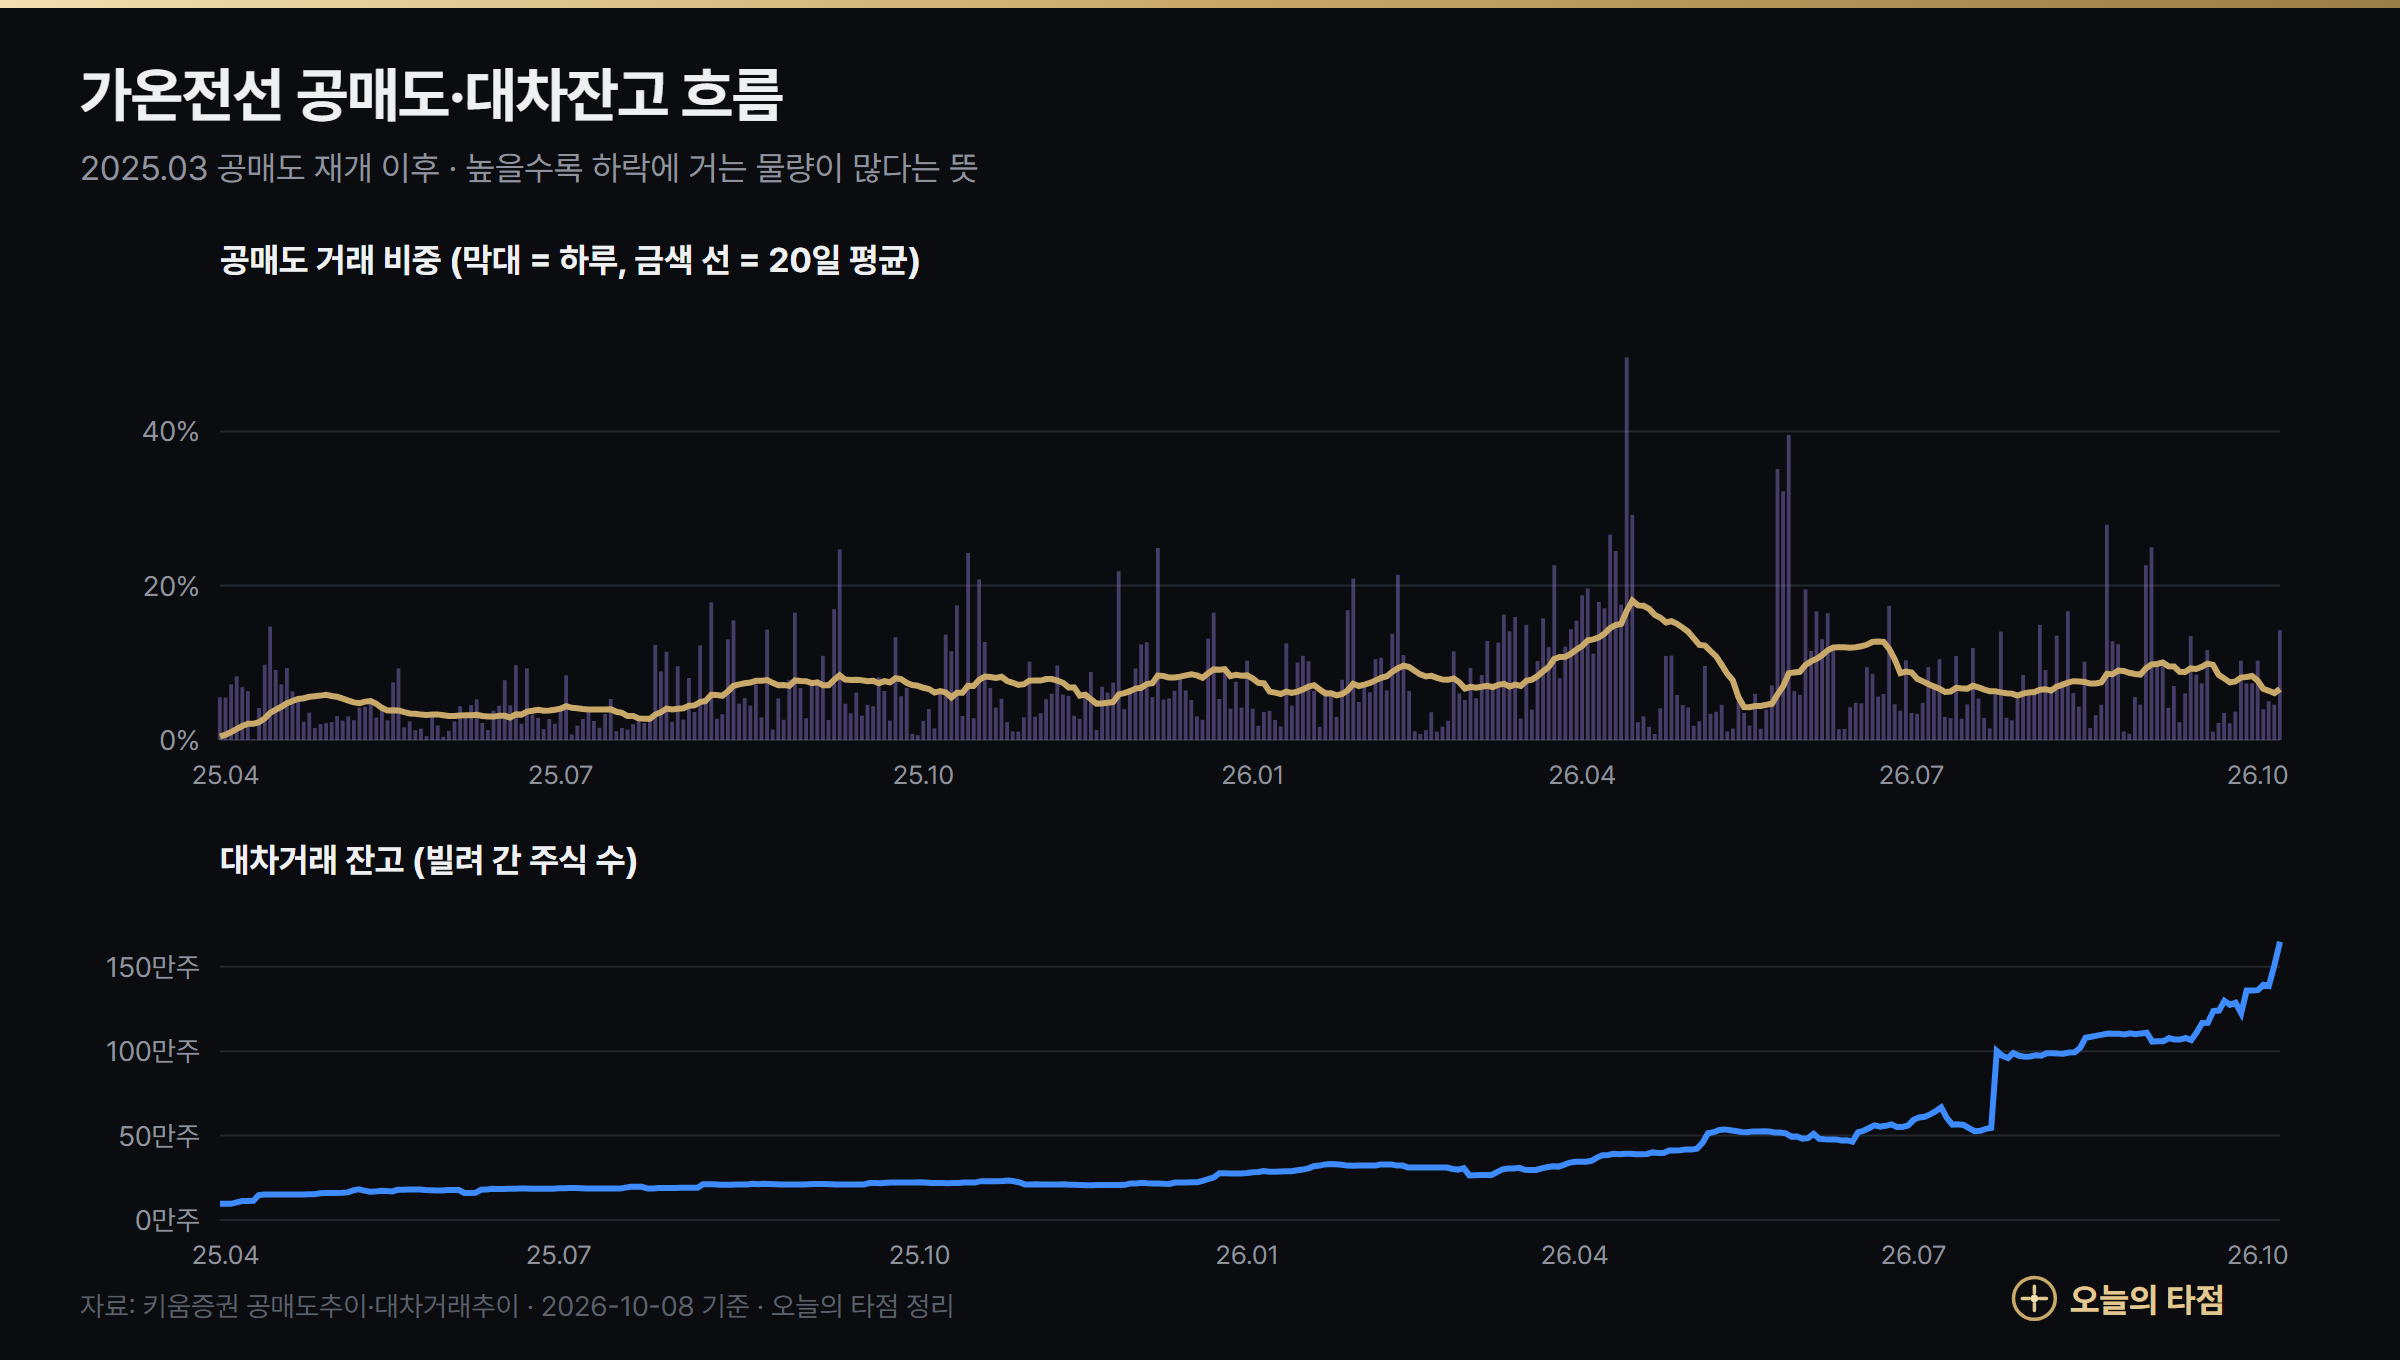
빌려 둔 주식은 언제든 공매도로 나올 수 있는 물량입니다. 신용잔고율은 0.49%로 1년 평균(0.69%)보다 낮아, 빚내서 산 개인 물량이 많지는 않습니다.
가온전선 지지선과 저항선은 어디인가?
답: 위로는 목표주가 평균 32만 5천원과 52주 최고 35만 9,500원, 아래로는 20일선 약 29만원과 60일선 약 21만 6천원이 기준선입니다. 20일선이 현재가 바로 아래라, 단기 방향은 이 선을 지키느냐에 달려 있습니다.
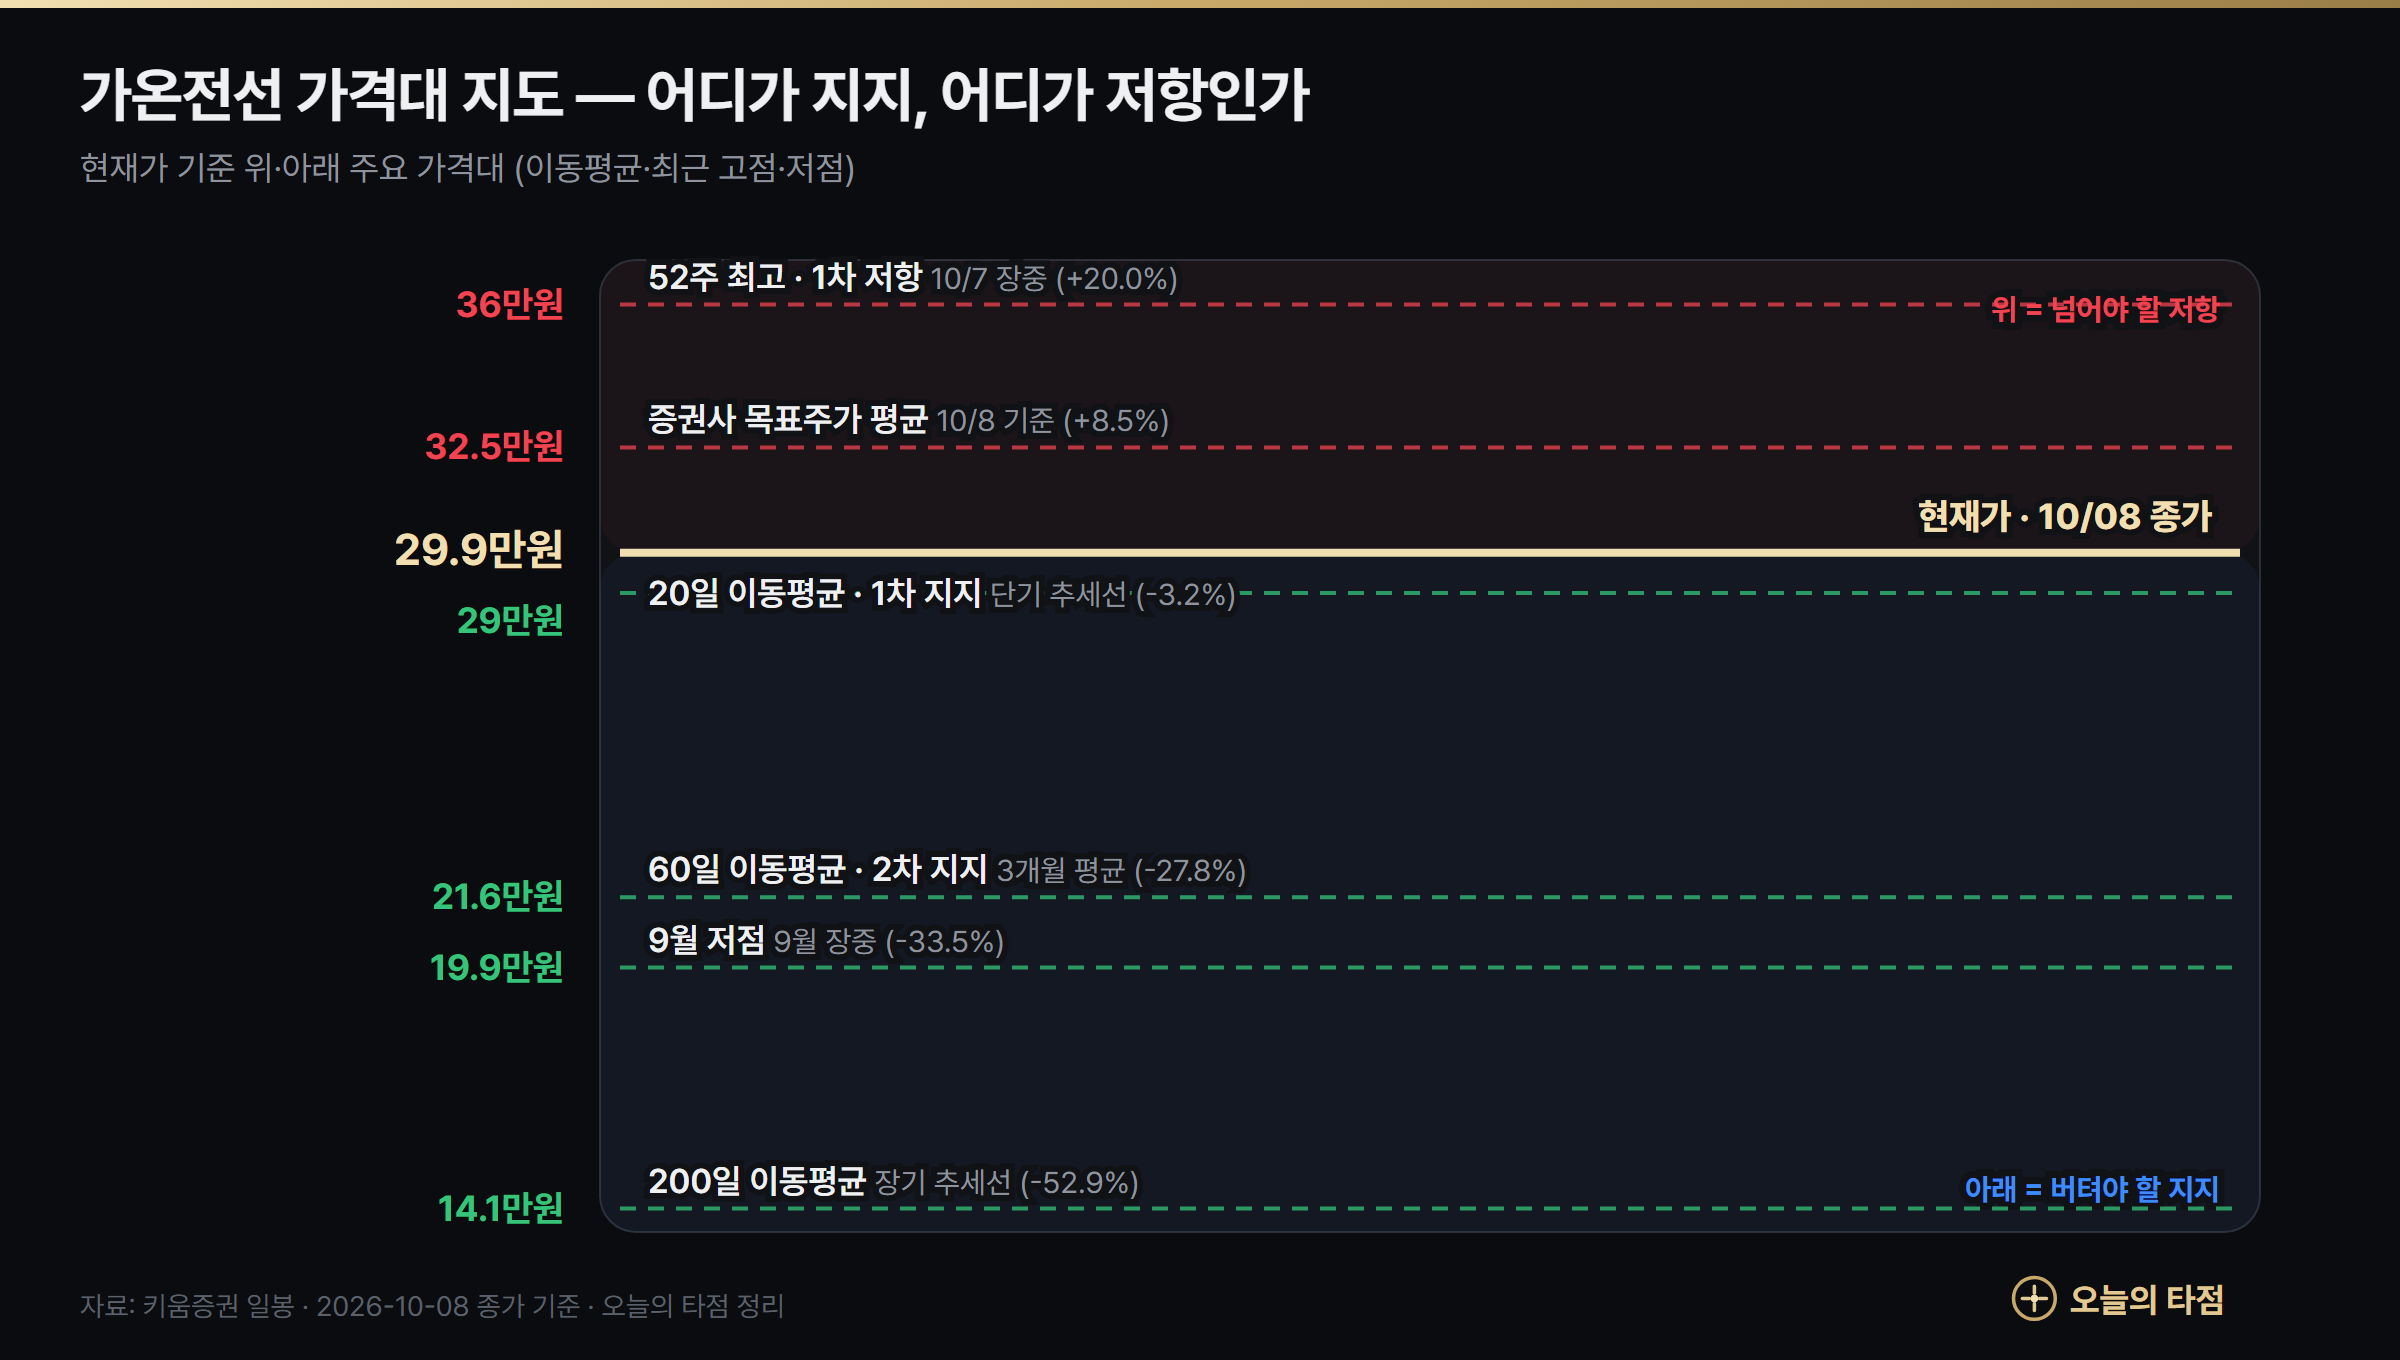
- 20일선(약 29만원): 9월 재상승 추세의 기준선입니다. 현재가보다 3% 아래에 있습니다.
- 60일선(약 21만 6천원): 20일선이 깨지면 다음 지지선인데, 현재가 대비 -28%입니다. 하루 변동폭 8.6%인 종목이라 며칠 만에 닿을 수도 있는 거리입니다.
- 35만 9,500원 돌파: 신고가 경신으로, 추세가 한 단계 더 이어진다는 신호입니다.
오늘의 타점 모델은 가온전선을 어떻게 보나?
답: 10월 8일 분석에서 가온전선은 장기(약 6달, 120거래일) 후보 11개 중 2위였고, 과거 비슷한 신호의 120거래일 이익 확률은 64.5%였습니다. 장기 모델 평균(63.5%)을 조금 넘어 오늘의 추천에 들었습니다. 반면 중기(40거래일) 모델의 이익 확률은 39.0%로 평균보다 낮아, 중기 추천에서는 빠졌습니다.
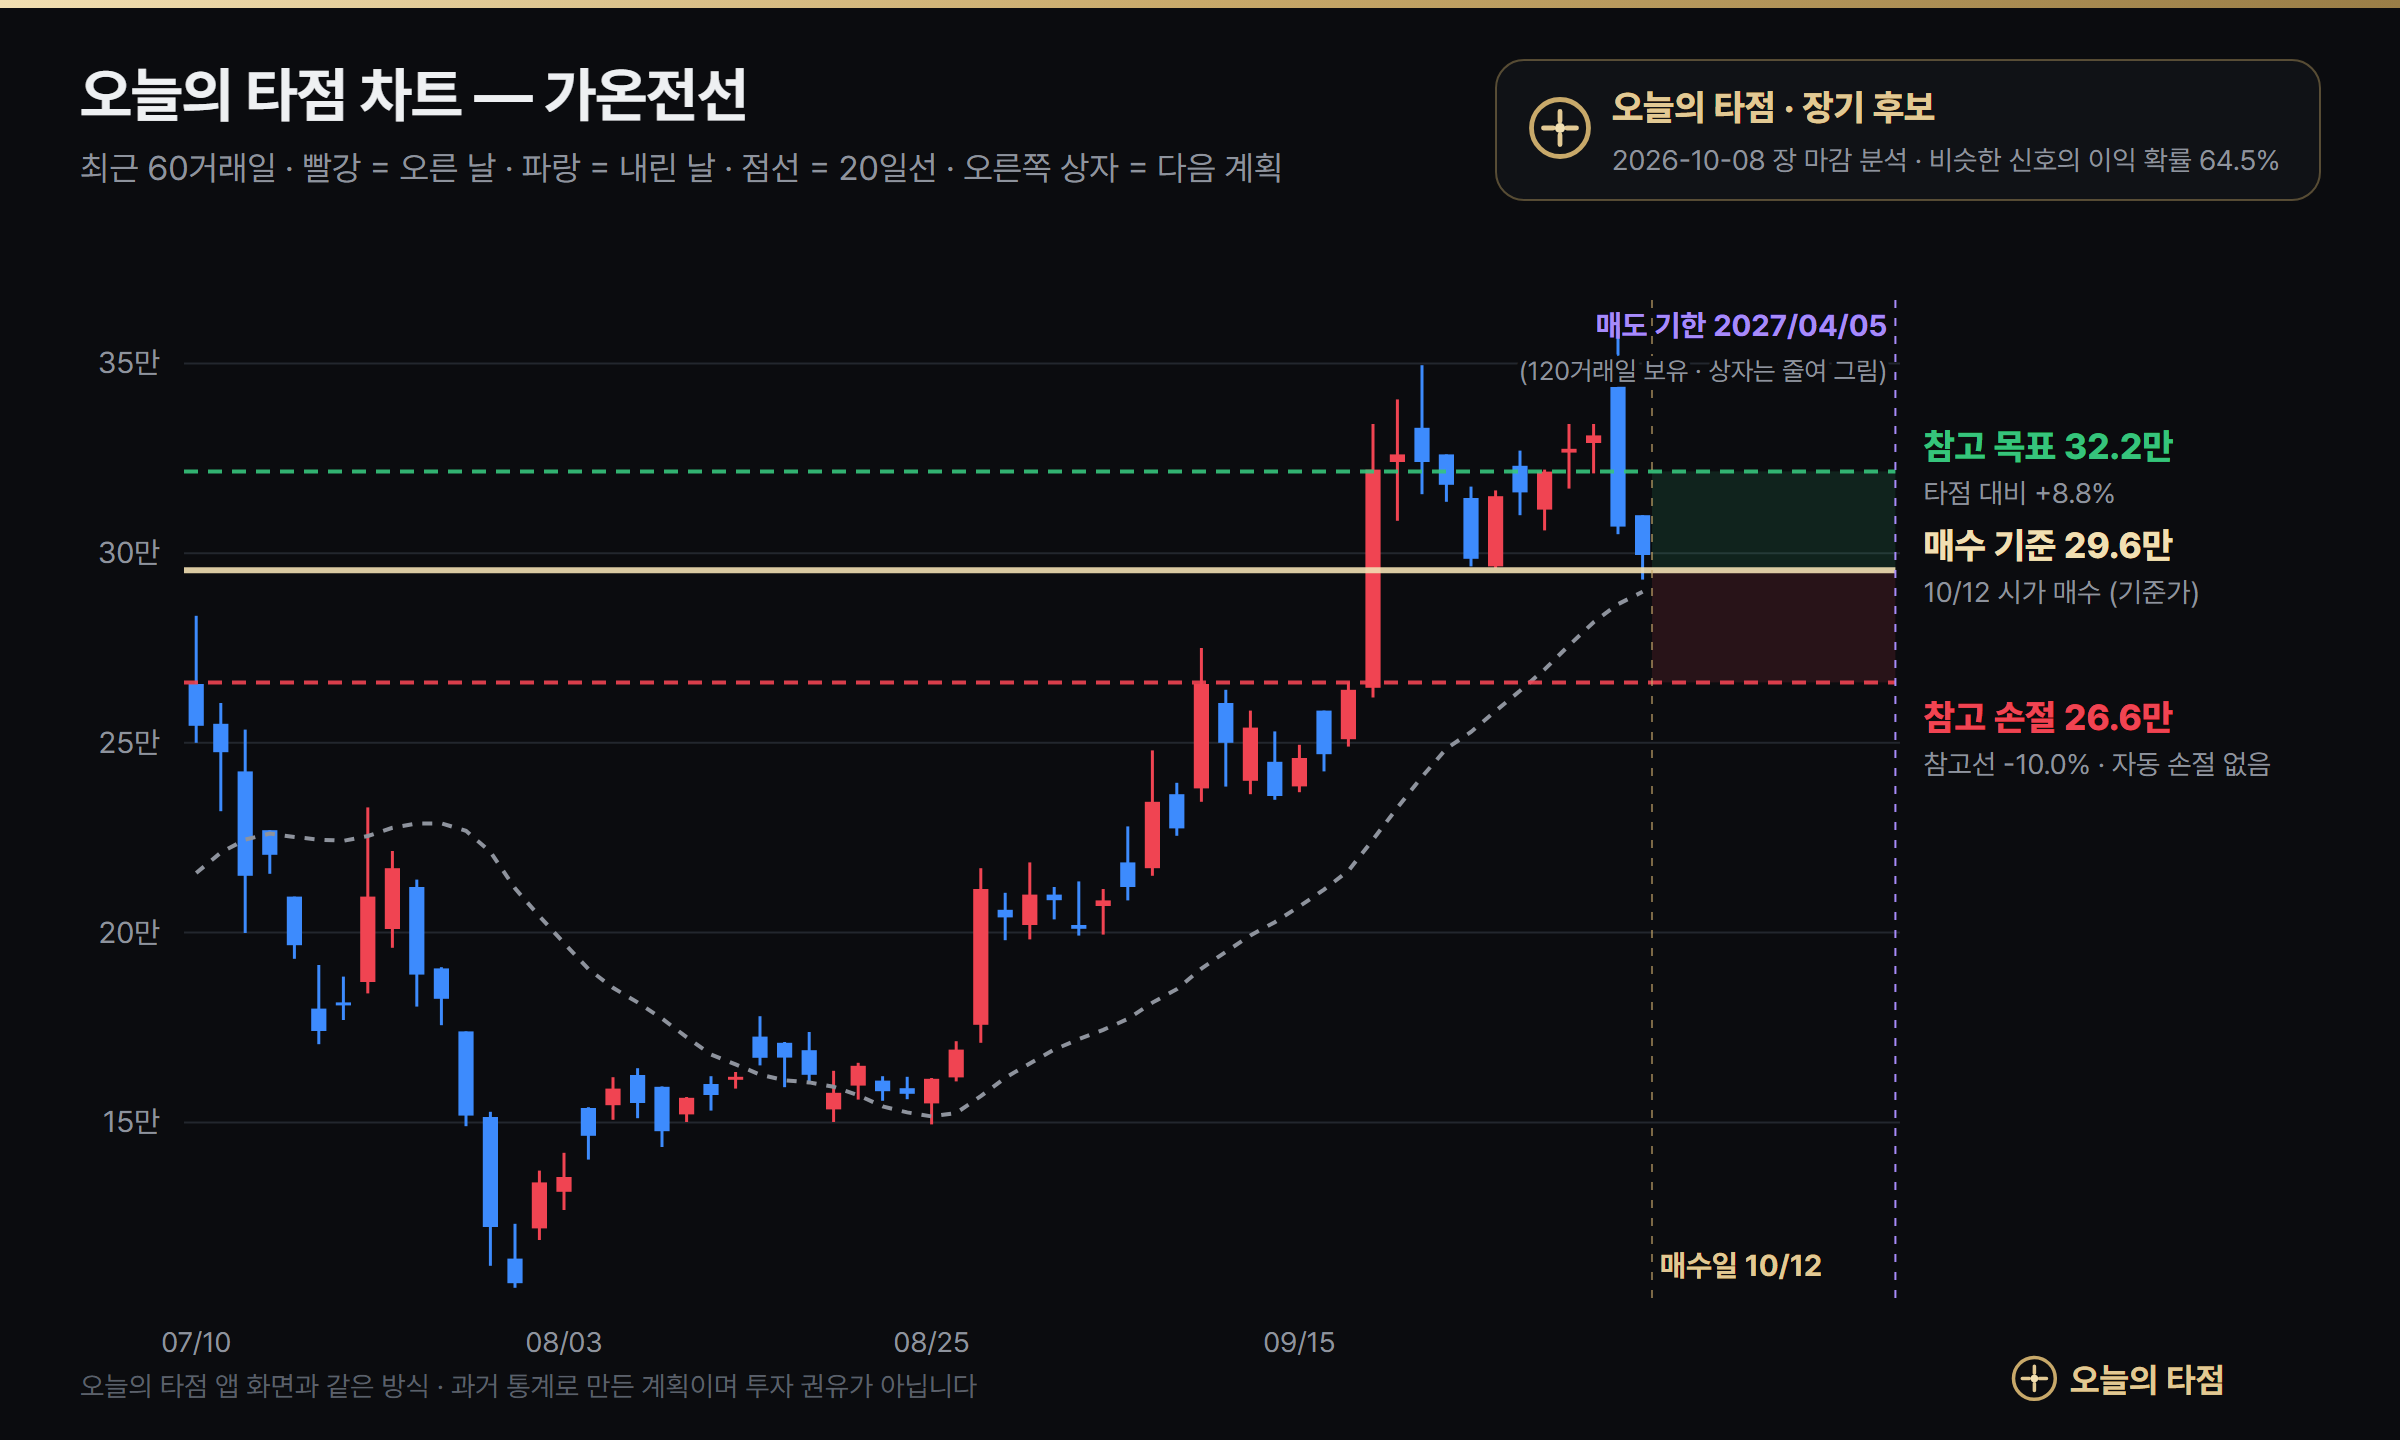
| 오늘의 타점 계획 (장기) | 내용 |
|---|---|
| 매수 | 10/12 시가 (기준가 약 295,500원) |
| 매도 기한 | 2027/4/5 종가 (120거래일) |
| 참고 목표 | 약 321,504원 (+8.8%) |
| 참고 손절선 | 약 265,950원 (-10%) — 자동 손절은 없지만 큰 악재면 직접 판단 |
장기 규칙은 '1년 강세 상위 10%이면서 200일선 위에 있는 종목'을 고릅니다. 강한 종목이 계속 강한 경향(모멘텀)을 이용하는 방식입니다. 다만 같은 모델이 40거래일 시계로는 평균보다 낮게 본다는 점, 그리고 하루 8%씩 움직이는 종목은 -10% 참고선이 하루 이틀이면 닿을 수 있다는 점을 함께 보셔야 합니다. 오늘의 타점이 장기 추천을 기간마다 최대 3개로 나눠 담는 이유이기도 합니다.
강한 종목, 언제 사고 언제 팔지 매일 알려 드립니다
오늘의 타점은 코스피200·코스닥100을 매일 장 마감 뒤 계산해 초단기·스윙·중기·장기 추천과 매수 기준·기한을 무료로 알려 드립니다. 추천은 맞든 틀리든 모두 기록에 남깁니다.
가온전선 주가 전망 — 시나리오와 체크포인트
답: AI 전력 인프라 수요가 실제 수주와 이익률 개선으로 확인되면 추세가 이어질 수 있지만, 지금 가격은 기대를 크게 앞서 있어 실적이 따라오지 못하면 7월 같은 급락이 다시 나올 수 있습니다. 3분기 실적(예상 영업이익 434억원)과 이익률이 첫 시험대입니다.
좋아지는 시나리오
- 3분기 영업이익이 예상치를 넘고, 이익률이 5%대로 올라선다.
- 미국 공장 증설과 데이터센터용 고부가 제품 수주가 숫자로 확인된다.
- 차트에서는 20일선(약 29만원)을 지키며 35만 9,500원을 돌파한다.
나빠지는 시나리오
- 실적이 기대에 못 미치거나, AI 데이터센터 투자 속도에 대한 의심이 커진다.
- 늘어난 대차잔고가 공매도 물량으로 나온다.
- 차트에서는 20일선 이탈 뒤 60일선(약 21만 6천원)까지 밀린다.
| 시점 | 볼 것 |
|---|---|
| 10월 하순~11월 | 3분기 실적 · 이익률 · 수주 잔고 |
| 수시 | LS전선·미국 법인 관련 공시, 북미 전력망 투자 뉴스 |
| 매일 | 20일선(약 29만원) 지지 · 대차잔고 · 외국인 매매 방향 |
정리: 가온전선은 'AI 시대의 전기 배관'이라는 이야기가 가장 크게 반영된 종목입니다. 매출이 늘고 이익률도 조금씩 오르고 있지만, 주가는 그보다 훨씬 빨리 달렸습니다. 지금 주가에는 몇 년 뒤의 이익이 미리 반영돼 있는 셈입니다. 그만큼 기대가 흔들리면 하락도 빠를 수 있습니다.
함께 보면 좋은 분석: SK하이닉스 주가 전망 · 샘씨엔에스 주가 전망 · 롯데렌탈 주가 전망
참고 자료
- 시세(수정주가)·투자자별 매매·공매도·대차·신용: 키움증권 REST API (2026년 10월 8일 종가까지)
- 실적·컨센서스·목표주가·증권사 보고서 제목: 네이버 증권 (2026년 10월 8일 기준)
- 무상증자·미국 투자: 아시아경제, 주당 0.8주 무상증자, 더벨, 첫 무상증자
- AI 데이터센터 수혜 기대: 더벨, 엔비디아 AIDC 투자 수혜 기대
- 상장폐지설과 무상증자: 뉴데일리