롯데렌탈 주가가 반년 만에 두 배 가까이 올랐습니다. 2026년 6월 26일 장중 26,650원까지 밀렸던 주가는 10월 8일 51,200원에 마감했습니다. 이유는 하나, 주인이 바뀌기 때문입니다. 롯데가 롯데렌탈 경영권 지분을 사모펀드 TPG에 주당 59,000원에 팔기로 했고, 9월 1일 공정거래위원회 승인까지 받았습니다.
그럼 지금 51,200원에 사면 59,000원을 받을 수 있을까요? 이 글은 그 질문에 숫자로 답합니다. 자료는 키움증권 시세·투자자별 매매·공매도, 네이버 증권 실적·컨센서스, 매각 관련 보도이며 모두 2026년 10월 8일 종가 기준입니다.
롯데렌탈 주가는 왜 두 배 가까이 올랐나?
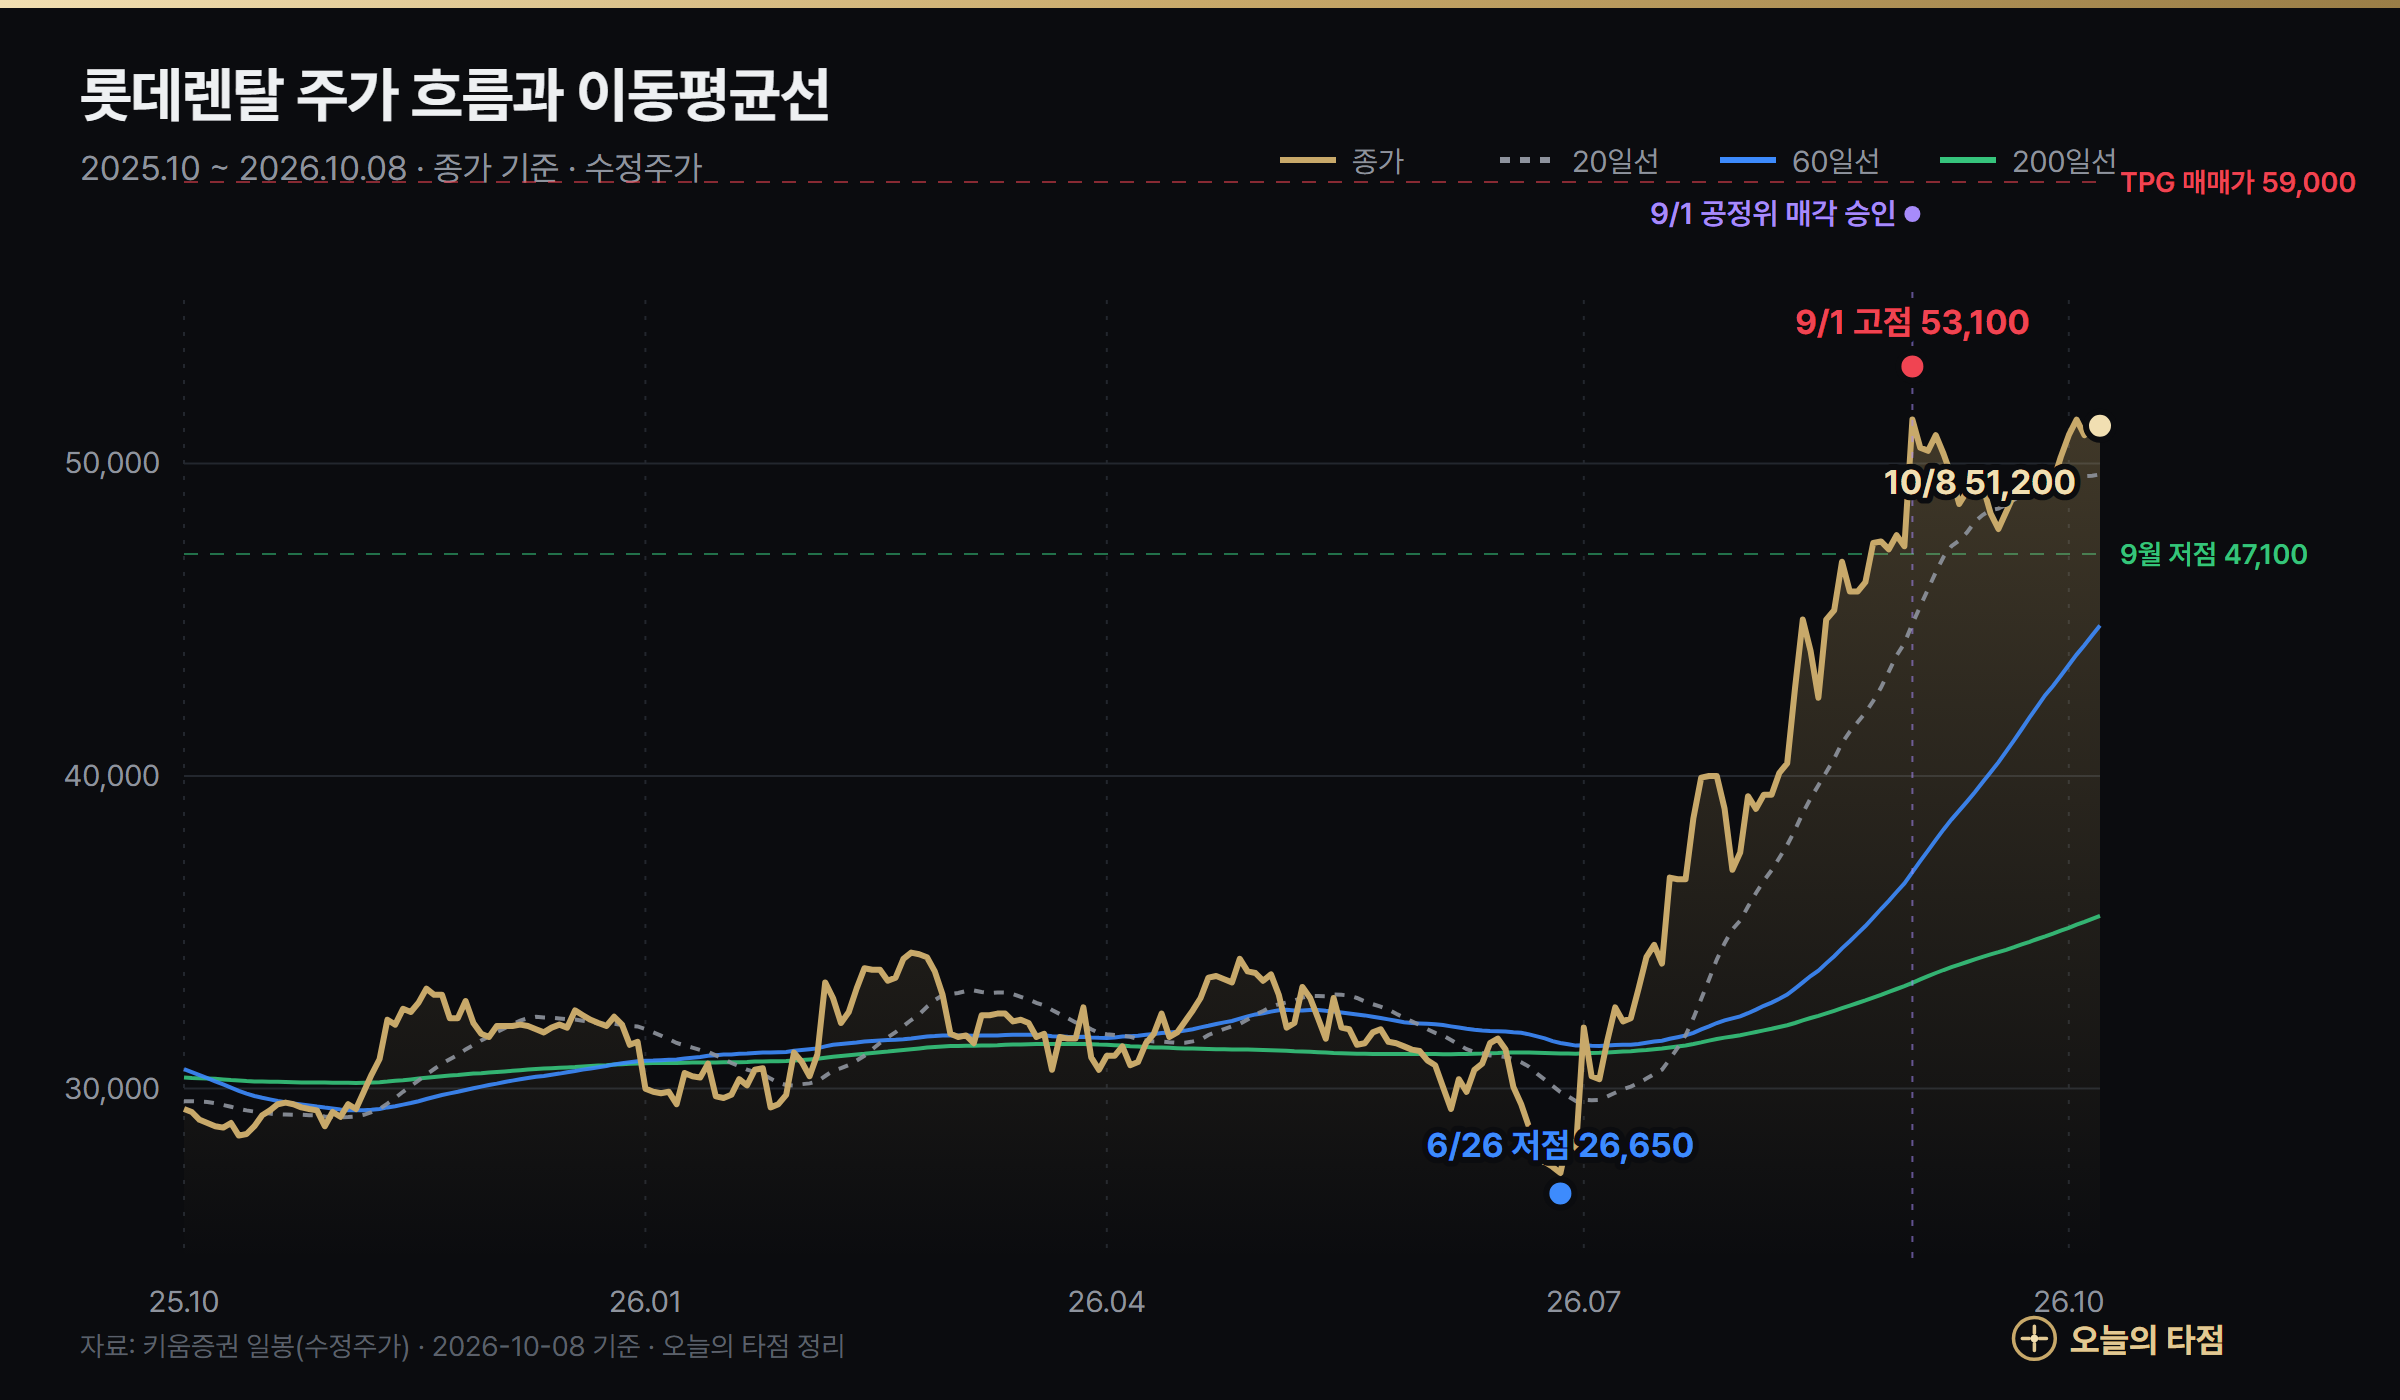
답: 경영권 매각 가격(주당 59,000원)이 정해지고, 남은 주식도 비슷한 값에 사 줄 수 있다는 기대가 붙었기 때문입니다. 6월 말 26,650원이던 주가는 매각 소식이 구체화된 7월에 4만원대로 뛰었고, 9월 1일 공정위 승인 날 장중 53,100원으로 52주 최고가를 찍었습니다.
| 기간 | 수익률 | 설명 |
|---|---|---|
| 최근 5거래일 | +2.0% | 9월 조정 뒤 다시 51,000원대 |
| 최근 20거래일 | +1.8% | 9월은 47,000~53,000원 박스권 |
| 최근 60거래일 | +58.8% | 매각 기대가 본격 반영된 구간 |
| 6월 26일 저점 대비 | +92% | 26,650원 → 51,200원 |
주가는 200일 이동평균(35,529원)보다 44% 높고, 14일 RSI는 67로 과열 직전입니다. 하루 평균 변동폭은 2.8%로 SK하이닉스 같은 대형 성장주보다 훨씬 작습니다. 지금 롯데렌탈은 '실적주'보다 '이벤트주'에 가깝게 움직이고 있습니다.
소액주주도 5만9천원을 받을 수 있나?
답: 자동으로 받는 것은 아닙니다. 59,000원은 호텔롯데·부산롯데호텔이 보유한 경영권 지분 약 61.2%에 붙은 값입니다. 나머지 약 38.8%를 같은 값에 공개매수할지는 10월 8일 현재 TPG가 공식 발표하지 않았고, 언론에서 가능성이 거론되는 단계입니다.
- 거래 구조: 매매대금은 1조 3,105억원, 주당 59,000원입니다. 계약 당시 종가 대비 약 30%의 경영권 프리미엄이 붙었다고 보도됐습니다.
- 진행 상황: 9월 1일 공정위가 기업결합을 승인했고, 롯데는 주주총회 등 후속 절차를 거쳐 10월 안에 거래를 끝낼 계획이라고 밝혔습니다.
- 인수 자금: TPG는 인수 대금을 빚 없이 자기자본으로 낸다는 보도가 있었습니다. 회사에 인수 차입금이 얹히지 않아 신용도 부담이 적고, 배당·자사주 같은 주주환원 여력이 커진다는 분석이 나옵니다.
- 공개매수 셈법: 남은 지분까지 59,000원에 사면 전체 인수 금액은 2조원 안팎으로 불어납니다. 그래서 공개매수 여부와 가격은 TPG의 선택에 달려 있습니다.
롯데렌탈 실적은 어떤가?
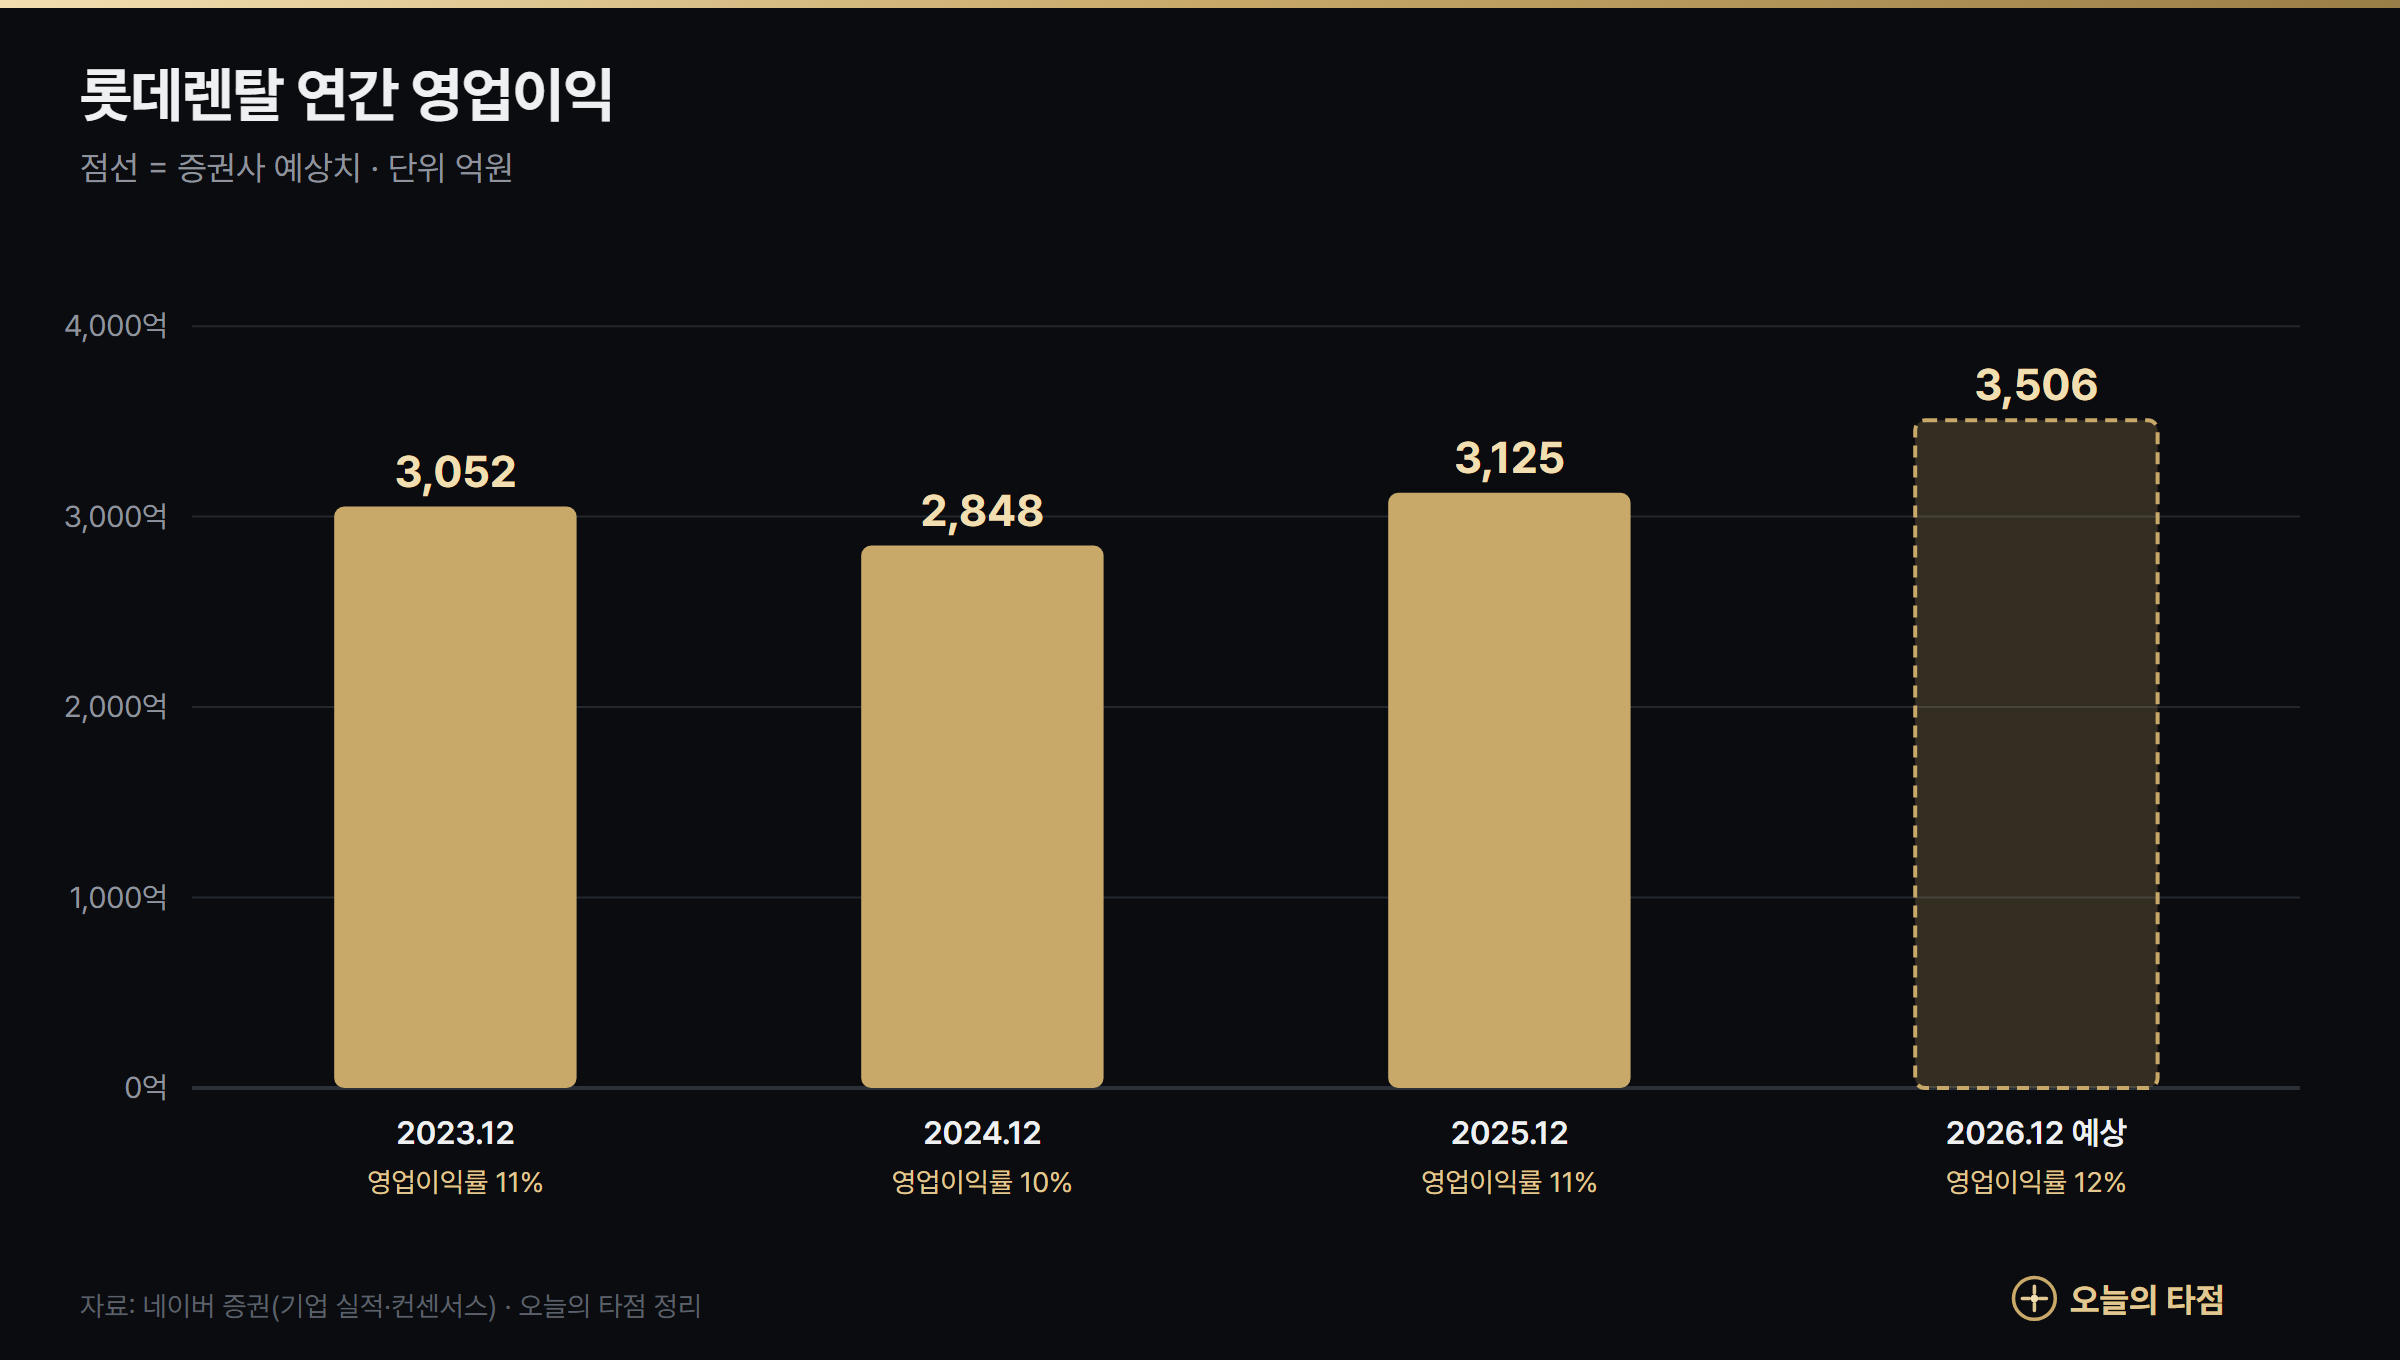
답: 크게 늘지는 않지만 꾸준합니다. 2025년 매출 2조 9,188억원, 영업이익 3,125억원으로 영업이익률 10.7%를 냈고, 증권사들은 2026년 영업이익을 3,506억원으로 예상합니다.
| 연도 | 매출액 | 영업이익 | 영업이익률 | 순이익 | 주당배당금 |
|---|---|---|---|---|---|
| 2023 | 2조 7,523억 | 3,052억 | 11.1% | 1,152억 | 1,200원 |
| 2024 | 2조 7,924억 | 2,848억 | 10.2% | 1,027억 | 1,200원 |
| 2025 | 2조 9,188억 | 3,125억 | 10.7% | 1,267억 | 1,200원 |
| 2026 (예상) | 3조 497억 | 3,506억 | 11.5% | 1,349억 | 1,450원 |
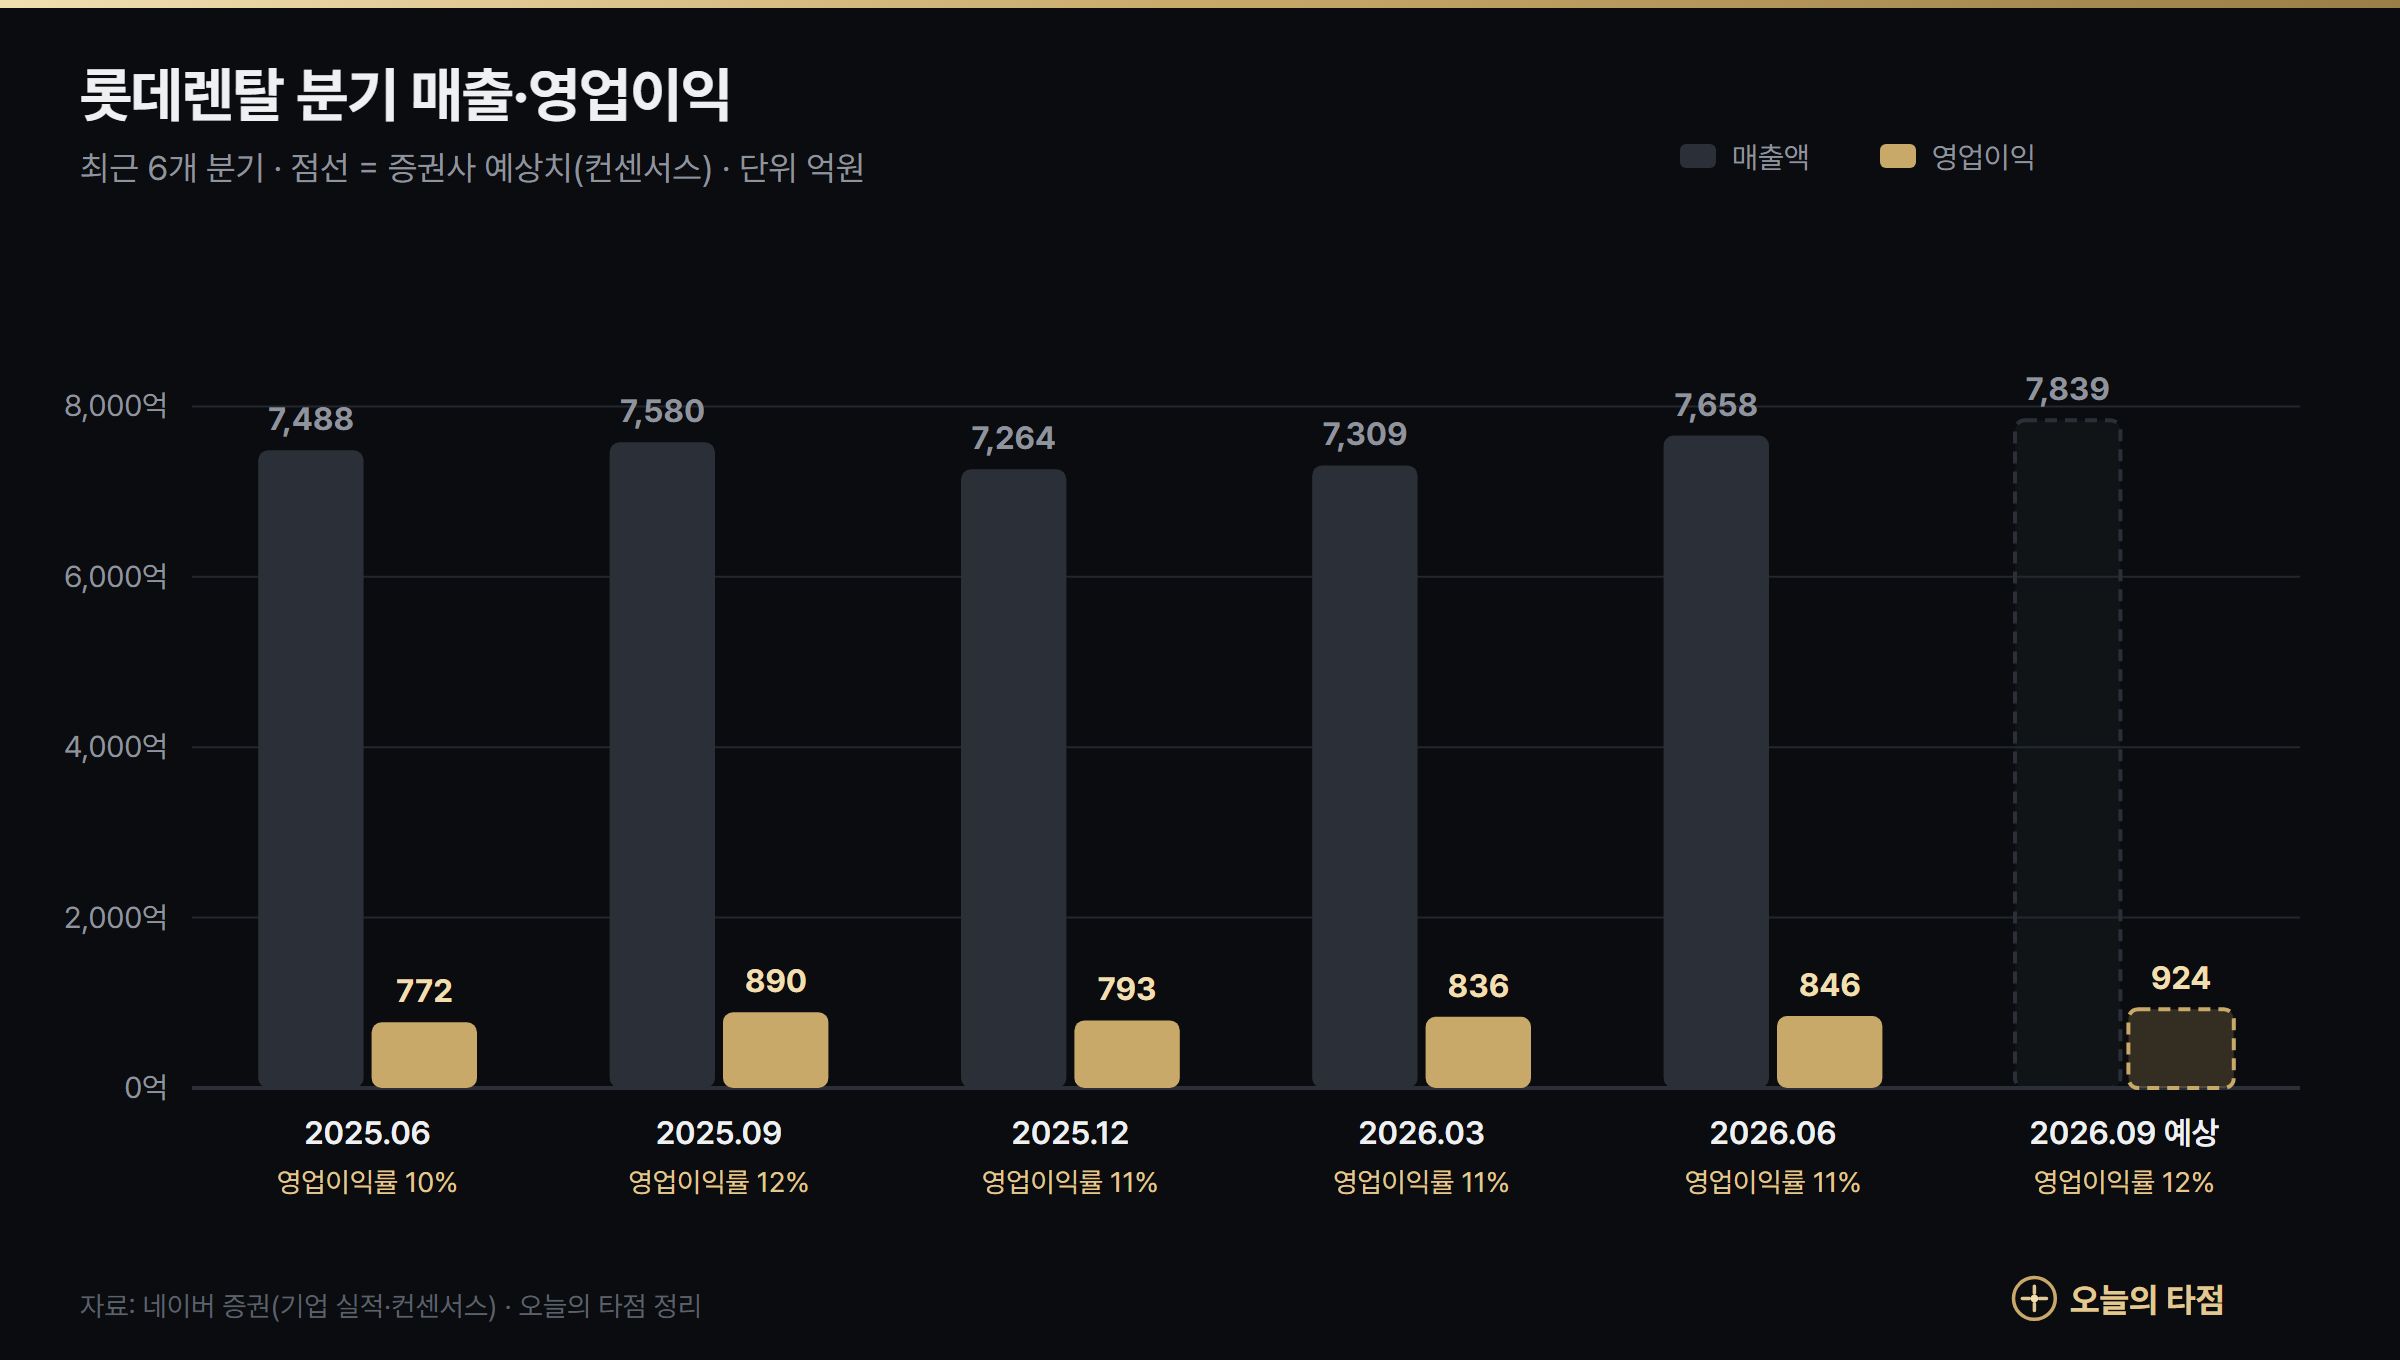
분기로 보면 영업이익은 2025년 2분기 772억원에서 2026년 2분기 846억원으로 조금씩 늘었고, 3분기 예상치는 924억원입니다. 다만 2026년 2분기 순이익은 183억원으로 영업이익에 비해 적었습니다. 렌탈업은 차량을 빚으로 사서 빌려주는 사업이라 이자 비용이 순이익을 크게 깎습니다. 부채비율은 2026년 6월 412.6%로 높은 편입니다.
롯데렌탈 배당금과 목표주가는?
답: 배당은 2025년 주당 1,200원(수익률 2.3%), 증권사 목표주가 평균은 50,200원으로 현재가보다 약간 낮습니다. 실적만 보면 주가가 이미 적정 가치 근처에 와 있다는 뜻이고, 남은 상승 여지는 공개매수와 주주환원에 달려 있습니다.
| 지표 (10/8 기준) | 값 | 읽는 법 |
|---|---|---|
| PER (최근 실적) | 15.7배 | 매각 기대가 붙기 전에는 8~10배였음 |
| 예상 PER (2026년) | 13.5배 | 예상 주당순이익 3,806원 기준 |
| PBR | 1.18배 | 2025년 말엔 0.73배 |
| 배당수익률 | 2.34% | 주당 1,200원 |
| 시가총액 | 약 1조 8,590억원 | |
| 목표주가 평균 | 50,200원 | 투자의견 평균 4.0(매수) |
최근 증권사 보고서 제목은 하나증권 '배당을 많이 할 것 같아요', 대신증권 '점유율 확대 가능성 부각'·'아직 끝나지 않았다?', 신한투자증권 '컨센서스에 부합하는 견조한 실적'입니다. 증권가는 대체로 새 주인 아래 배당 확대에 무게를 두고 있습니다. 매각 전 PBR 0.7배였던 회사가 1.2배가 된 만큼, 이제는 '싸서 사는 주식'이라기보다 '이벤트를 사는 주식'이라는 점을 기억해 둘 필요가 있습니다.
누가 사고 누가 팔았나?
답: 최근 60거래일 동안 기관이 159억원어치 사고 외국인이 156억원어치 팔았습니다. 기관 매수는 사모펀드 계정(+100억원)이 이끌었고, 개인은 거의 중립이었습니다.
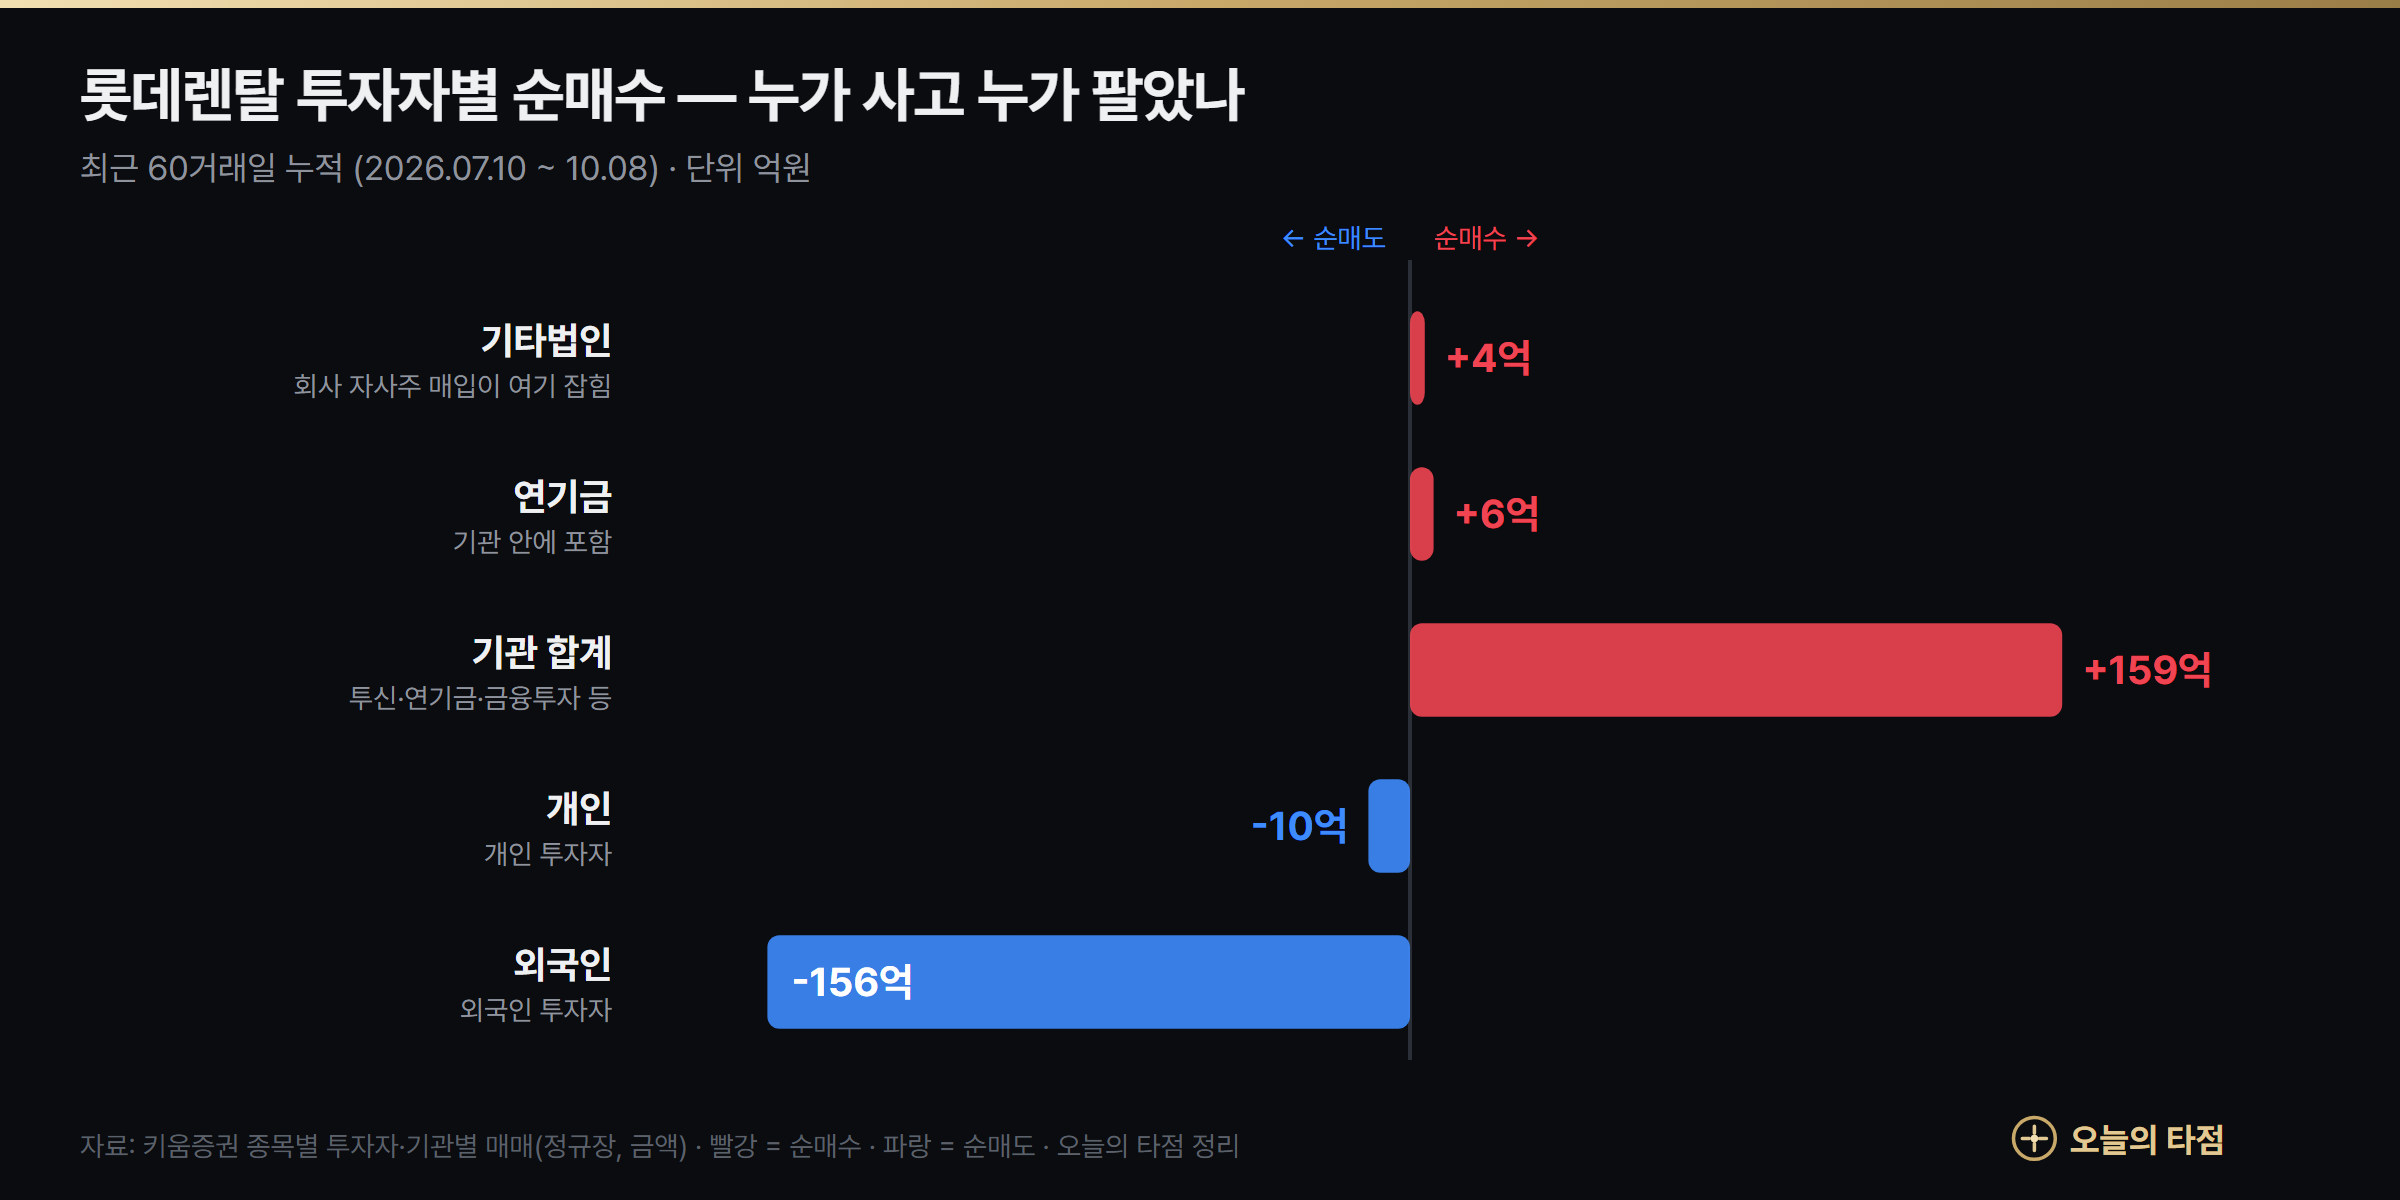
롯데렌탈은 하루 거래대금이 20일 평균 약 37억원에 그치는 거래가 적은 종목입니다. 큰돈이 한 번에 들어오거나 나가면 주가가 쉽게 출렁입니다. 최근 5거래일에는 외국인이 16억원 순매수로 돌아섰습니다.
공매도·신용이 왜 늘었나?
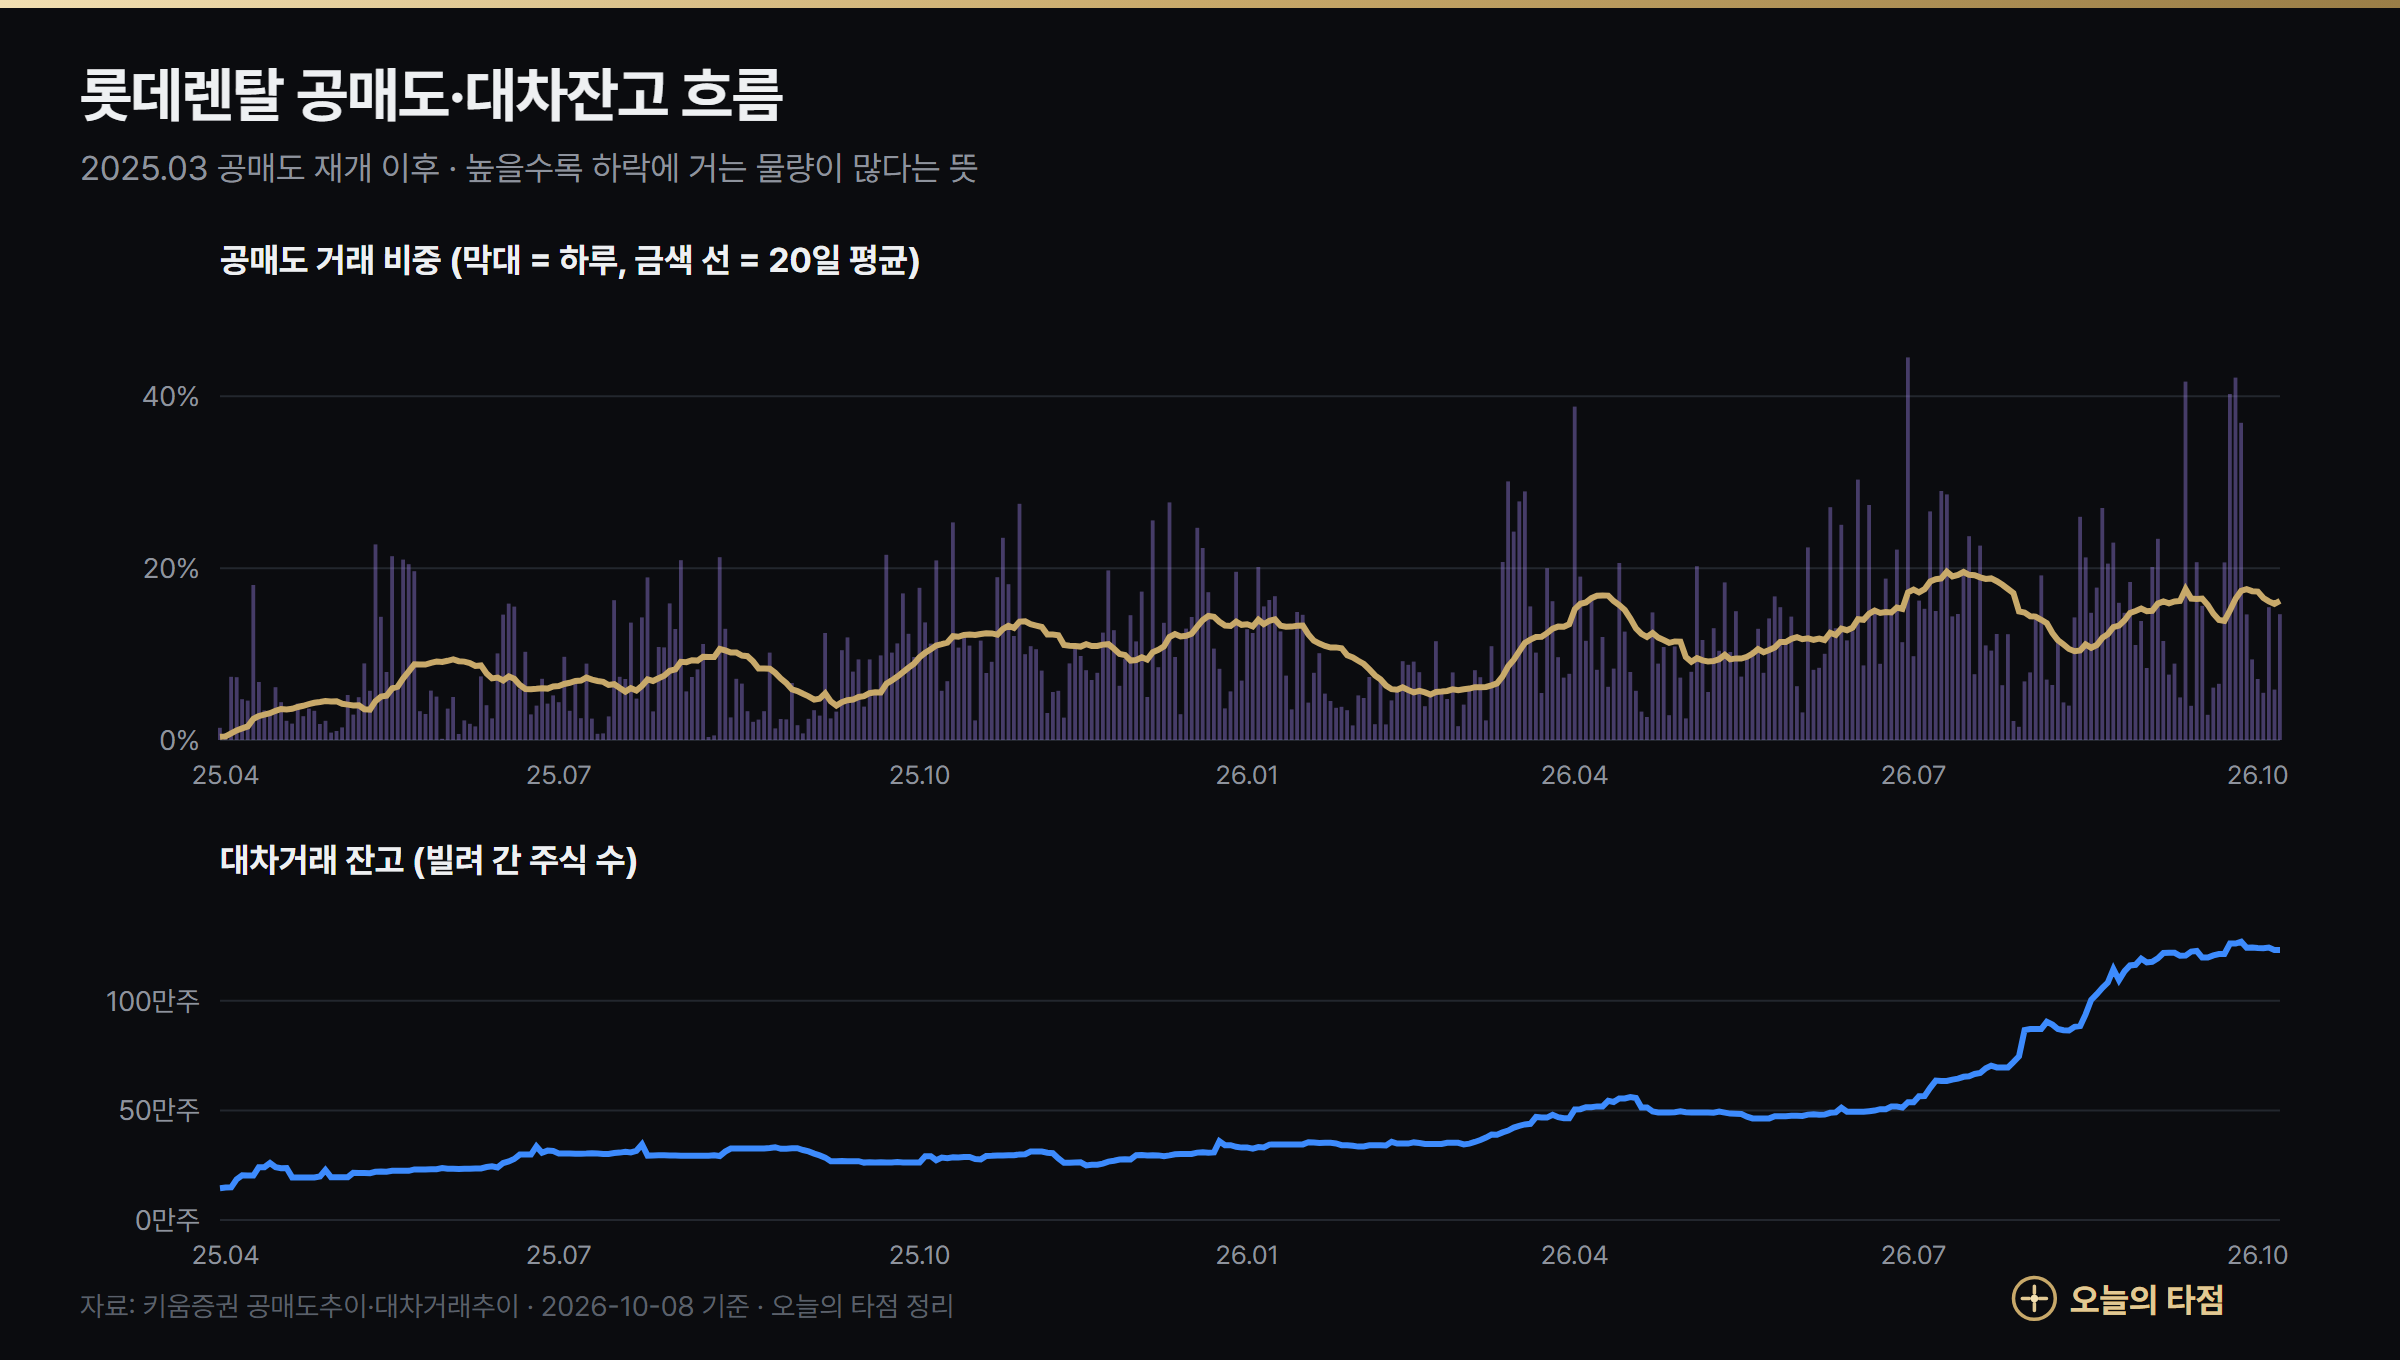
답: 공개매수 결과에 거는 양쪽 베팅이 모두 커졌기 때문입니다. 공매도 거래 비중은 최근 20거래일 평균 16.2%로 공매도 재개 뒤 평균(10.8%)보다 높고, 빚을 내 산 신용잔고율은 2.23%로 1년 평균(0.58%)의 약 4배입니다.
- 신용잔고 증가: 공개매수가 59,000원에 나오면 15% 차익이 나기 때문에, 빚을 내서라도 그 차이를 노리는 개인 매수가 늘었습니다. 기대가 어긋나면 반대매매가 하락을 키울 수 있습니다.
- 공매도 증가: 공개매수가 없거나 가격이 낮을 경우를 노린 매도, 그리고 차익거래의 헤지 물량으로 보입니다. 대차잔고는 약 123만주로 20거래일 전과 비슷합니다.
롯데렌탈 지지선과 저항선은 어디인가?
답: 위로는 52주 최고 53,100원과 TPG 매매가 59,000원, 아래로는 9월 저점 47,100원과 60일선 44,800원이 기준선입니다.
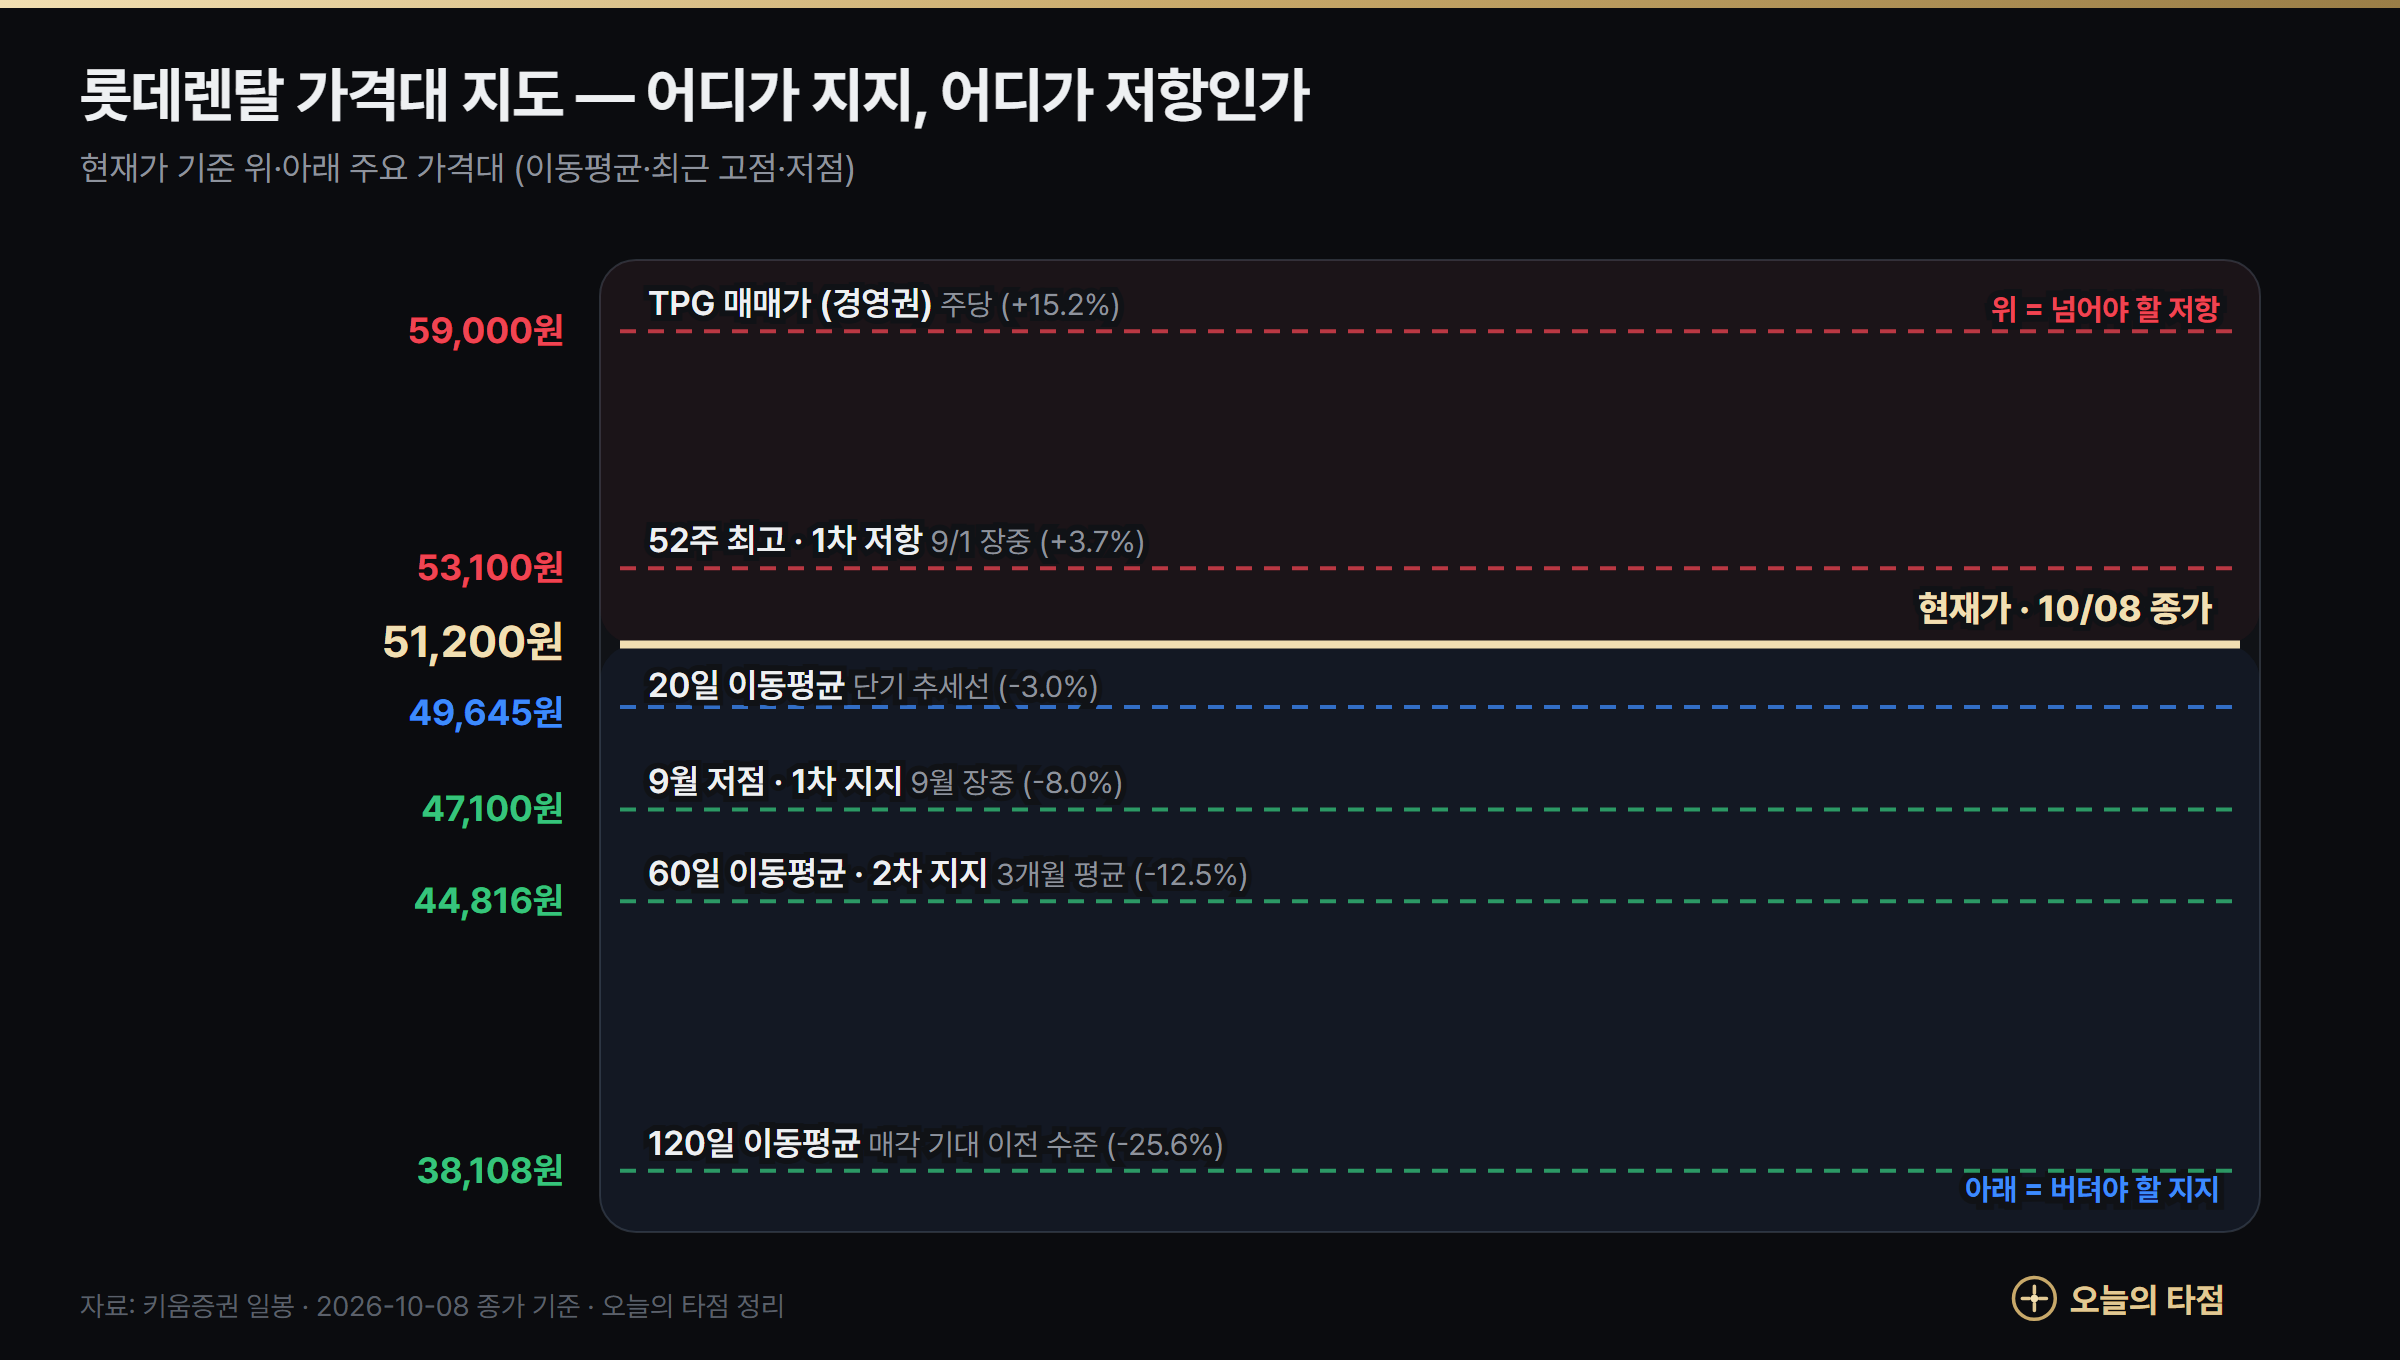
- 53,100원 돌파: 공개매수 기대가 다시 커진다는 신호입니다.
- 47,100원 이탈: 9월 박스권 하단이 깨지는 것으로, 공개매수 기대가 줄어든다는 뜻일 수 있습니다. 그 아래 44,800원(60일선)이 다음 지지선입니다.
- 38,000원대: 120일 이동평균으로, 매각 기대가 반영되기 전 수준입니다. 공개매수 없이 상장이 유지되는 최악의 경우 참고할 만한 가격대입니다.
오늘의 타점 모델은 롯데렌탈을 어떻게 보나?
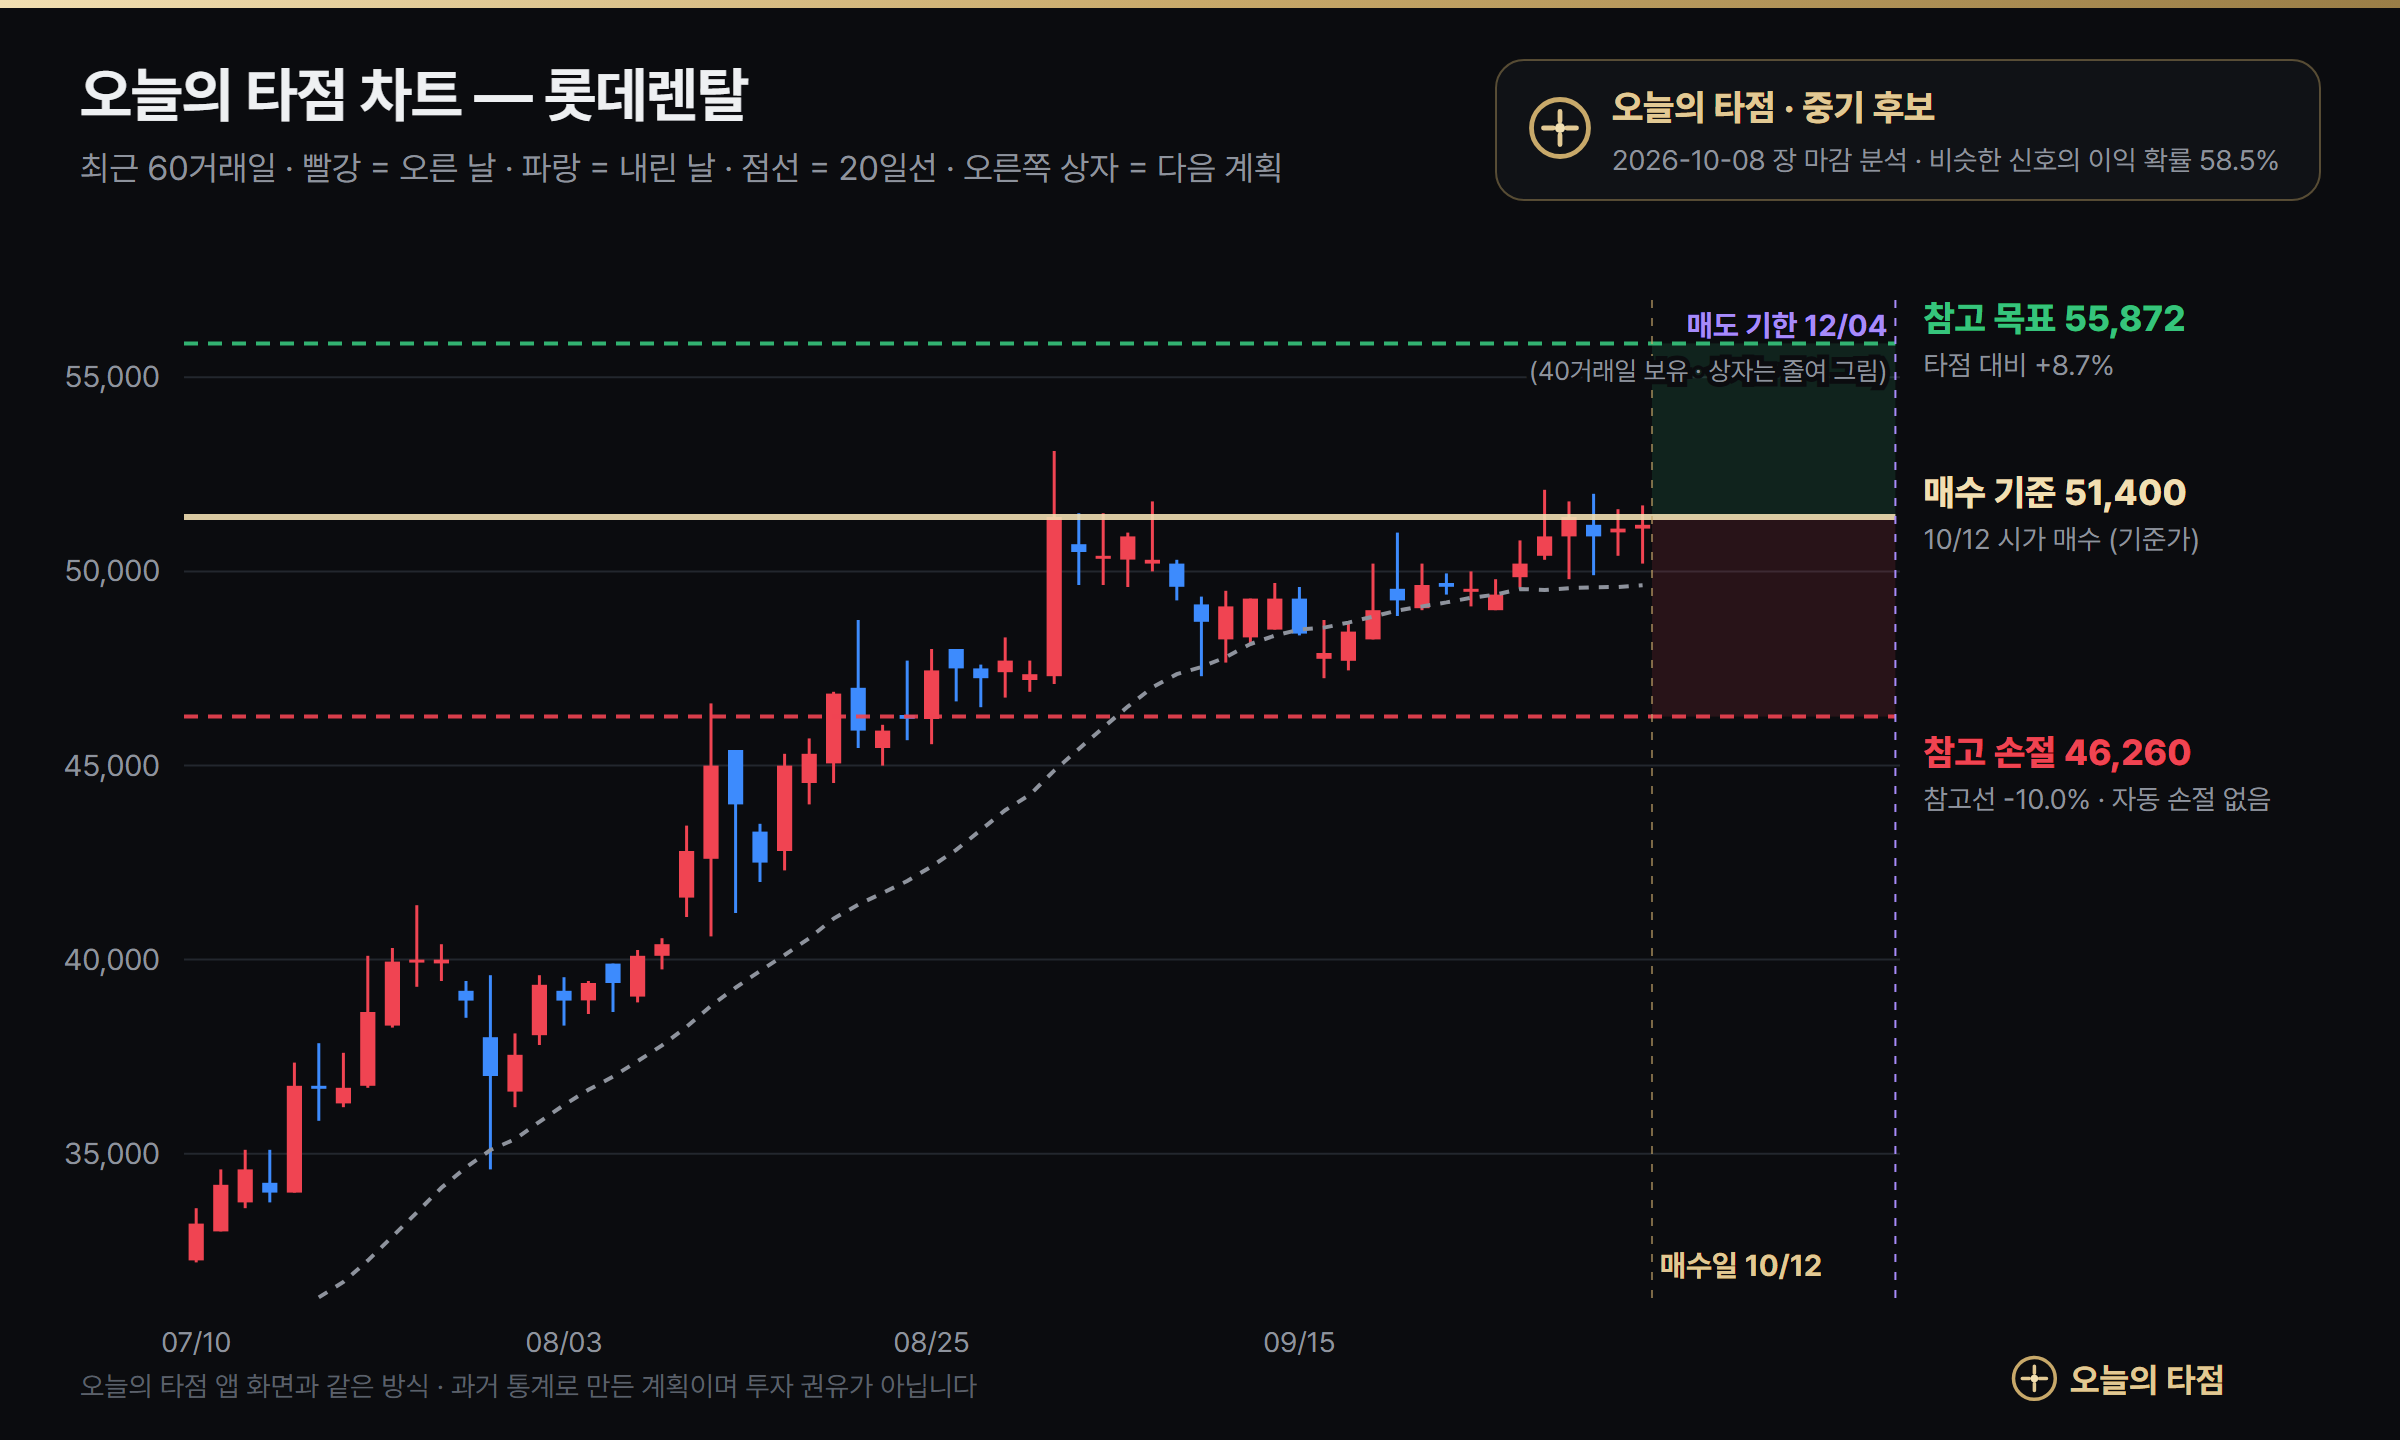
답: 10월 8일 분석에서 롯데렌탈은 중기(약 2달, 40거래일) 후보 6개 중 1위였고, 과거 비슷한 신호의 40거래일 이익 확률은 58.5%였습니다. 중기 모델의 평균 이익 확률(50.8%)보다 높아 오늘의 추천에 들었습니다.
| 오늘의 타점 계획 (중기) | 내용 |
|---|---|
| 매수 | 10/12 시가 (기준가 약 51,400원) |
| 매도 기한 | 12/4 종가 (40거래일) |
| 참고 목표 | 약 55,872원 (+8.7%) — 과거 비슷한 신호의 중간 최고 수익 |
| 참고 손절선 | 약 46,260원 (-10%) — 자동 손절은 없지만 큰 악재면 직접 판단 |
모델은 '6개월 강세 상위 10% 중 과열이 아닌 종목'을 고르는 중기 규칙으로 롯데렌탈을 뽑았습니다. 다만 모델은 공개매수 같은 개별 사건을 알지 못합니다. 이번 경우처럼 주가가 한 가지 발표에 좌우될 때는 확률보다 사건의 결과가 더 중요할 수 있다는 점을 꼭 함께 보세요.
이런 종목, 매일 저녁 자동으로 골라 드립니다
오늘의 타점은 코스피200·코스닥100을 매일 같은 기준으로 계산해 기간별(초단기·스윙·중기·장기) 추천과 타점·기한을 무료로 알려 드립니다. 추천은 기간마다 최대 3개로 단순하게.
롯데렌탈 주가 전망 — 시나리오와 체크포인트
답: 단기 전망은 TPG의 공개매수 결정에 달려 있습니다. 공개매수가 59,000원 근처로 발표되면 주가는 그 값으로 다가가고, 공개매수 없이 상장 유지가 확인되면 실적·배당 기준 적정가(목표주가 평균 50,200원) 부근이나 그 아래에서 다시 값이 매겨질 가능성이 큽니다.
좋아지는 시나리오
- 10월 거래 종결 뒤 TPG가 남은 지분 공개매수를 발표한다.
- 공개매수 없이 상장을 유지하더라도 배당 확대·자사주 매입 같은 주주환원 계획이 나온다.
- 3분기 영업이익이 예상치(924억원)를 넘는다.
나빠지는 시나리오
- 공개매수가 없거나 59,000원보다 크게 낮은 값으로 나온다.
- 새 주인의 비용 절감·자산 매각 과정에서 배당이 줄어든다.
- 신용 매수가 많은 상태에서 실망 매물이 나오며 반대매매가 겹친다.
| 시점 | 볼 것 |
|---|---|
| 10월 중 | 매각 거래 종결 공시 · TPG의 공개매수·상장 유지 방침 |
| 10~11월 | 3분기 실적 발표 · 배당 정책 변화 |
| 매일 | 53,100원 돌파 여부 · 47,100원 지지 여부 · 신용잔고율 |
정리: 롯데렌탈은 꾸준한 실적과 2%대 배당을 가진 회사에 경영권 매각이라는 사건이 겹쳐 두 배 가까이 오른 종목입니다. 지금 가격에는 공개매수 기대가 일부 들어 있습니다. 그 기대가 맞을지 틀릴지 모르는 상태에서 산다면, 틀렸을 때 얼마까지 내려갈 수 있는지(47,100원, 44,800원, 38,000원대)를 먼저 정해 두는 것이 기본입니다.
함께 보면 좋은 분석: SK하이닉스 주가 전망 · 샘씨엔에스 주가 전망 · 가온전선 주가 전망
참고 자료
- 시세·투자자별 매매·공매도·대차·신용: 키움증권 REST API (2026년 10월 8일 종가까지)
- 실적·컨센서스·목표주가·증권사 보고서 제목: 네이버 증권 (2026년 10월 8일 기준)
- 매각 승인·일정: 뉴스핌, 공정위 문턱 넘은 롯데렌탈 매각, 공정위 승인 보도
- 인수 자금·주주환원: 뉴스핌 모닝 리포트, 인베스트조선
- 공개매수 가능성: 블로터, TPG 앞에 놓인 공개매수 셈법