코미코 주가는 올해 두 번의 상한가(5월 13일·6월 11일)로 6월 11일 종가 55,777원까지 오른 뒤, 7월에 60% 넘게 빠졌습니다. 이어 무상증자·액면분할 절차로 7월 29일부터 3주 넘게 거래가 멈췄고, 8월 21일 거래가 다시 열린 첫날 20%대 급등했습니다. 9월에는 반도체 업종 강세와 함께 다시 올라 10월 1일 장중 36,200원까지 회복했고, 코스닥이 4.83% 급락한 10월 12일에는 5.8% 내린 31,500원에 마감했습니다.
이 글의 과거 주가는 모두 무상증자와 액면분할을 반영한 수정주가입니다. 그래서 예전 기사에 나오는 10만원대 주가와 숫자가 다릅니다. 키움증권 시세·투자자별 매매·공매도·대차 자료, 네이버 증권 실적·컨센서스, 증권사 리포트와 보도를 모아 차트 6장으로 정리했습니다.
코미코 주가, 지금 어디쯤인가?
답: 6월 고점과 7월 저점의 한가운데쯤에서, 짧은 추세선 위에 겨우 걸쳐 있습니다. 10월 12일 종가 31,500원은 6월 고점보다 44% 낮고 7월 저점보다 48% 높습니다. 20일선(30,925원)과 120일선(30,909원)이 바로 아래 같은 자리에 겹쳐 있어, 이 선을 지키는지가 단기 갈림길입니다.
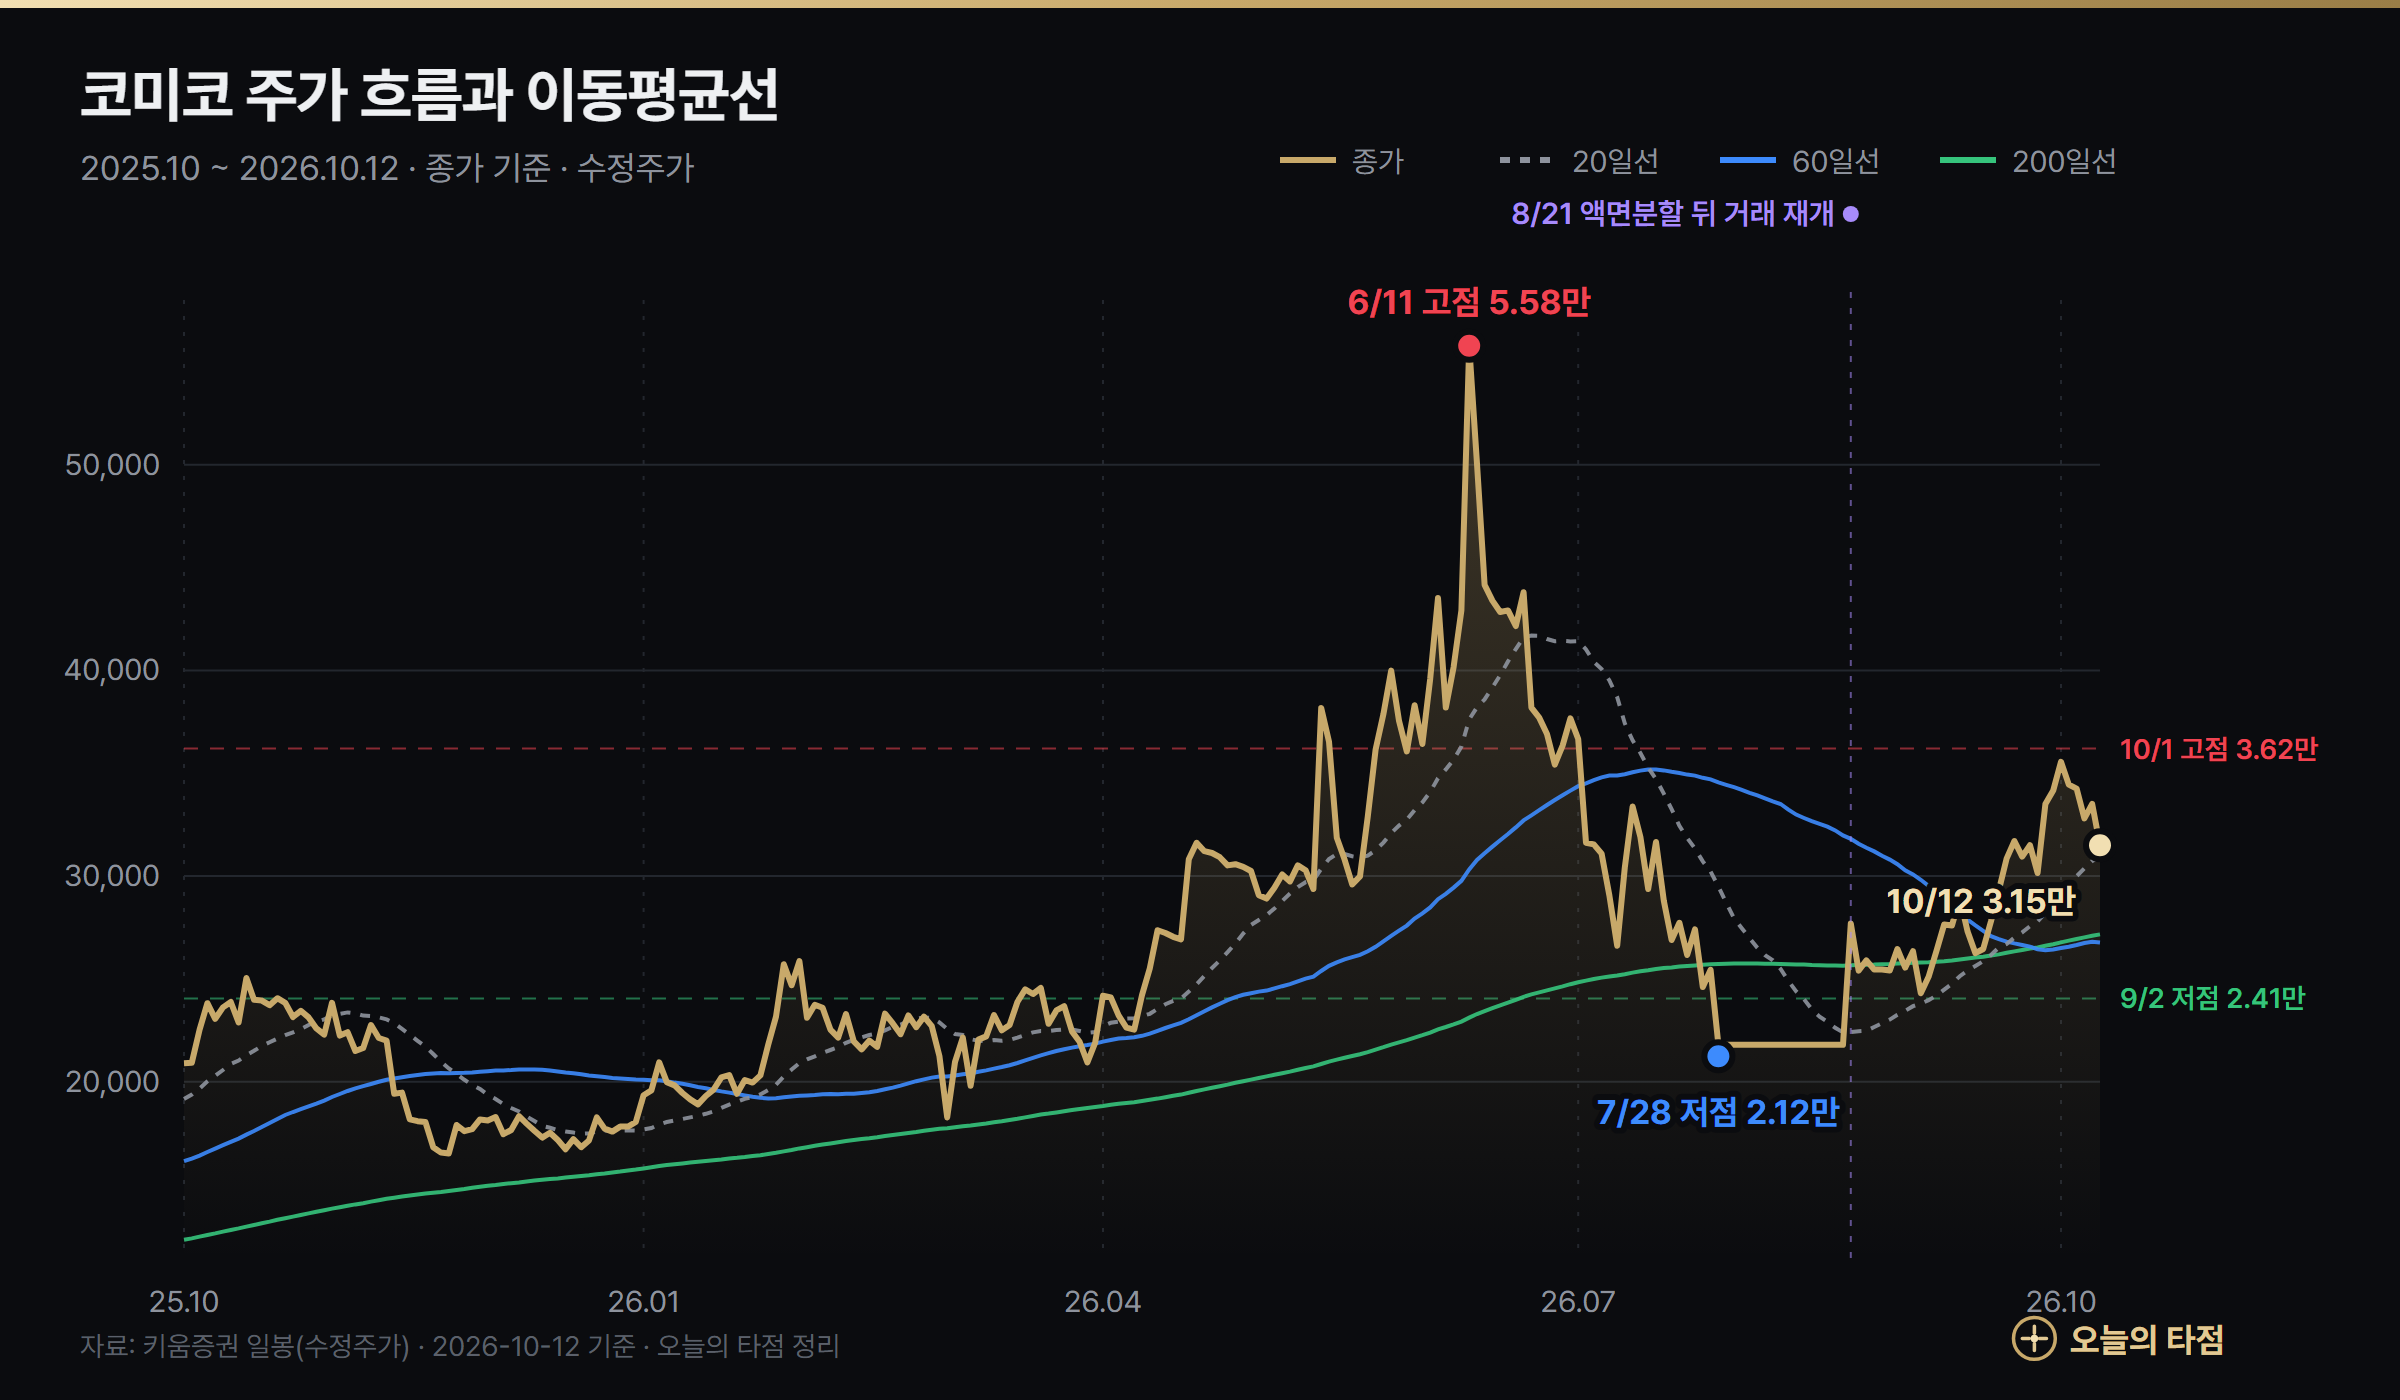
1년 흐름을 보면, 2025년 11월 25일 장중 16,308원이 1년 중 가장 낮은 자리였습니다. 2026년 4월부터 오르기 시작해 5월 13일 첫 상한가, 6월 11일 두 번째 상한가로 고점을 만들었습니다. 7월에는 하루 −13.8%(7월 2일), −14.3%(7월 28일) 같은 급락이 이어졌고, 거래정지 직전 7월 28일 장중 21,237원까지 내려갔습니다. 거래 재개 뒤에는 9월 2일 장중 24,050원을 바닥으로 다시 올라왔습니다.
| 기간 | 수익률 | 의미 |
|---|---|---|
| 최근 5거래일 | -11.4% | 10월 초 고점에서 밀림 · 10/12 시장 급락 |
| 최근 20거래일 | +13.9% | 9월 중순보다는 높음 |
| 최근 60거래일 | -5.6% | 7월 급락 구간이 섞여 있음 |
| 최근 1년(250거래일) | +64.2% | 1년 사이 1.6배 |
코미코는 무엇으로 돈을 버나?
답: 반도체 장비 부품을 닦고(세정) 덧씌우는(코팅) 서비스, 그리고 자회사 미코세라믹스의 세라믹 히터·ESC 판매로 법니다. 반도체 공장이 많이 돌아갈수록 부품이 빨리 더러워지고 닳기 때문에 일감이 늘어나는 구조입니다.
- 세정·코팅 (본사): 반도체 식각·증착 장비 안의 부품에 쌓인 찌꺼기를 없애고, 플라즈마에 덜 닳도록 특수 코팅을 입힙니다. 한국·대만과 미국(오스틴·힐스보로·피닉스)에 거점이 있어 삼성전자·인텔·TSMC 같은 큰 고객 가까이에서 일합니다. SBS Biz 보도에 따르면 회사는 지난해 매출 6천억원을 넘겼고 2027년까지 7천억원을 목표로 하고 있습니다.
- 미코세라믹스 (연결 자회사): 웨이퍼를 데우는 세라믹 히터와, 웨이퍼를 전기 힘으로 붙잡는 ESC(정전척)를 만듭니다. ESC는 일본 업체들이 주로 만들던 제품이라 국산화 의미가 있고, 히터보다 값이 비쌉니다. 리서치 자료 분석으로는 1분기 연결 영업이익의 약 84%를 이 자회사가 냈습니다.
- 모회사 미코와 구분: 미코(059090)는 코미코 지분 약 41%를 가진 모회사로, 따로 상장돼 있습니다. 검색하면 두 회사 숫자가 섞여 나오는 경우가 많아 주의가 필요합니다.
코미코 액면분할·무상증자로 무엇이 바뀌었나?
답: 주식 수가 늘고 1주 가격이 낮아졌을 뿐, 회사 가치 자체는 그대로입니다. 1주당 1주를 얹어 주는 무상증자와 액면가 500원을 200원으로 쪼개는 액면분할(2.5분의 1)을 했고, 액면분할 절차로 7월 29일부터 8월 20일까지 거래가 정지됐습니다.
- 가격이 달라 보이는 이유: 예전 기사에는 "6월 11일 상한가 139,200원"처럼 10만원대 주가가 나옵니다. 이것을 지금 주식 수 기준으로 바꾸면 이 글의 55,777원이 됩니다. 이 글은 모든 과거 가격을 이렇게 바꾼 수정주가로 씁니다.
- 거래 재개 첫날: 8월 21일 재개 첫날 주가는 20%대 올랐습니다. SBS Biz는 1주 가격이 낮아져 사고팔기 쉬워진 효과와 반도체 업황 호조를 배경으로 꼽았습니다. 다만 다음 거래일(8월 24일)에는 −8.3%로 일부를 되돌렸습니다.
- 대차잔고 숫자도 바뀜: 빌려 간 주식 수도 액면분할로 2.5배가 됐기 때문에, 이 글의 공매도·대차잔고 그림은 거래 재개 뒤인 8월 21일부터만 그렸습니다.
코미코 주가는 6월 고점에서 왜 60% 빠졌고 9월에 왜 올랐나?
답: 5~6월에는 주주친화 발표와 파운드리 가동 기대가 실적보다 앞서 주가를 끌어올렸고, 7월에는 그 기대가 한꺼번에 빠졌습니다. 9월에는 반도체 업종 강세에 다시 올라탔습니다.
- 4~6월 급등: 4월에는 TSMC 실적 호조와 삼성 파운드리 가동률 회복 기대가, 6월 전후로는 무상증자·액면분할·분기배당 같은 주주친화 발표가 겹쳤습니다. 5월 13일과 6월 11일 두 번 상한가를 기록했고, 리서치 자료에서도 "주가가 실적을 앞질렀다"는 평가가 나왔습니다.
- 7월 급락: 6월 11일 고점 이후 무상증자 신주 물량 부담과 소부장(소재·부품·장비) 업종 차익 실현이 이어졌습니다. 7월 2일(−13.8%)과 7월 28일(−14.3%)에 크게 빠지며, 고점 대비 약 62% 낮은 21,237원(장중)에서 거래정지에 들어갔습니다.
- 8~10월 회복: 거래 재개 뒤 9월 2일 24,050원을 바닥으로, 반도체 업종 강세와 함께 10월 1일 장중 36,200원까지 50% 올랐습니다. 바닥을 다지던 8월 말~9월 초에는 하루 거래의 20%가 넘는 공매도가 나온 날이 네 번이나 있었지만, 주가는 그 물량을 받아 내고 올라섰습니다.
코미코 실적은 어떤가?
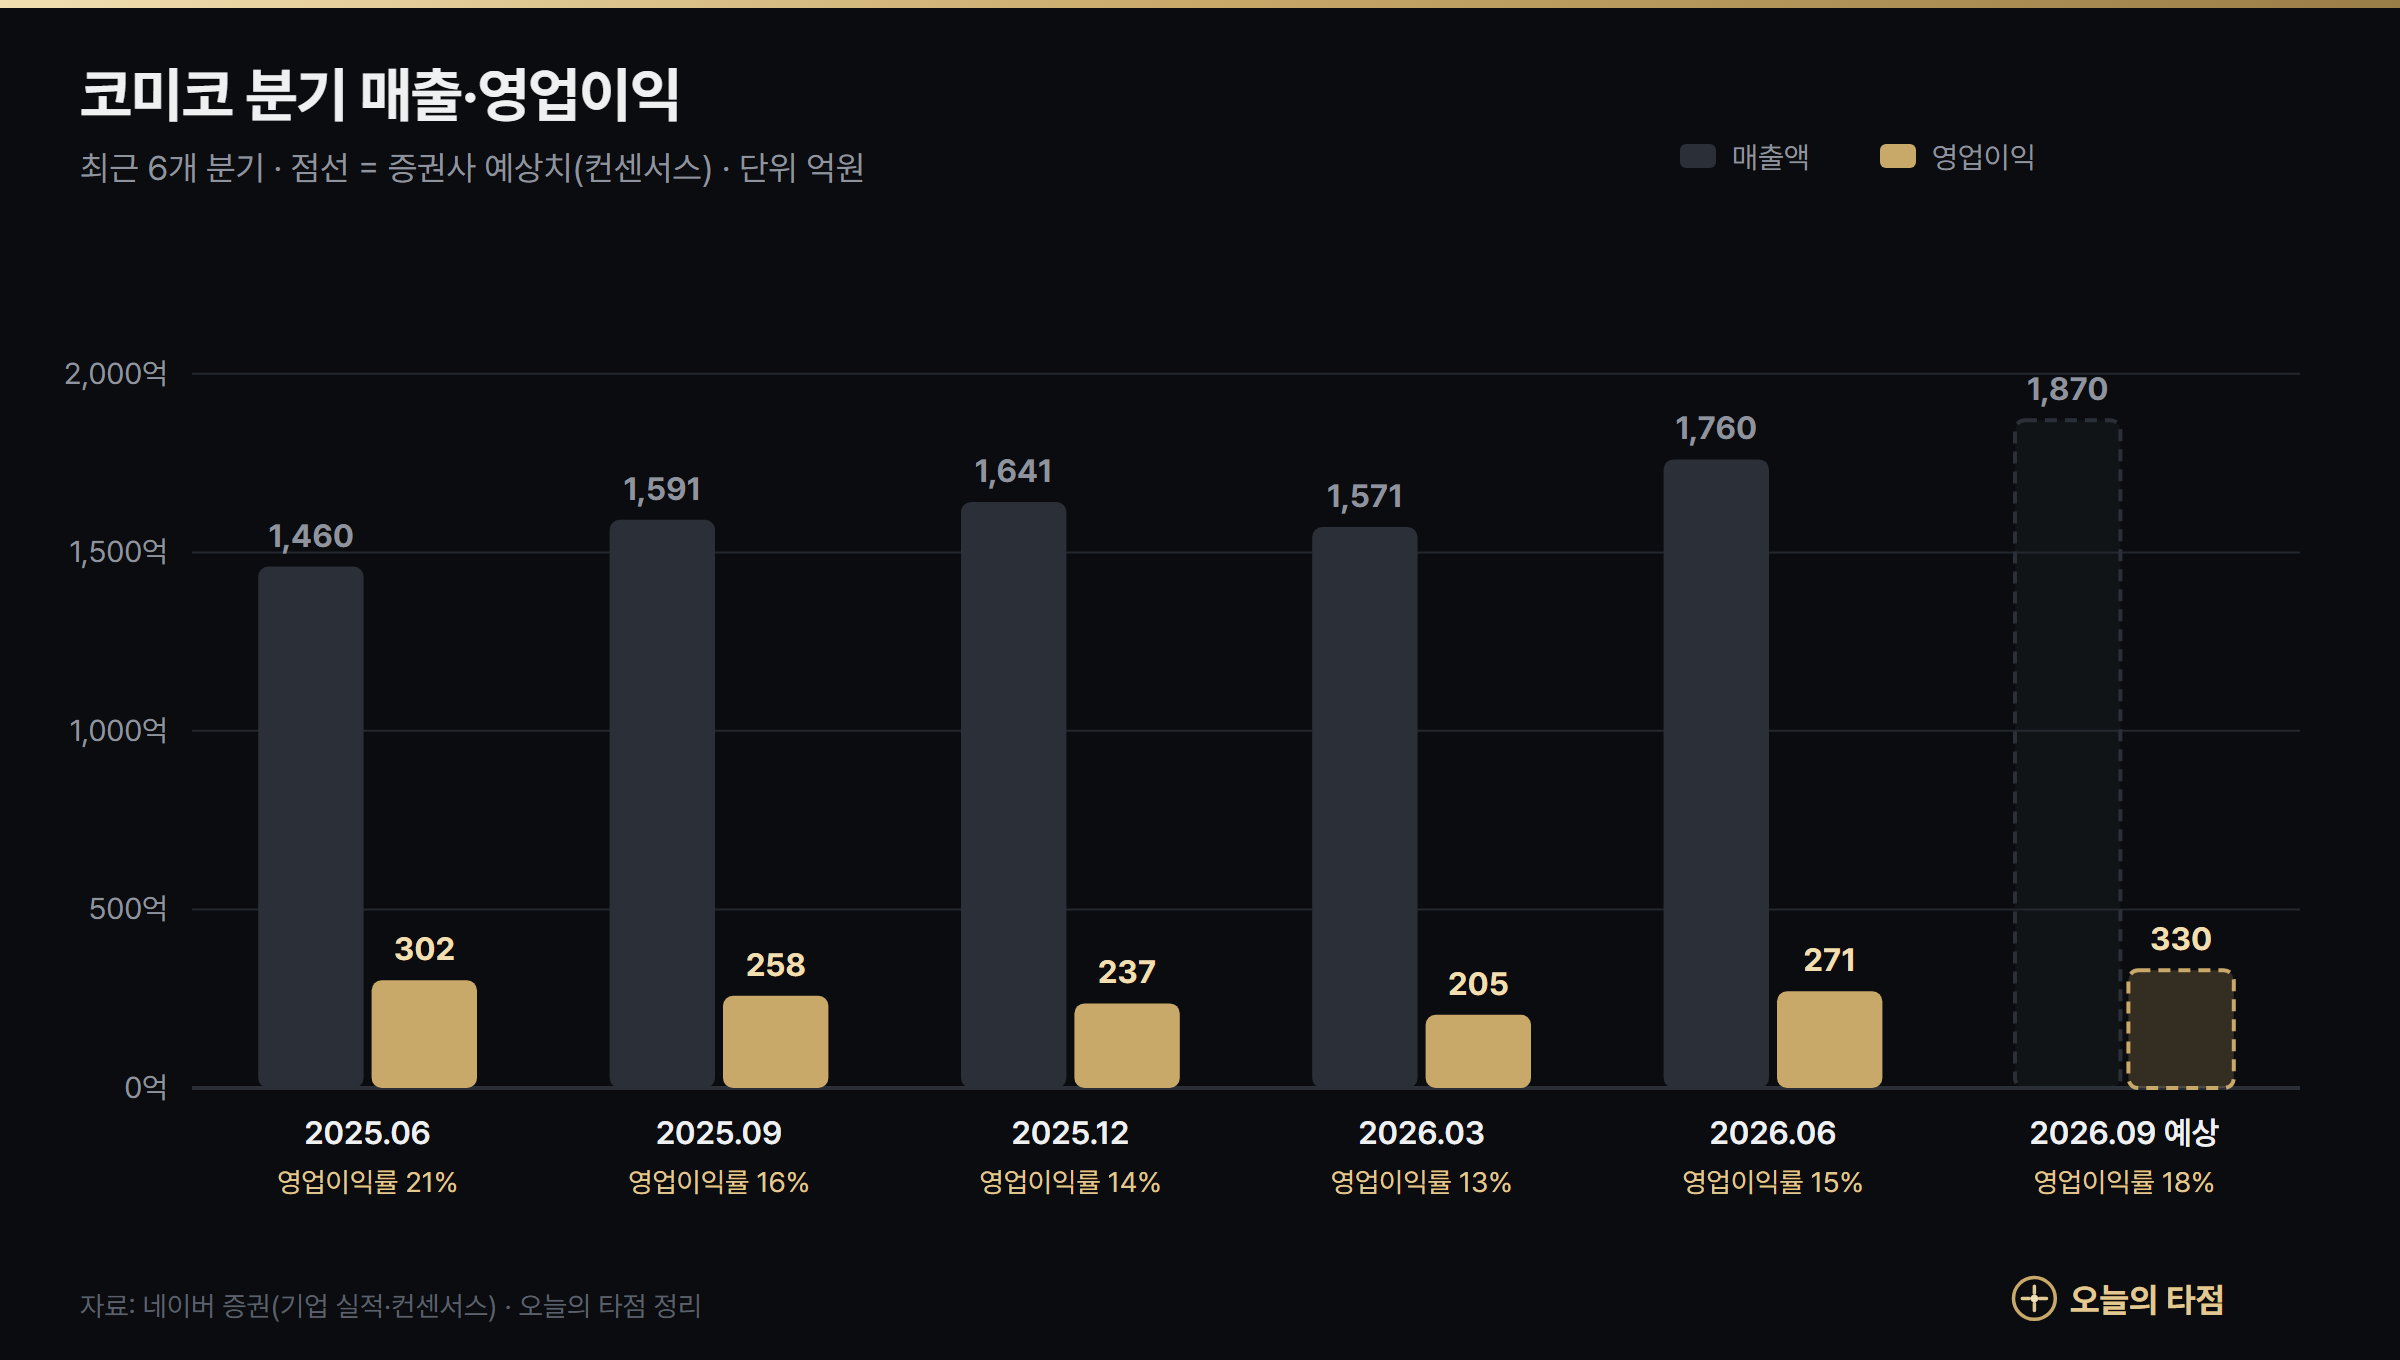
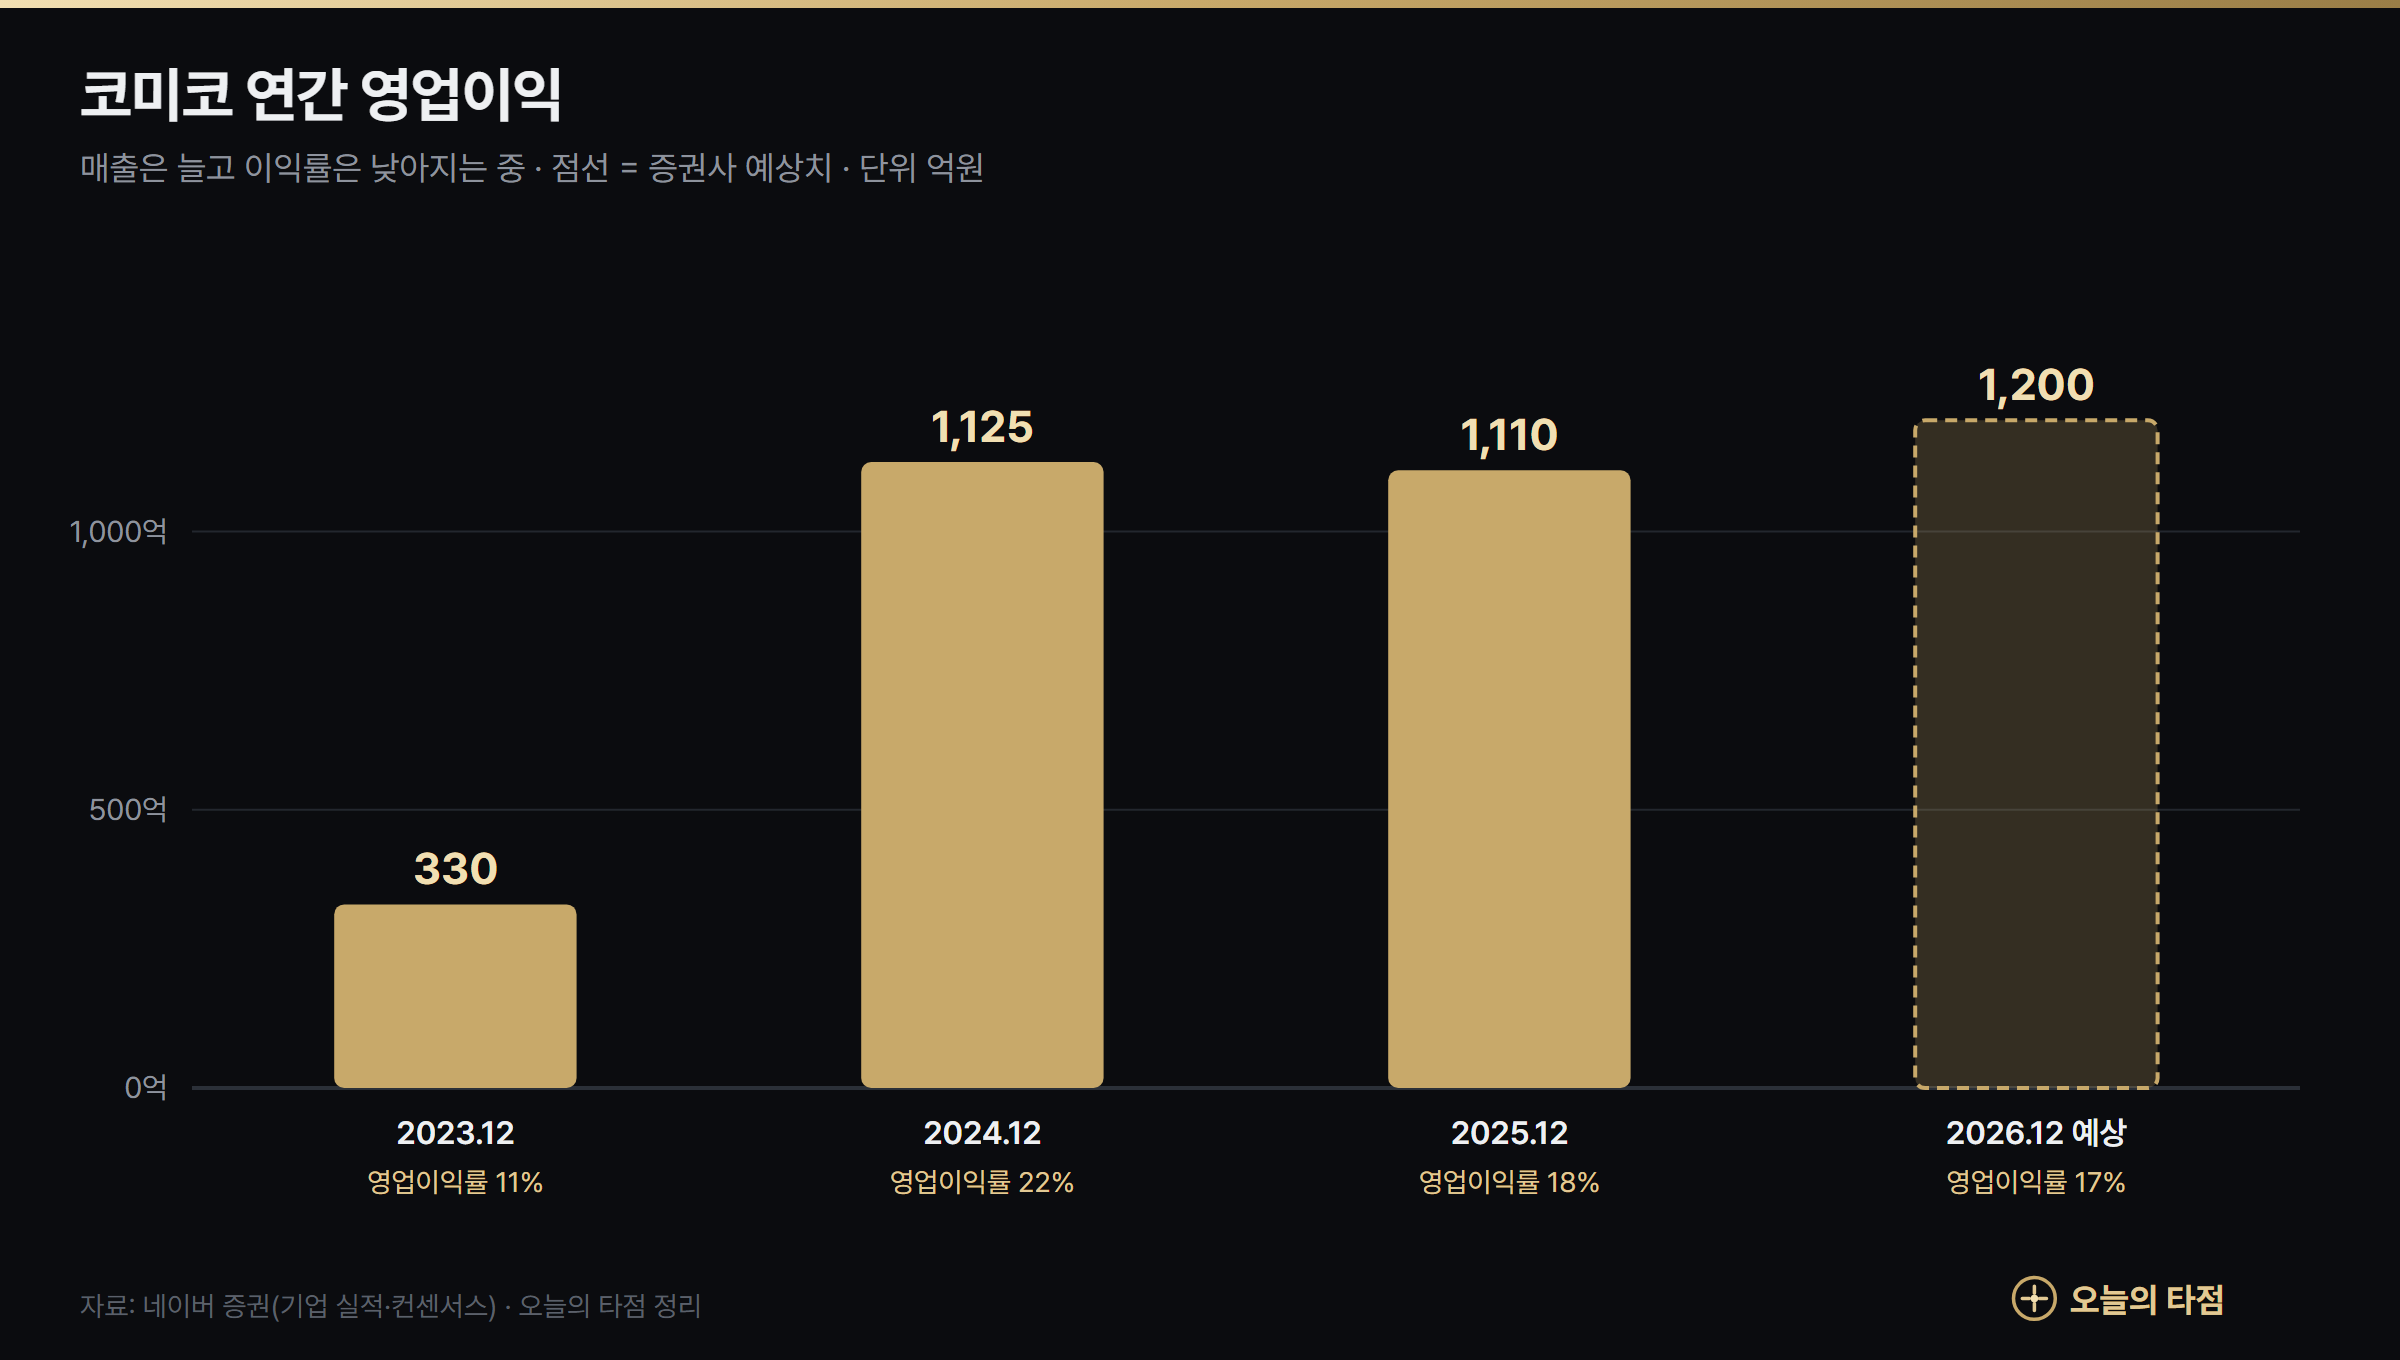
답: 매출은 해마다 늘고 있지만 영업이익률은 낮아지는 흐름입니다. 2분기 매출 1,760억원·영업이익 271억원(영업이익률 15.4%)으로 1분기(205억원)보다 나아졌지만, 1년 전 2분기(302억원)보다 적고, 발표 전 시장 예상(약 346억원)에도 못 미쳤습니다.
| 연도 | 매출액 | 영업이익 | 영업이익률 |
|---|---|---|---|
| 2023 | 3,073억 | 330억 | 10.7% |
| 2024 | 5,071억 | 1,125억 | 22.2% |
| 2025 | 6,041억 | 1,110억 | 18.4% |
| 2026 (예상) | 7,160억 | 1,200억 | 16.8% |
분기로 보면 영업이익률이 2025년 2분기 20.7%에서 2026년 1분기 13.0%까지 내려왔다가, 2분기 15.4%로 조금 올라왔습니다. 3분기 컨센서스(증권사 예상 평균)는 매출 1,870억원·영업이익 330억원(17.6%)으로 회복을 예상합니다. 이익률이 낮아진 시기가 미국·대만 새 공장을 짓고 가동을 시작하는 시기와 겹쳐 있어, 새 공장이 제 속도를 내는지가 이익률 회복의 열쇠입니다. 3분기 실적은 보통 11월 중순에 나옵니다.
코미코 목표주가와 몸값은?
답: 증권사 목표주가 평균은 40,000원(10월 8일 기준)으로 현재가보다 약 27% 높습니다. 최근 실적 기준 PER 50.6배, PBR 5.54배로 몸값은 높은 편이고, 주당 285원(약 0.91%)의 배당이 있습니다.
| 지표 | 값 | 읽는 법 |
|---|---|---|
| 시가총액 | 약 1조 6,179억원 | 외국인 지분율 26.67% |
| PER (최근 실적) | 50.6배 | 지난 4개 분기 이익(주당 623원) 대비 주가 |
| PBR | 5.54배 | 순자산(주당 5,686원) 대비 주가 |
| 배당 | 285원 (약 0.91%) | 네이버 증권 기준 |
| 증권사 목표주가 평균 | 40,000원 | 현재가 대비 약 +27% |
코미코 목표주가 평균 40,000원은 6월 고점(55,777원)보다 한참 낮습니다. 증권사들도 고점 주가는 실적보다 앞서 갔다고 본 셈입니다. 2026년 예상 영업이익(1,200억원)이 2025년(1,110억원)보다 8% 정도 많은 수준이라, 지금 몸값을 정당화하려면 2027년 이후 성장이 더 빨라져야 합니다. 목표주가는 전망일 뿐 약속이 아닙니다.
코미코는 누가 사고 누가 팔았나?
답: 최근 석 달은 외국인과 개인이 사고, 기관이 팔았습니다. 최근 60거래일 외국인 +372억원, 개인 +307억원, 기관 −690억원입니다.
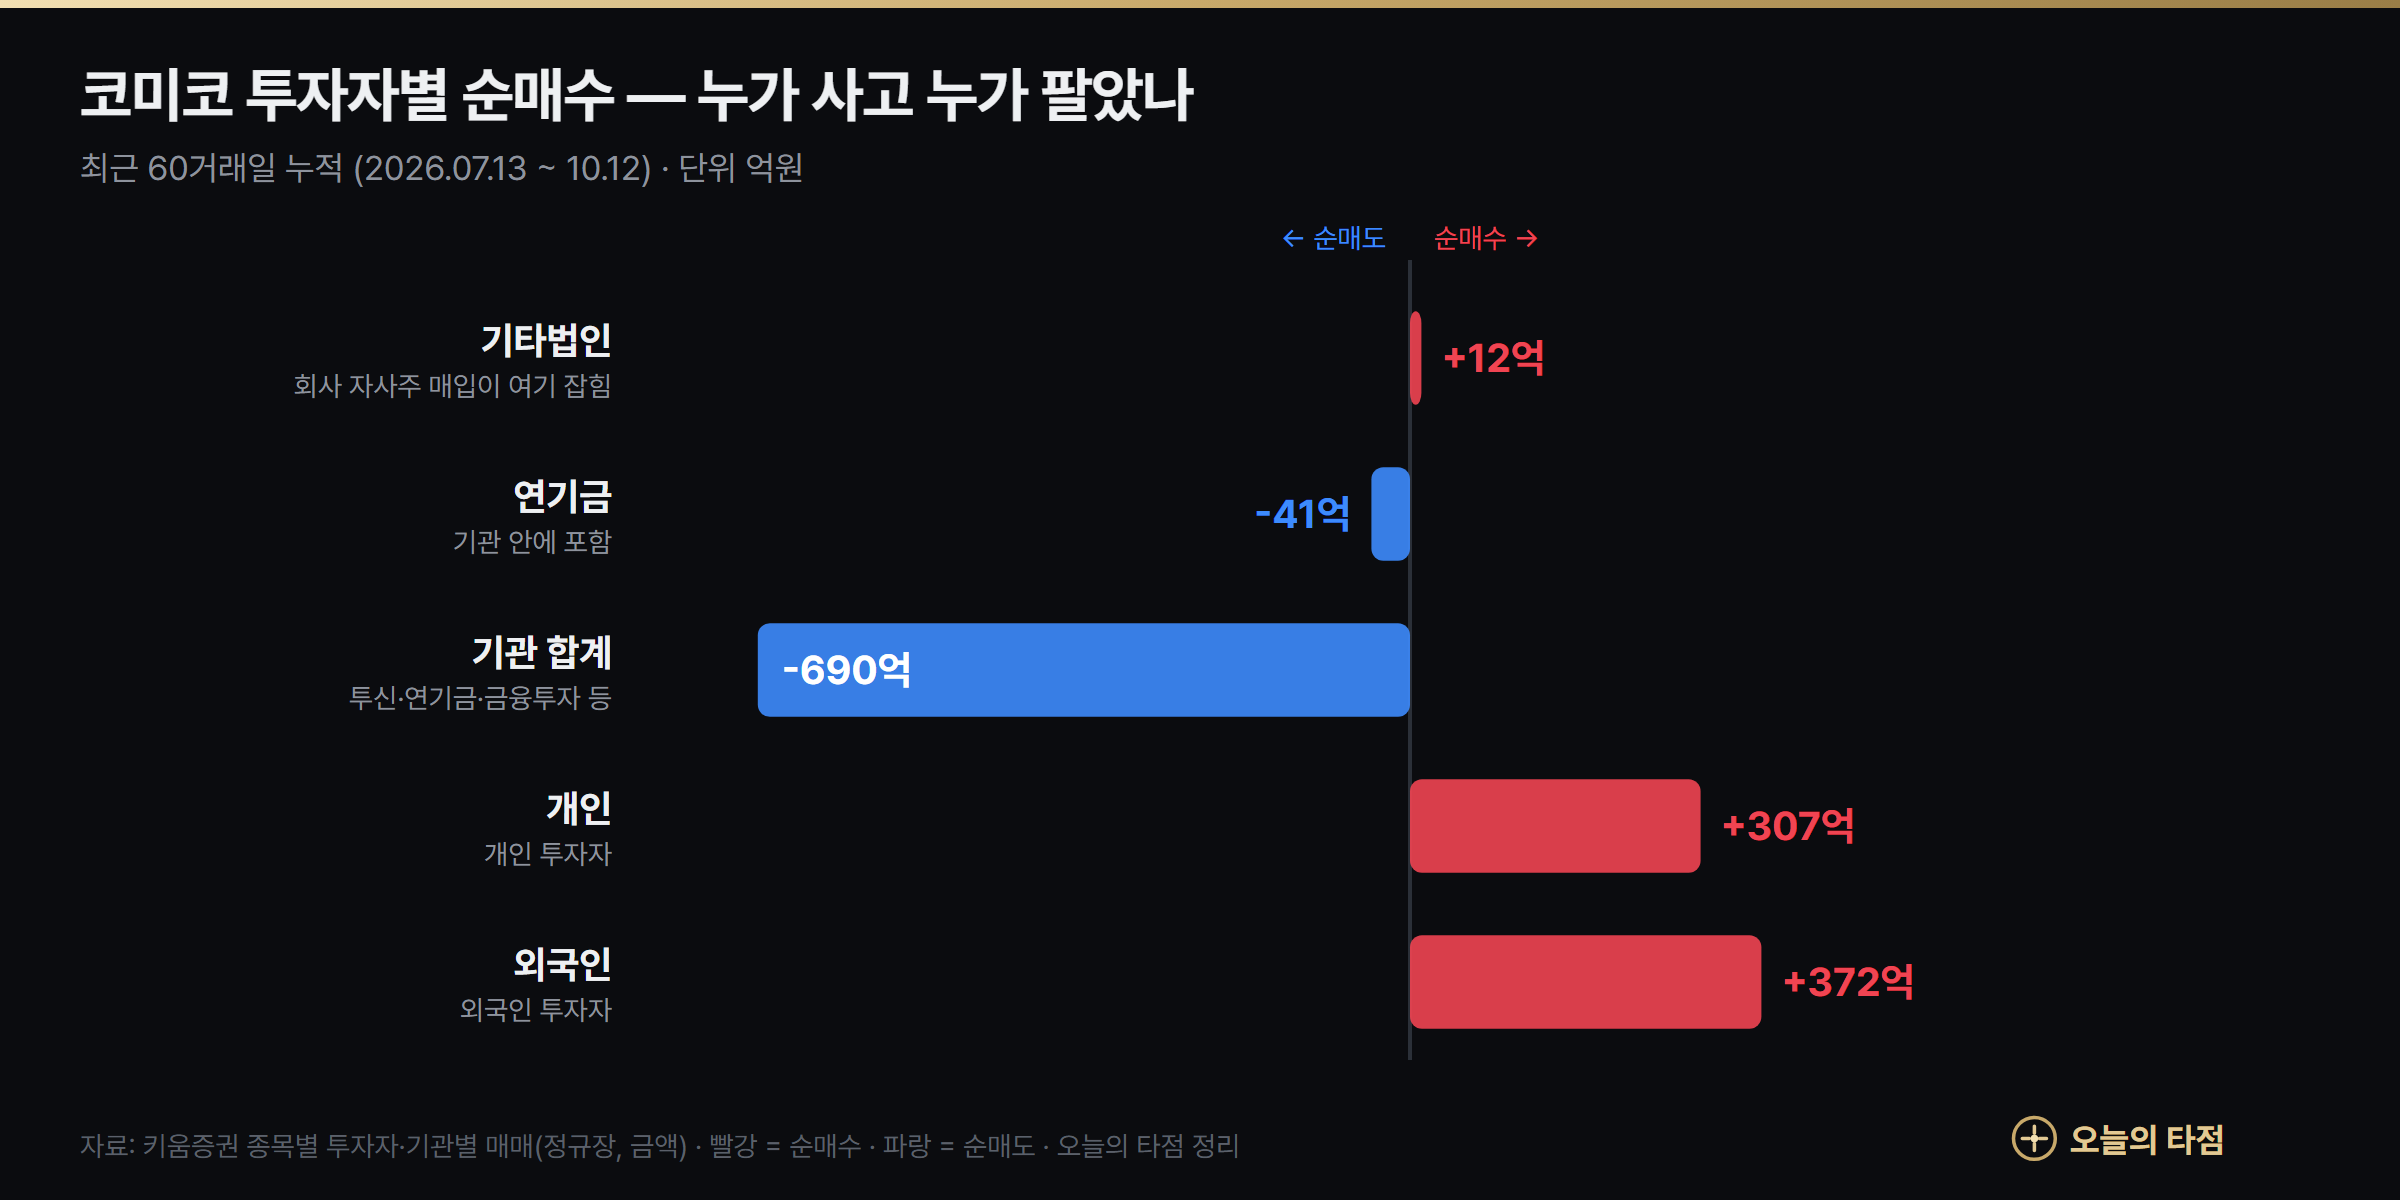
- 외국인 +372억원: 최근 20거래일에도 +281억원으로, 9월 반등을 외국인이 이끌었습니다. 120거래일로 넓히면 +1,515억원입니다.
- 기관 −690억원: 최근 20거래일에도 −407억원으로 계속 팔고 있습니다. 120거래일로 넓히면 −1,535억원으로, 외국인이 산 만큼 기관이 판 셈입니다.
- 개인 +307억원: 최근 20거래일 +121억원으로 조금씩 샀습니다.
코미코 공매도·대차잔고는 어떤가?
답: 거래 재개 직후 크게 늘었던 공매도가 줄어 지금은 평소 수준이고, 대차잔고도 거래 재개 직후보다 줄었습니다. 20거래일 평균 공매도 비중 5.91%(공매도 재개 뒤 평균 5.73%), 대차잔고 약 317만주(20거래일 전보다 −9%)입니다.
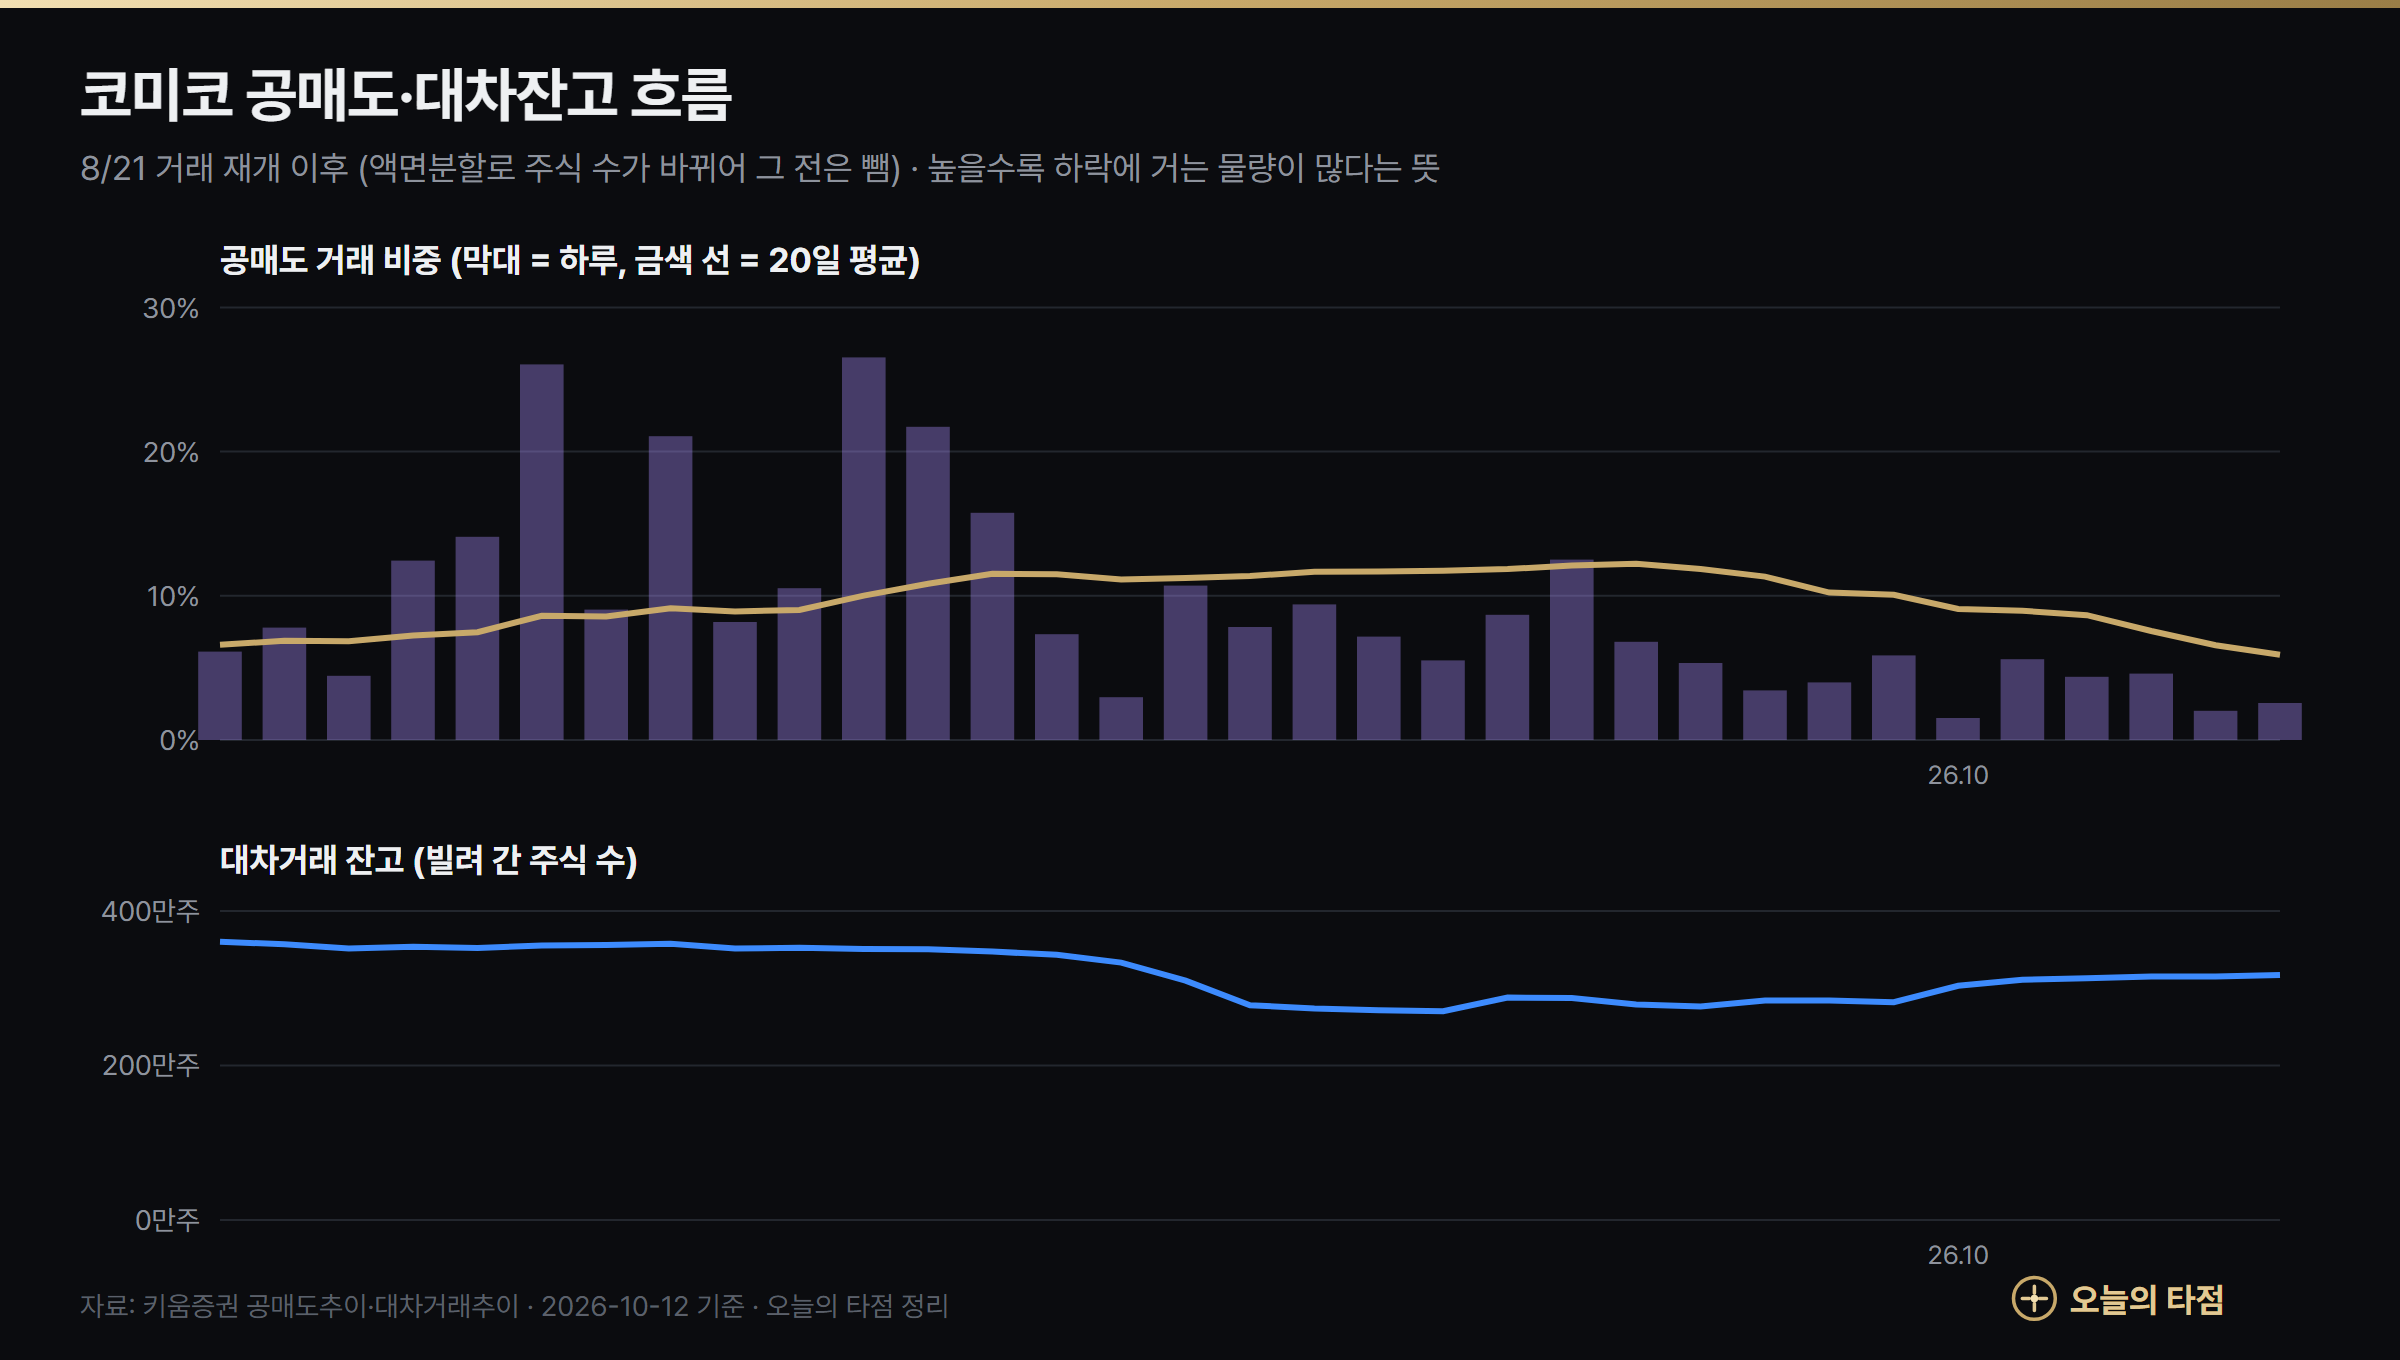
- 공매도 비중: 거래 재개 직후인 8월 28일(26.1%)과 9월 4일(26.5%)에는 하루 거래의 4분의 1이 공매도였습니다. 그 뒤 꾸준히 줄어 최근 20거래일 평균은 5.91%로 평소(5.73%)와 비슷하고, 10월 들어서는 하루 1.5~5.6% 수준입니다.
- 대차잔고: 빌려 간 주식은 약 317만주로, 거래 재개일(8월 21일) 360만주보다 줄었고 20거래일 전(347만주)보다도 9% 적습니다. 공매도 재료가 조금씩 줄고 있다는 뜻입니다.
- 신용: 신용잔고율은 1.38%로 1년 평균(1.83%)보다 낮지만, 10월 8일 하루 거래 중 신용으로 산 비중(신용 공여율)은 23.65%로 1년 평균(15.17%)보다 높았습니다. 빚을 내 산 단기 매수가 늘면 급락 때 매물이 몰릴 수 있습니다.
코미코 지지선과 저항선은 어디인가?
답: 아래로는 20일·120일선이 겹친 약 30,900원이 1차 지지, 200일선 27,165원이 2차 지지입니다. 위로는 급락 전날 종가 33,500원과 10월 고점 36,200원이 저항입니다.
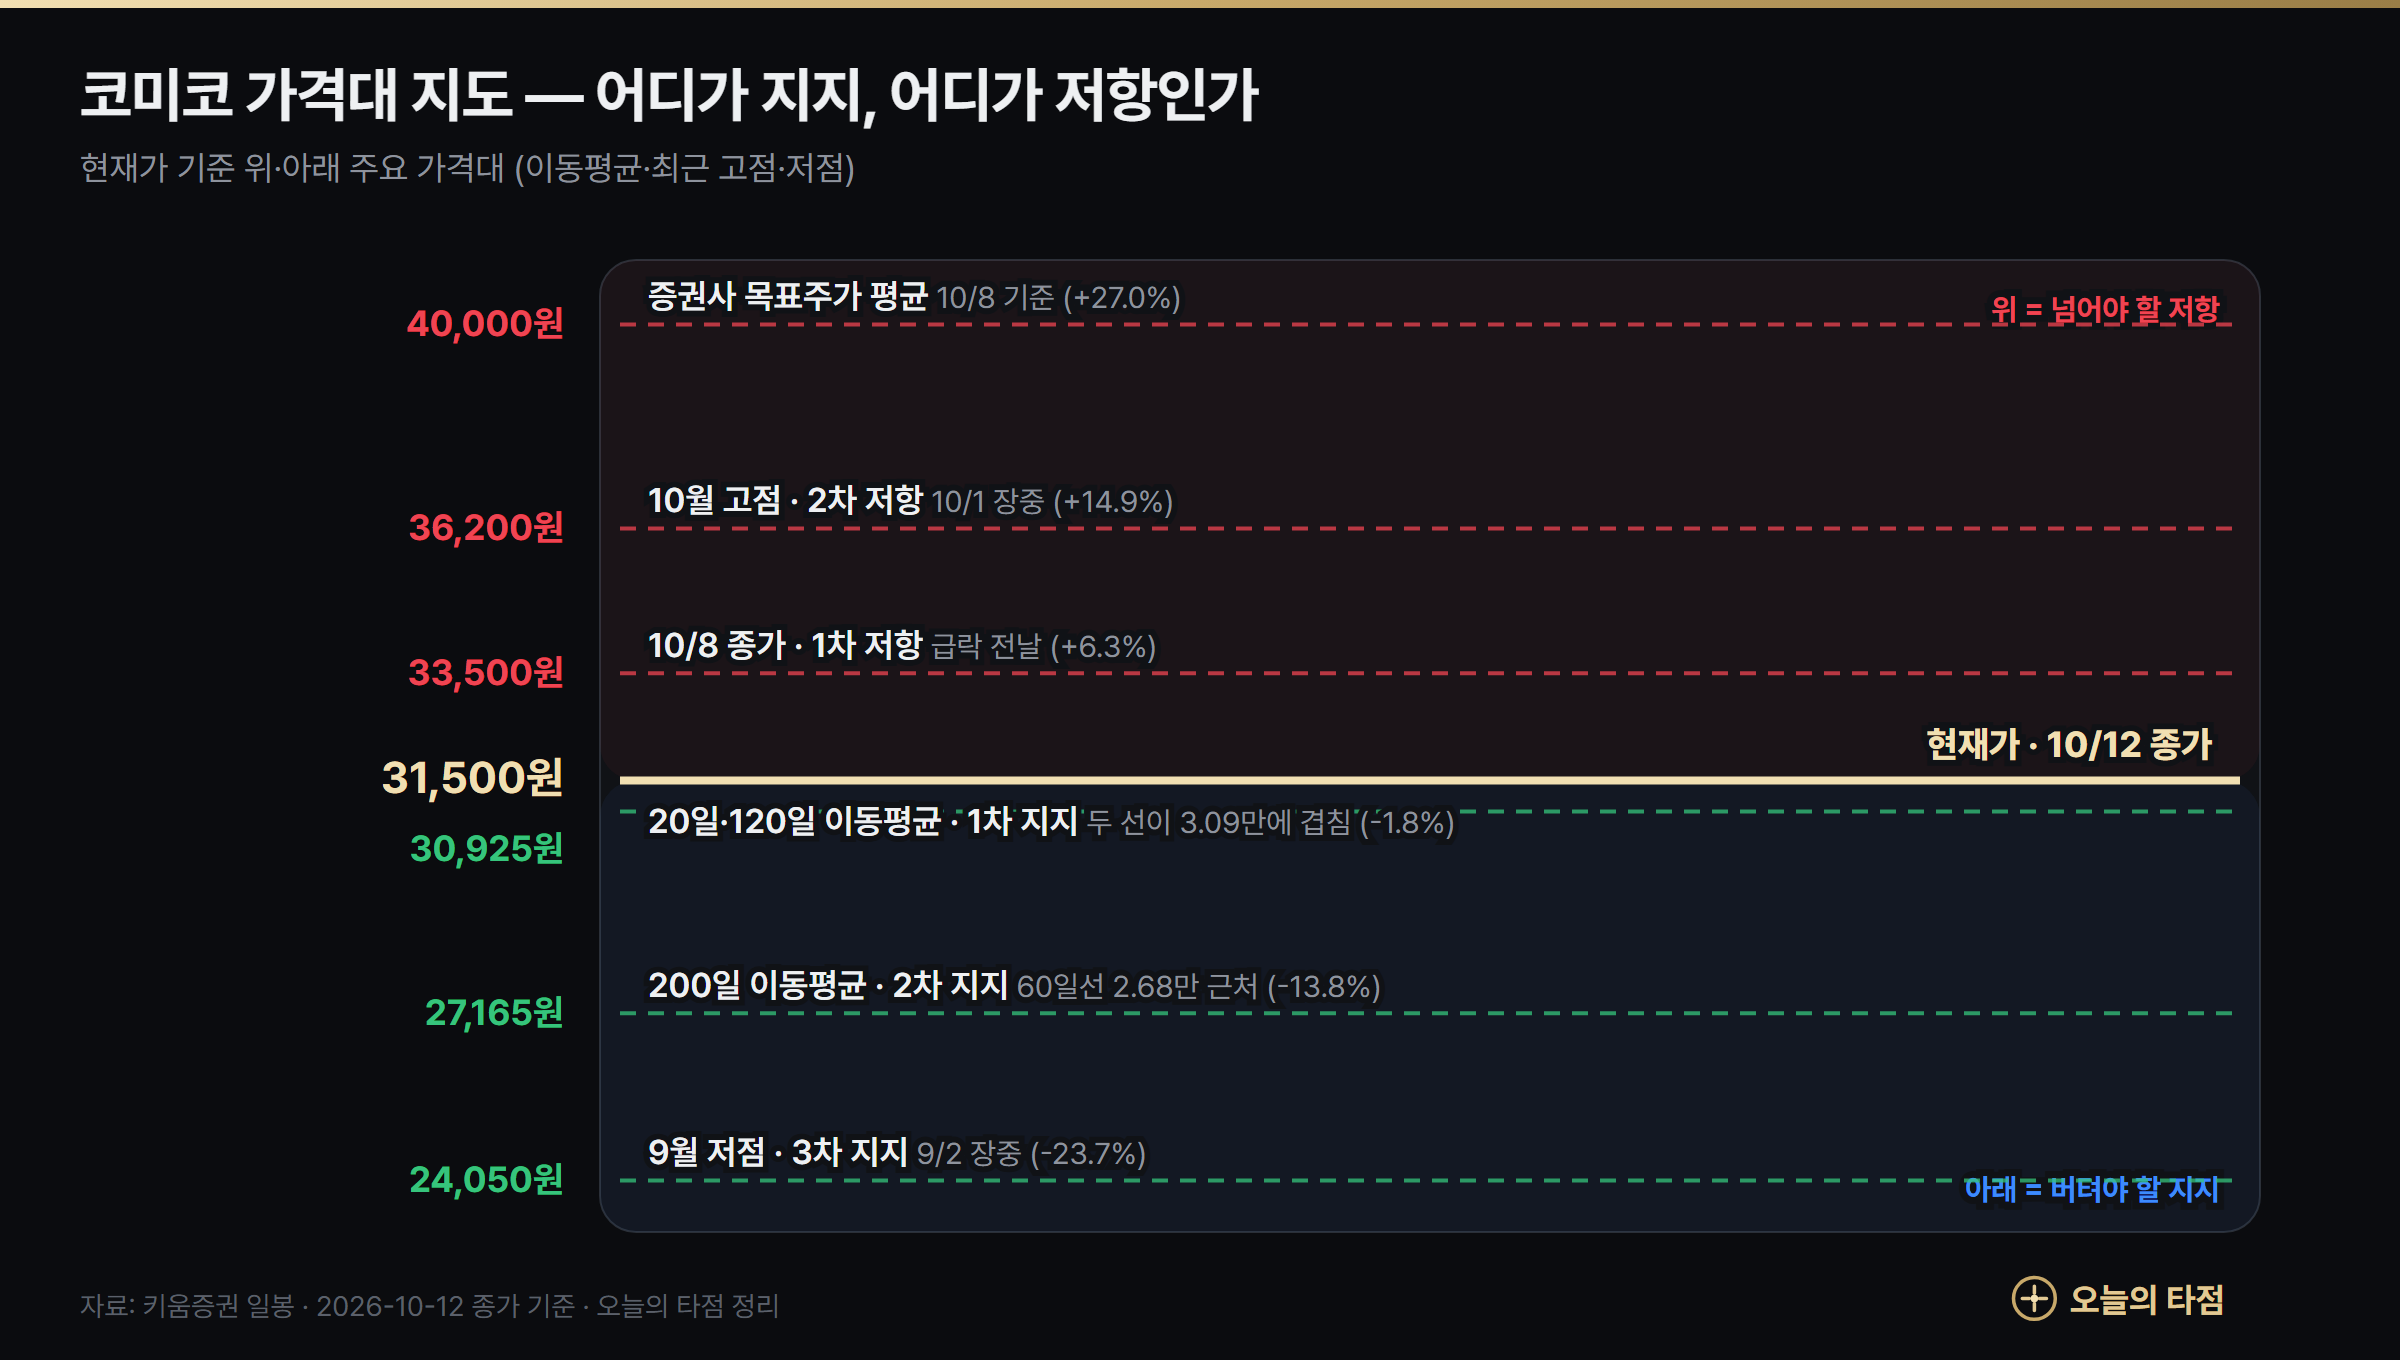
- 상승 신호: 33,500원을 종가로 다시 넘고 10월 고점 36,200원을 돌파하면, 9월부터 이어진 회복 흐름이 계속된다고 볼 수 있습니다.
- 하락 신호: 20일·120일선(약 30,900원)이 종가로 깨지면 60일·200일선(26,800~27,200원)까지 열어 둬야 합니다. 그 아래는 9월 저점 24,050원입니다.
- 단기 상태: 2일 RSI가 14.9로 낮아 단기적으로 많이 밀린 상태입니다. 하루 평균 변동폭(ATR)은 7.0%입니다.
오늘의 타점 모델은 코미코를 어떻게 보나?
답: 10월 12일 장 마감 분석에서 코미코는 스윙(10거래일) 후보 15종목 중 7번째였고, 과거 비슷한 신호의 이익 확률은 55.5%였습니다. 초단기(5거래일) 후보에도 7번째로 올랐습니다(이익 확률 55.4%).
모델이 코미코를 후보로 올린 이유는 6개월 강세주의 짧은 눌림입니다. 6개월 수익률이 상위권인 종목이 며칠 급하게 밀린 상황(2일 RSI 15 미만)으로, 과거 13년간 이런 신호 뒤 10거래일 수익이 비슷한 종목 평균보다 0.8%p 높았습니다.
솔직하게 말씀드리면 이익 확률 55.5%는 동전 던지기보다 조금 나은 수준입니다. 변동이 큰 종목일수록 정해 둔 손절과 기한을 지키는 것이 중요합니다. 구체적인 매수 타점·손절가·매도 기한은 회원에게만 보여 드립니다.
코미코 내일 타점은 얼마일까?
오늘의 타점은 매일 저녁 300종목을 같은 기준으로 계산해 다음 날의 타점·손절가·기한을 무료로 알려 드립니다. 타점에 닿으면 알림도 보내 드립니다.
코미코 주가 전망 — 시나리오와 체크포인트
답: 단기 방향은 3분기 실적에서 이익률이 다시 오르는지와, 꾸준히 파는 기관 매물을 외국인이 계속 받아 주는지에 달려 있습니다.
좋아지는 시나리오
- 3분기 영업이익이 예상(330억원)을 넘고 영업이익률이 17%대로 회복된다.
- 미국·대만 새 공장 가동이 본궤도에 오르고, 미코세라믹스 ESC 매출이 늘어난다.
- 외국인 매수가 이어지고 기관 매도가 멈춘다.
- 차트에서는 33,500원 회복 뒤 10월 고점 36,200원 돌파.
나빠지는 시나리오
- 3분기에도 이익률이 15% 안팎에 머물러 실적 기대가 낮아진다.
- 반도체 업종 차익 실현이 다시 나오고, 신용으로 산 매물이 한꺼번에 나온다.
- 외국인이 매수를 멈추고 기관 매도가 이어진다.
- 차트에서는 20일·120일선(약 30,900원) 이탈, 이후 200일선 27,165원 시험.
| 시점 | 볼 것 |
|---|---|
| 11월 중순 | 3분기 실적 · 영업이익률 · 미코세라믹스 이익 기여 |
| 매일 | 외국인·기관 매매 방향 · 신용 매수 비중 |
| 매일 | 20일·120일선(약 30,900원) 지지 · 33,500원 회복 여부 |
함께 보면 좋은 분석: 후성 주가 전망 · 파두 주가 전망 · SK하이닉스 주가 전망
정리: 코미코는 반도체 공장이 돌아갈수록 일감이 느는 부품 세정·코팅 회사이고, 자회사 미코세라믹스가 이익의 큰 몫을 냅니다. 매출은 꾸준히 늘었지만 이익률은 낮아졌고, 주가는 올해 기대와 실망 사이를 크게 오갔습니다. 지금은 3분기 이익률 회복을 확인하기 전, 짧은 추세선 위에서 버티는 자리입니다. 손절 기준을 먼저 정해 두는 것이 이 정도 변동성의 종목을 다루는 기본입니다.
참고 자료
- 시세(수정주가)·투자자별 매매·공매도·대차·신용: 키움증권 REST API (10월 12일 종가까지, 신용은 10월 8일까지)
- 실적·컨센서스·목표주가·배당: 네이버 증권 (10월 8일 기준)
- 거래 재개 첫날 급등: SBS Biz 애프터마켓 리뷰, 8월 24일
- 액면분할·무상증자 일정, 2분기 발표 전 예상치, 미코세라믹스 이익 기여: 알파디스틸 리포트, 7월 31일
- 증권사 리포트 목록과 목표주가 변화: 알파디스틸 코미코
- 10월 12일 증시: 뉴스핌 마감시황