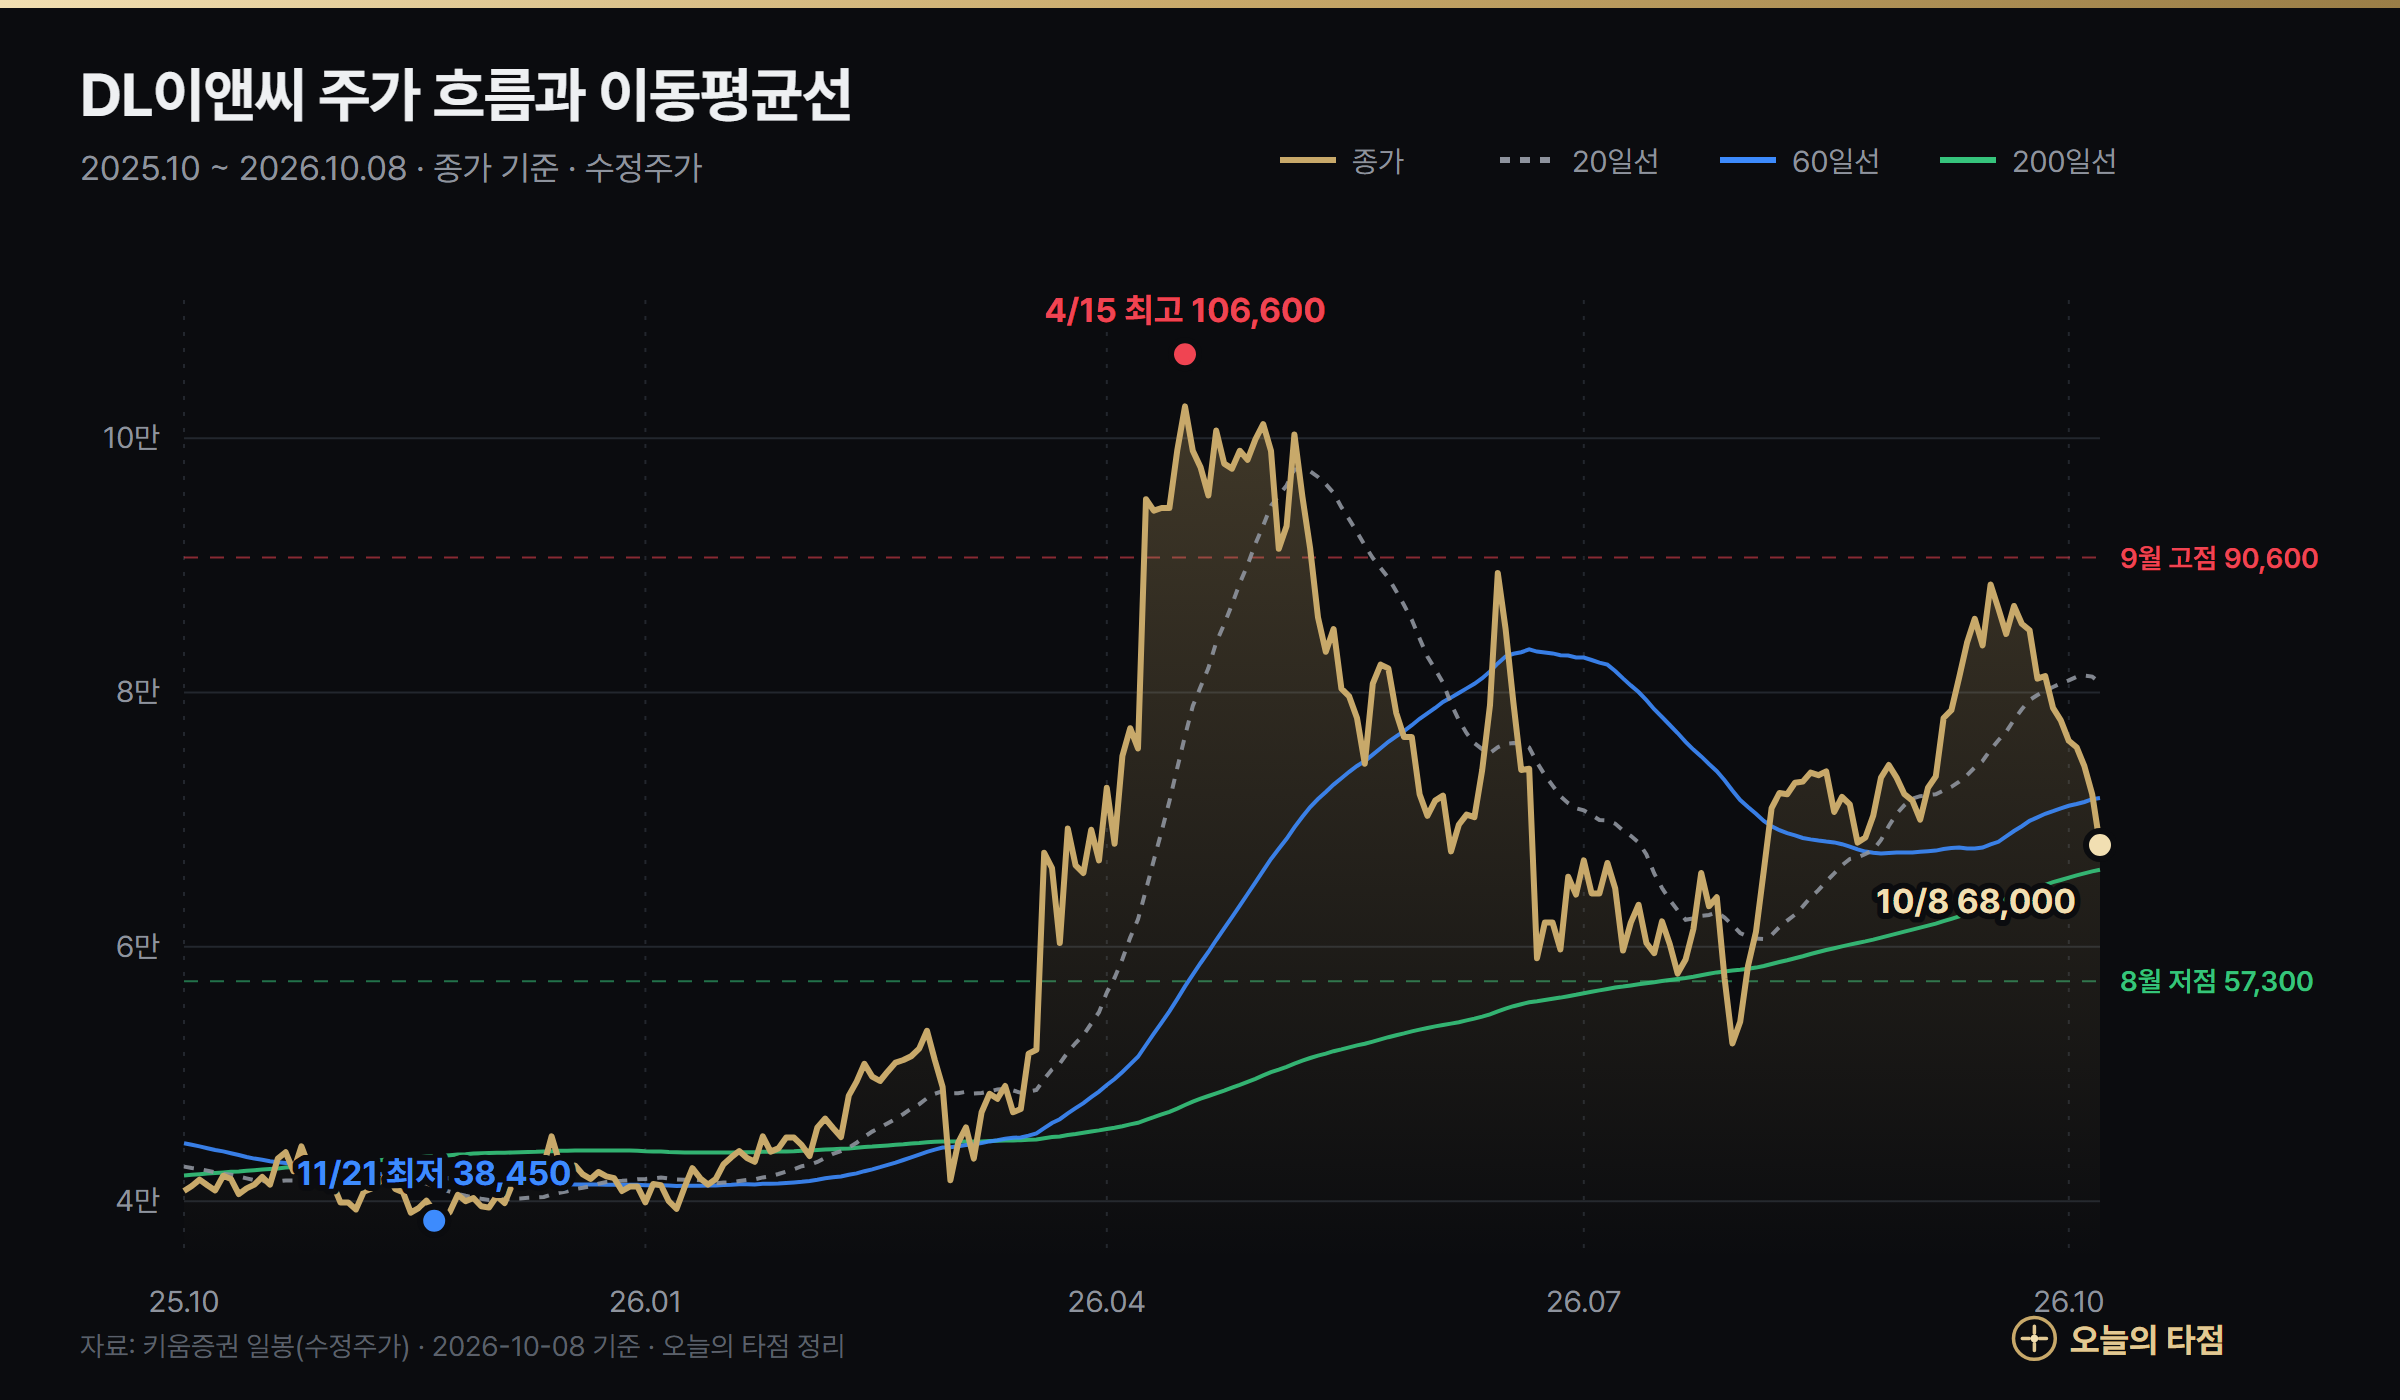
DL이앤씨 주가는 2026년 들어 '건설주'와 'SMR(소형모듈원전) 관련주' 사이를 오가며 크게 움직였습니다. 2025년 11월 21일 38,450원이던 주가는 2026년 4월 15일 장중 106,600원으로 상장 뒤 최고가를 찍었고, 10월 8일에는 68,000원까지 내려왔습니다. 오른 이유는 SMR, 내린 이유는 실적입니다.
이 글은 그 두 가지를 숫자로 나눠 봅니다. 자료는 키움증권 시세·투자자별 매매·공매도, 네이버 증권 실적·컨센서스, 관련 보도이며 모두 2026년 10월 8일 종가 기준입니다.
DL이앤씨 주가는 왜 4월에 10만원을 넘었나?
답: 미국 SMR 기업 엑스에너지와의 설계 계약, 그리고 엑스에너지 나스닥 상장으로 DL이앤씨가 가진 지분 가치가 크게 오른 영향입니다. 중동 재건 기대까지 겹쳐 4월 10일 장중 처음으로 10만원을 넘었습니다.
- SMR 설계 계약: 2026년 3월 국내 건설사 처음으로 미국 엑스에너지와 4세대 고온가스로 기반 SMR의 표준화 설계 계약을 맺었다고 보도됐습니다.
- 엑스에너지 지분: DL이앤씨는 2023년 1월 엑스에너지에 2,000만달러(약 300억원)를 투자했습니다. 엑스에너지가 나스닥에 상장한 뒤 지분 가치가 약 1,720억원, 투자 원금의 6배 가까이로 커졌다고 보도됐습니다.
- AI 전력 수요: AI 데이터센터로 전력 수요가 늘면서, 안정적인 전력원으로 SMR이 주목받은 흐름도 함께 작용했습니다.
왜 다시 6만원대로 내려왔나?
답: 3분기 실적 눈높이가 낮아졌기 때문입니다. 최근 증권사 4곳이 내놓은 3분기 영업이익 추정은 954억~1,025억원으로, 기존 시장 기대(약 1,277억원)보다 20% 안팎 낮습니다. 대형 플랜트 현장의 일회성 비용과 주택 착공 지연이 이유로 꼽혔습니다.
| 기간 | 수익률 | 설명 |
|---|---|---|
| 최근 5거래일 | -12.6% | 3분기 실적 눈높이 하향 보고서가 이어짐 |
| 최근 20거래일 | -12.8% | 9월 고점 90,600원에서 하락 |
| 최근 120거래일 | -28.0% | 4월 고점 이후 조정 |
| 11월 최저 대비 | +77% | 38,450원 → 68,000원 |
최근 보고서 제목도 분위기를 보여 줍니다. 대신증권 '아쉬운 3분기, 4분기에는 더 잘해보자', 키움증권 '좋았던 상반기, 쉬어가는 3분기', 하나증권 '다소 아쉬운 3분기', 한화투자증권 '아직까지 남은 숙제'입니다. 다만 같은 증권사들이 매수 의견은 그대로 유지했습니다. 실적이 한 분기 쉬어 가는 것이지 방향이 꺾였다고 보지는 않는다는 뜻입니다. 14일 RSI는 32로 과매도 가까이 내려와 있습니다.
DL이앤씨 실적은 어떤가?
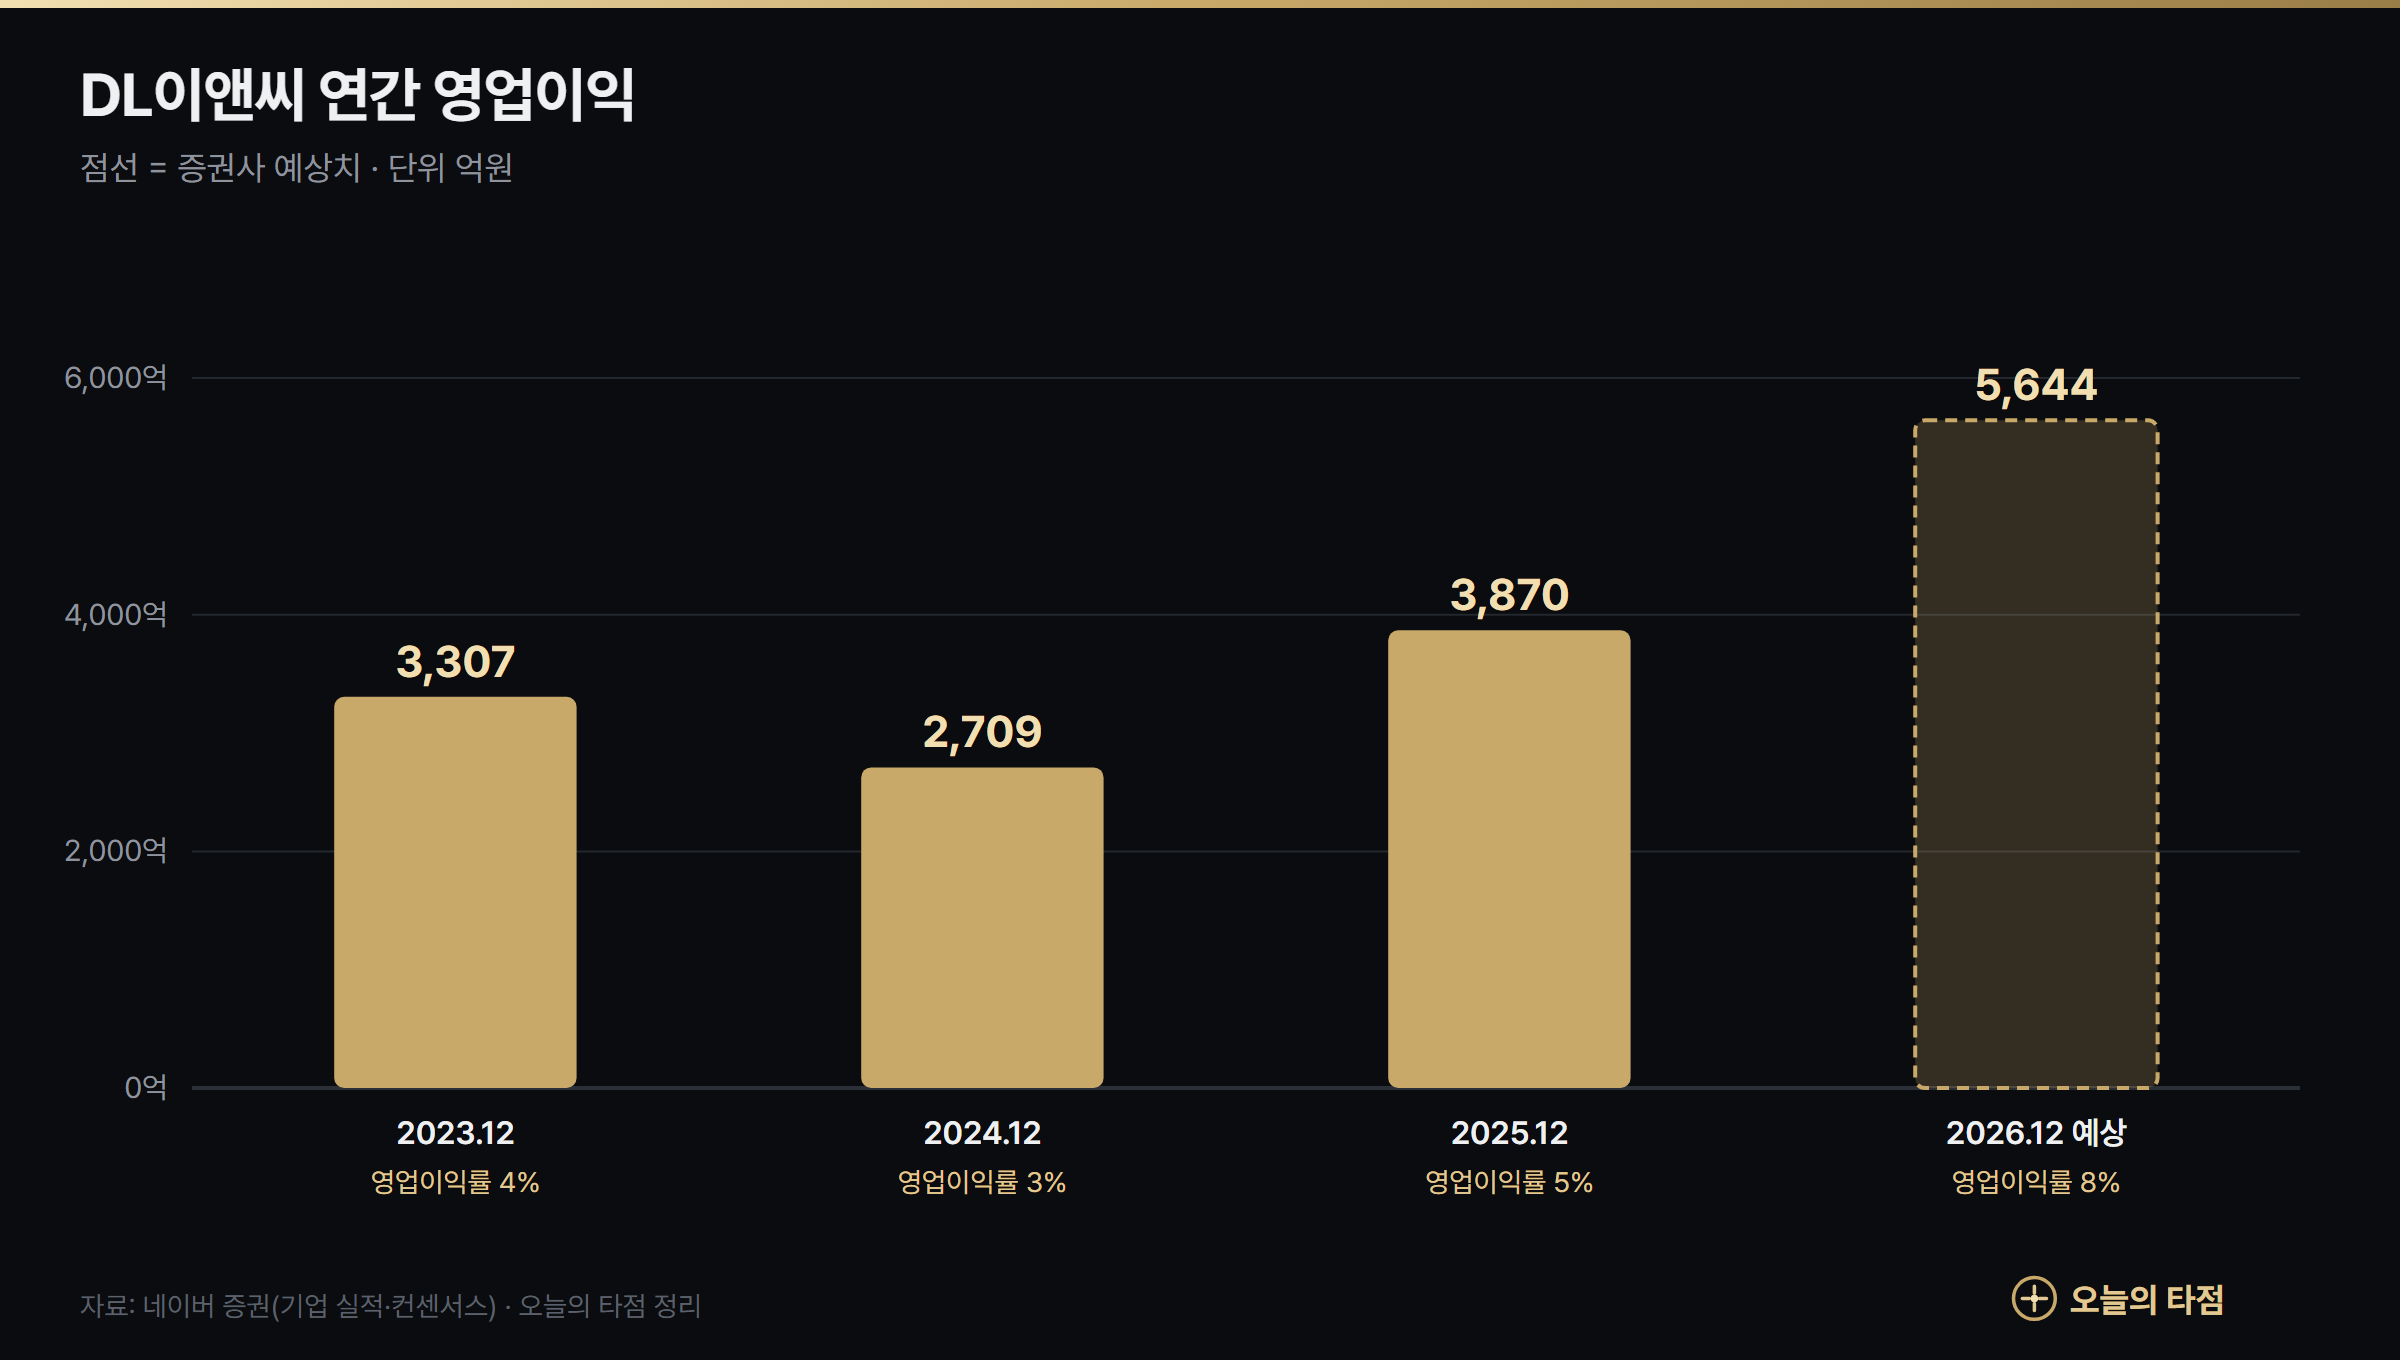
답: 매출은 줄고 있지만 이익률은 크게 좋아졌습니다. 2026년 예상 매출은 7조 174억원으로 2024년보다 적지만, 예상 영업이익은 5,644억원(영업이익률 8.0%)으로 2025년(3,870억원)보다 46% 많습니다. 수익성 낮은 현장을 줄이고 남는 현장 위주로 바꾼 결과입니다.
| 연도 | 매출액 | 영업이익 | 영업이익률 | 순이익 | 주당배당금 |
|---|---|---|---|---|---|
| 2023 | 7조 9,911억 | 3,307억 | 4.1% | 2,022억 | 500원 |
| 2024 | 8조 3,184억 | 2,709억 | 3.3% | 2,292억 | 540원 |
| 2025 | 7조 4,024억 | 3,870억 | 5.2% | 3,702억 | 890원 |
| 2026 (예상) | 7조 174억 | 5,644억 | 8.0% | 4,793억 | 1,046원 |
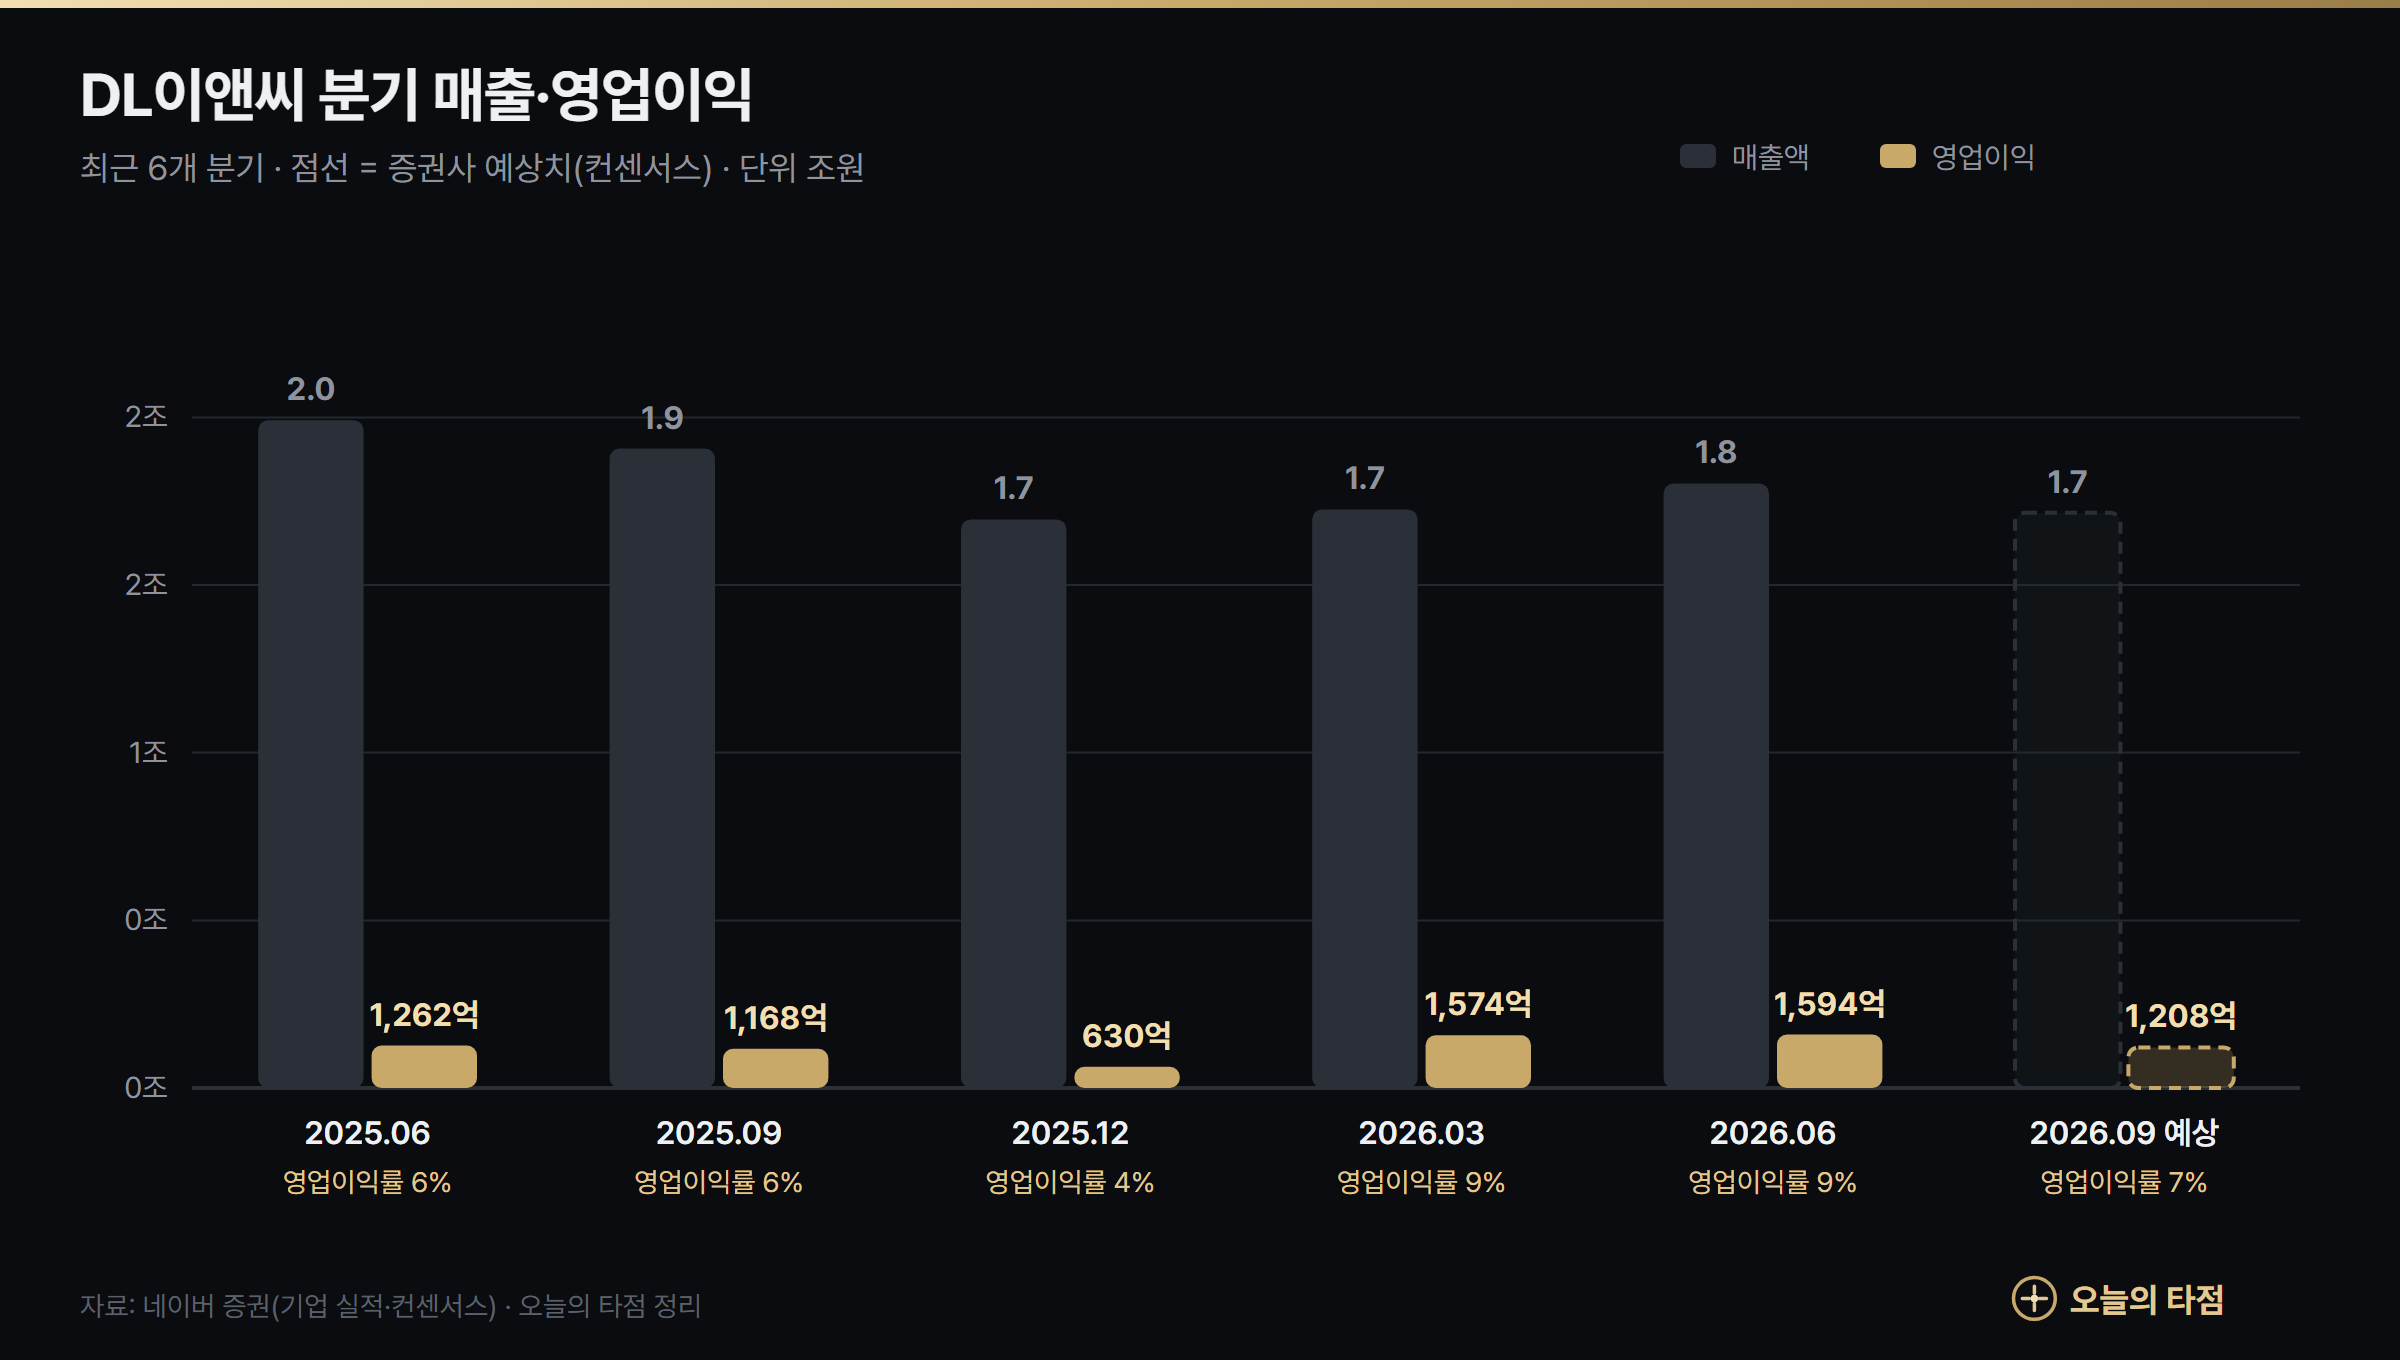
분기로는 2026년 1분기 1,574억원, 2분기 1,594억원으로 영업이익률 9%대를 냈습니다. 네이버 증권에 남아 있는 3분기 컨센서스는 1,208억원이지만, 10월 들어 나온 증권사 추정은 그보다 낮습니다. 부채비율은 2026년 6월 86%로 건설사치고 낮은 편입니다.
DL이앤씨 목표주가와 배당금은?
답: 증권사 목표주가 평균은 95,350원(현재가 대비 +40%)이고, 2025년 배당금은 주당 890원(수익률 1.3%)입니다. PBR 0.51배는 회사가 가진 순자산의 절반 값에 거래된다는 뜻입니다.
| 지표 (10/8 기준) | 값 | 읽는 법 |
|---|---|---|
| PER (최근 실적) | 4.7배 | 최근 4개 분기 주당순이익 14,481원 |
| 예상 PER (2026년) | 6.1배 | 예상 주당순이익 11,136원 |
| PBR | 0.51배 | 주당순자산 132,181원 |
| 배당수익률 | 1.31% | 주당 890원 (2026년 예상 1,046원) |
| 시가총액 | 약 2조 6,312억원 | |
| 목표주가 | 평균 95,350원 | 보도 기준 8만 7천~12만원, 모두 매수 의견 |
PER 4~6배, PBR 0.5배는 숫자만 보면 매우 싼 수준입니다. 하지만 건설사는 주택 경기, 미분양, 해외 현장의 일회성 비용 같은 위험 때문에 오랫동안 낮은 값을 받아 왔습니다. SMR이 실제 수주와 매출로 이어지는지가 이 할인이 줄어들지를 가를 열쇠입니다.
DL이앤씨는 누가 사고 누가 팔았나?
답: 최근 60거래일 동안 기관이 933억원, 기타법인이 1,188억원을 사고 개인이 2,137억원을 팔았습니다. 기관 안에서는 연기금이 422억원을 샀습니다.
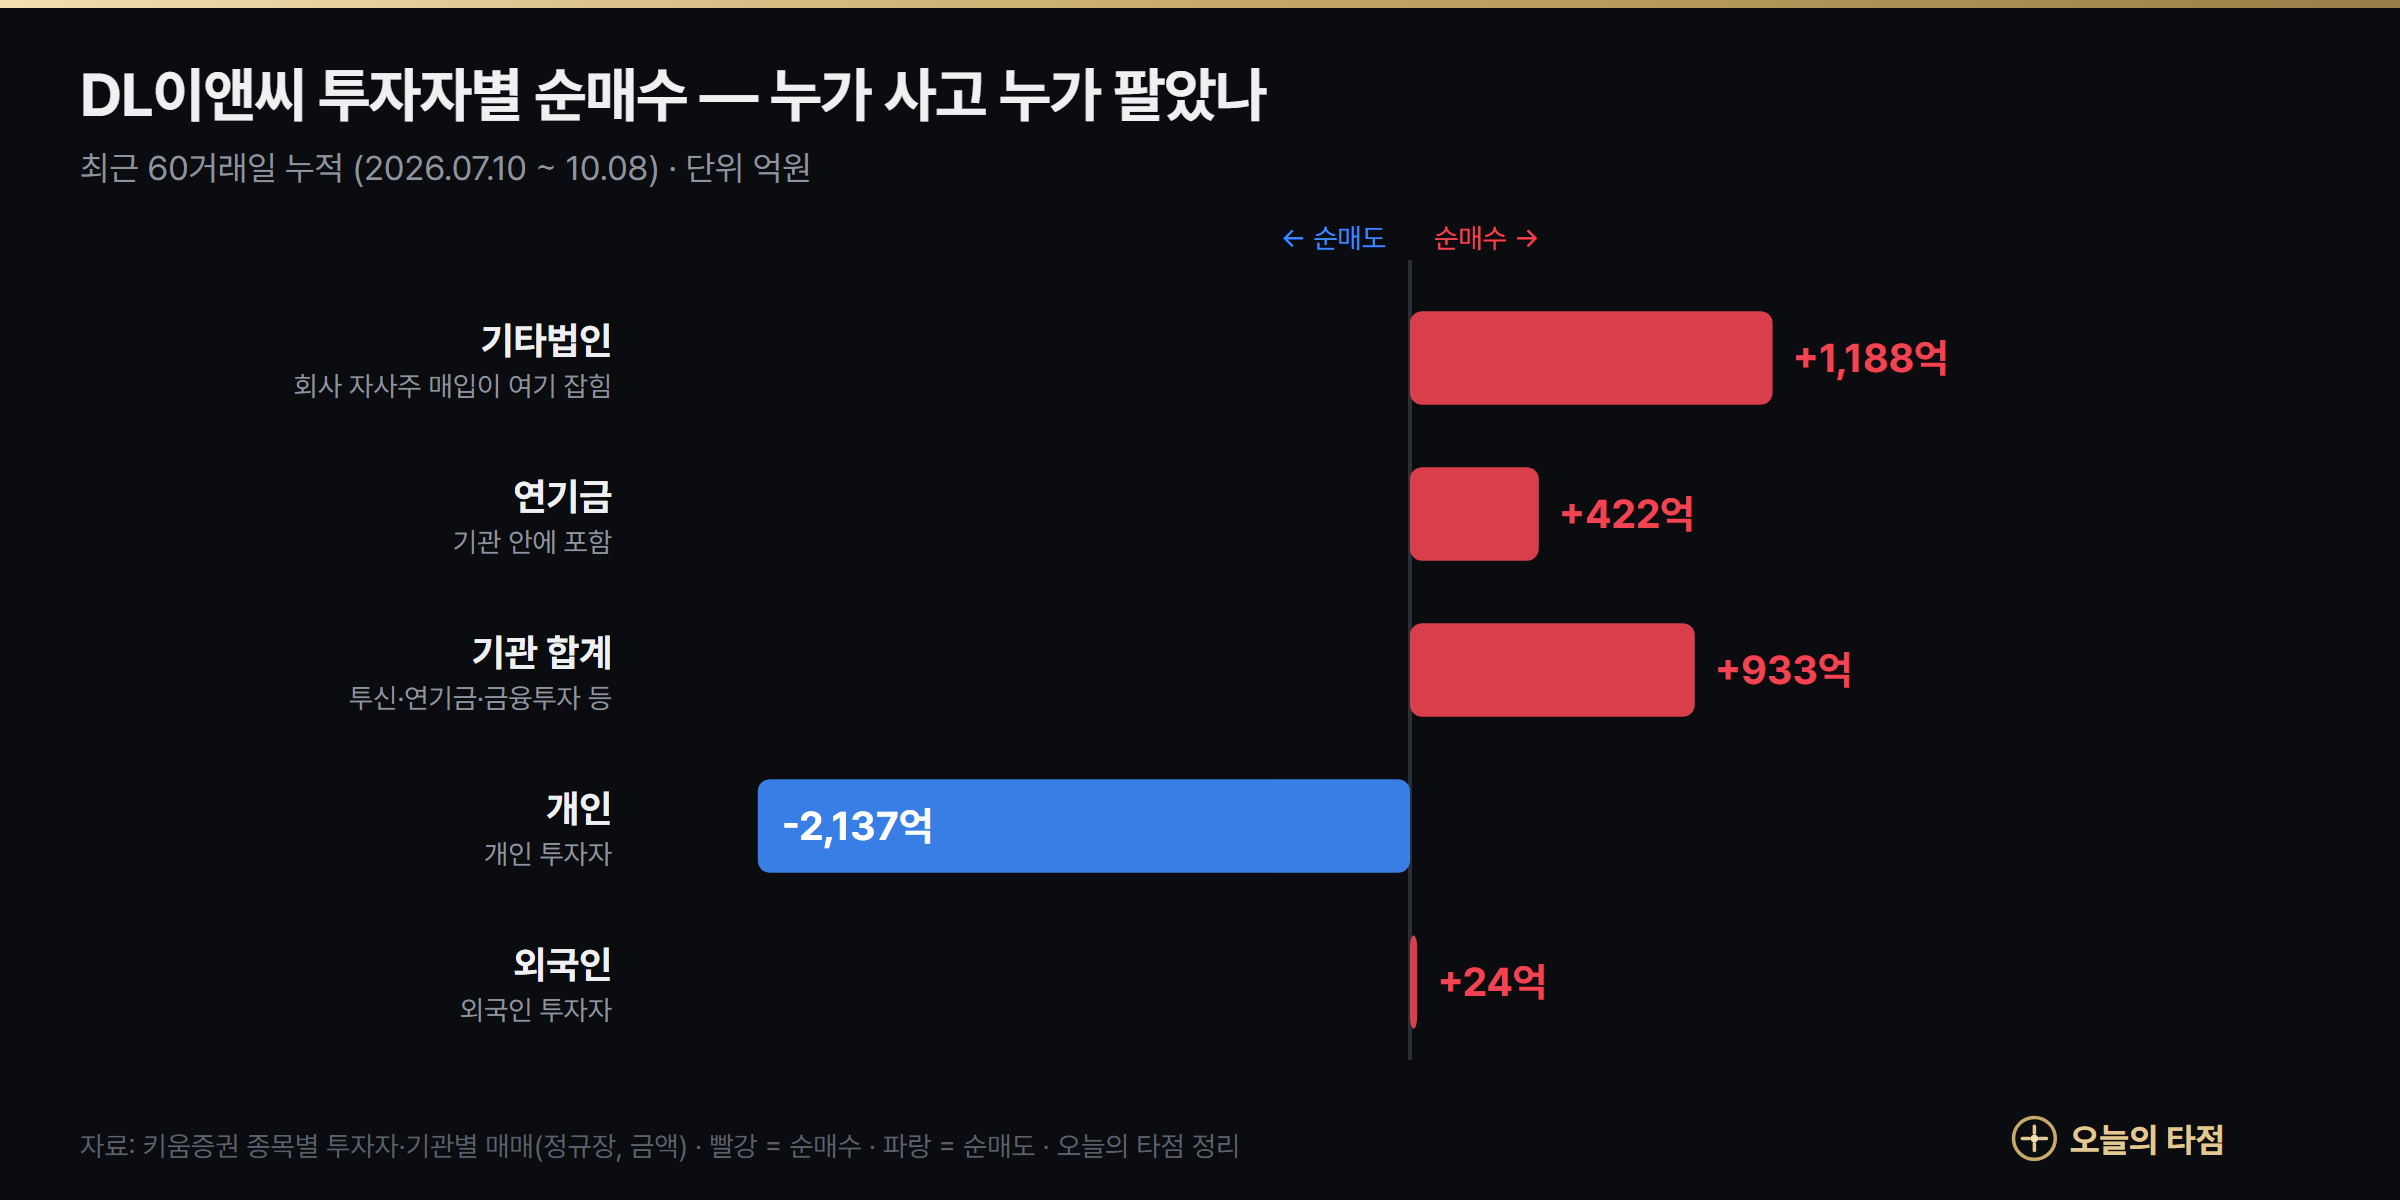
- 기타법인: 20거래일 동안 664억원 순매수. 회사의 자사주 매입·소각이 거론되고 있어 함께 볼 부분입니다.
- 최근 5거래일: 기관 -127억원, 외국인 +64억원, 개인 +77억원. 실적 우려 보고서가 나오며 기관이 팔았습니다.
DL이앤씨 공매도·대차·신용은 어떤가?
답: 공매도가 늘었습니다. 최근 20거래일 공매도 거래 비중은 평균 12.9%로 공매도 재개 뒤 평균(8.5%)보다 높고, 대차잔고(빌려 간 주식)는 약 290만주로 20거래일 전보다 18% 늘었습니다.
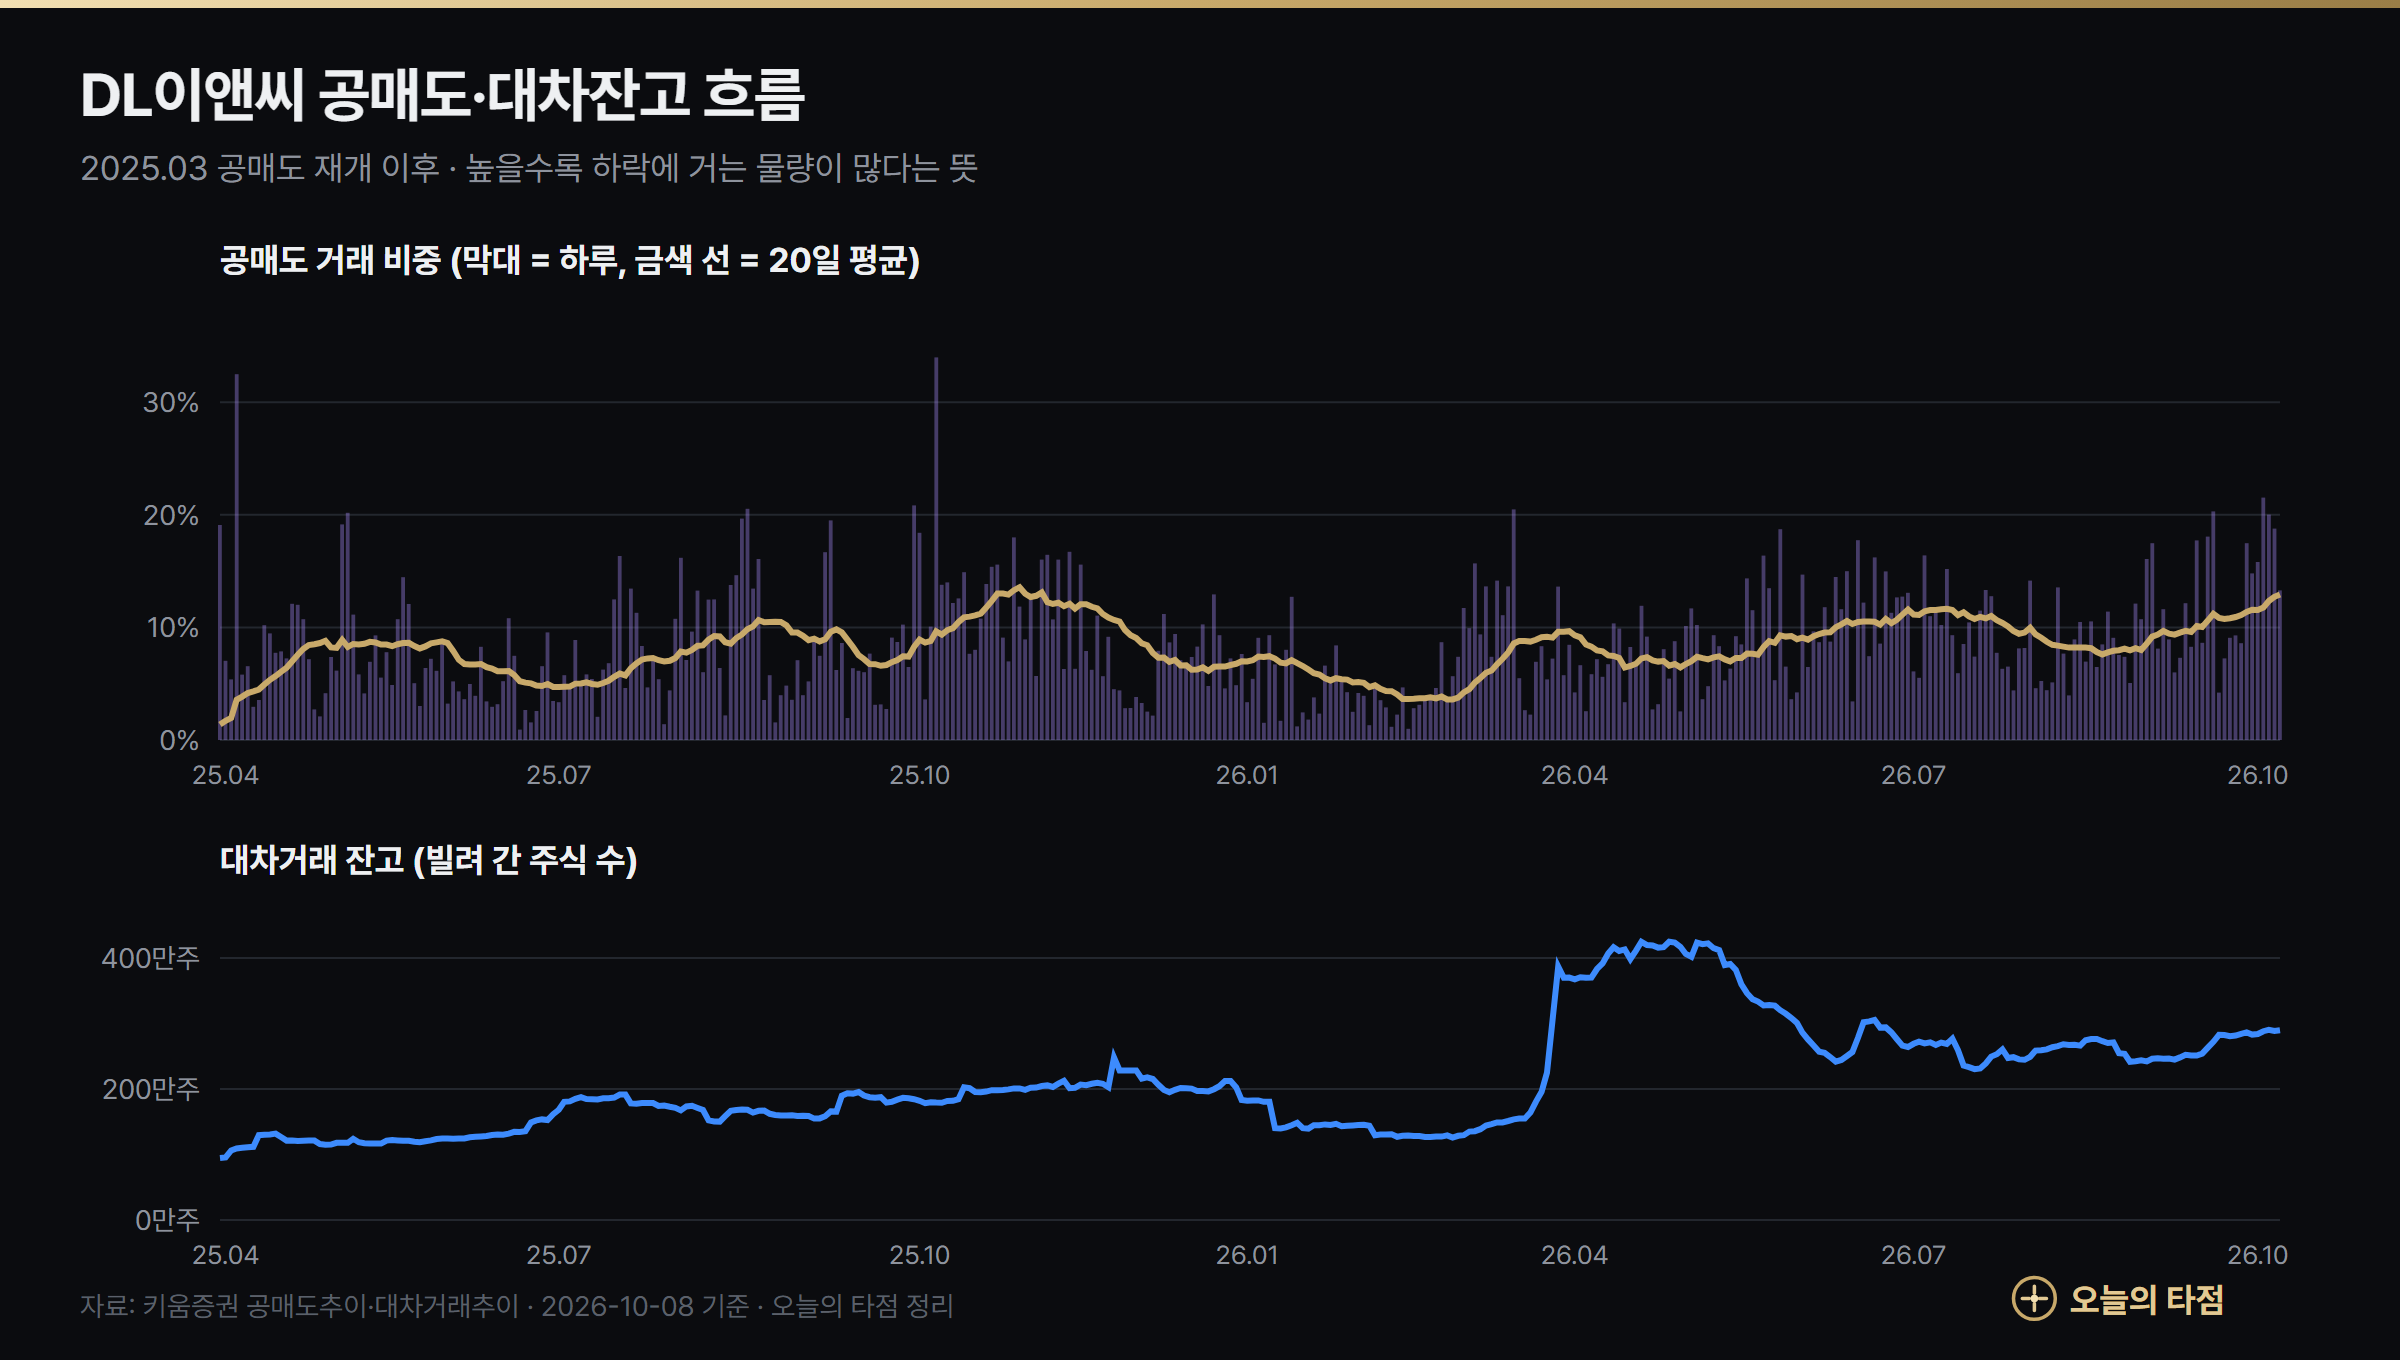
빚을 내 산 신용잔고율은 1.58%로 1년 평균(2.43%)보다 낮습니다. 실적 발표 전까지는 하락에 거는 공매도 쪽이 우세한 흐름이고, 실적이 우려보다 나으면 빌린 주식을 되갚는 매수(숏커버링)가 반등을 키울 수도 있습니다.
DL이앤씨 지지선과 저항선은 어디인가?
답: 아래로는 200일선 약 66,000원과 8월 저점 57,300원, 위로는 60일선 약 71,700원과 20일선 약 80,800원이 기준선입니다. 지금 주가는 장기 추세선인 200일선 바로 위에 있습니다.
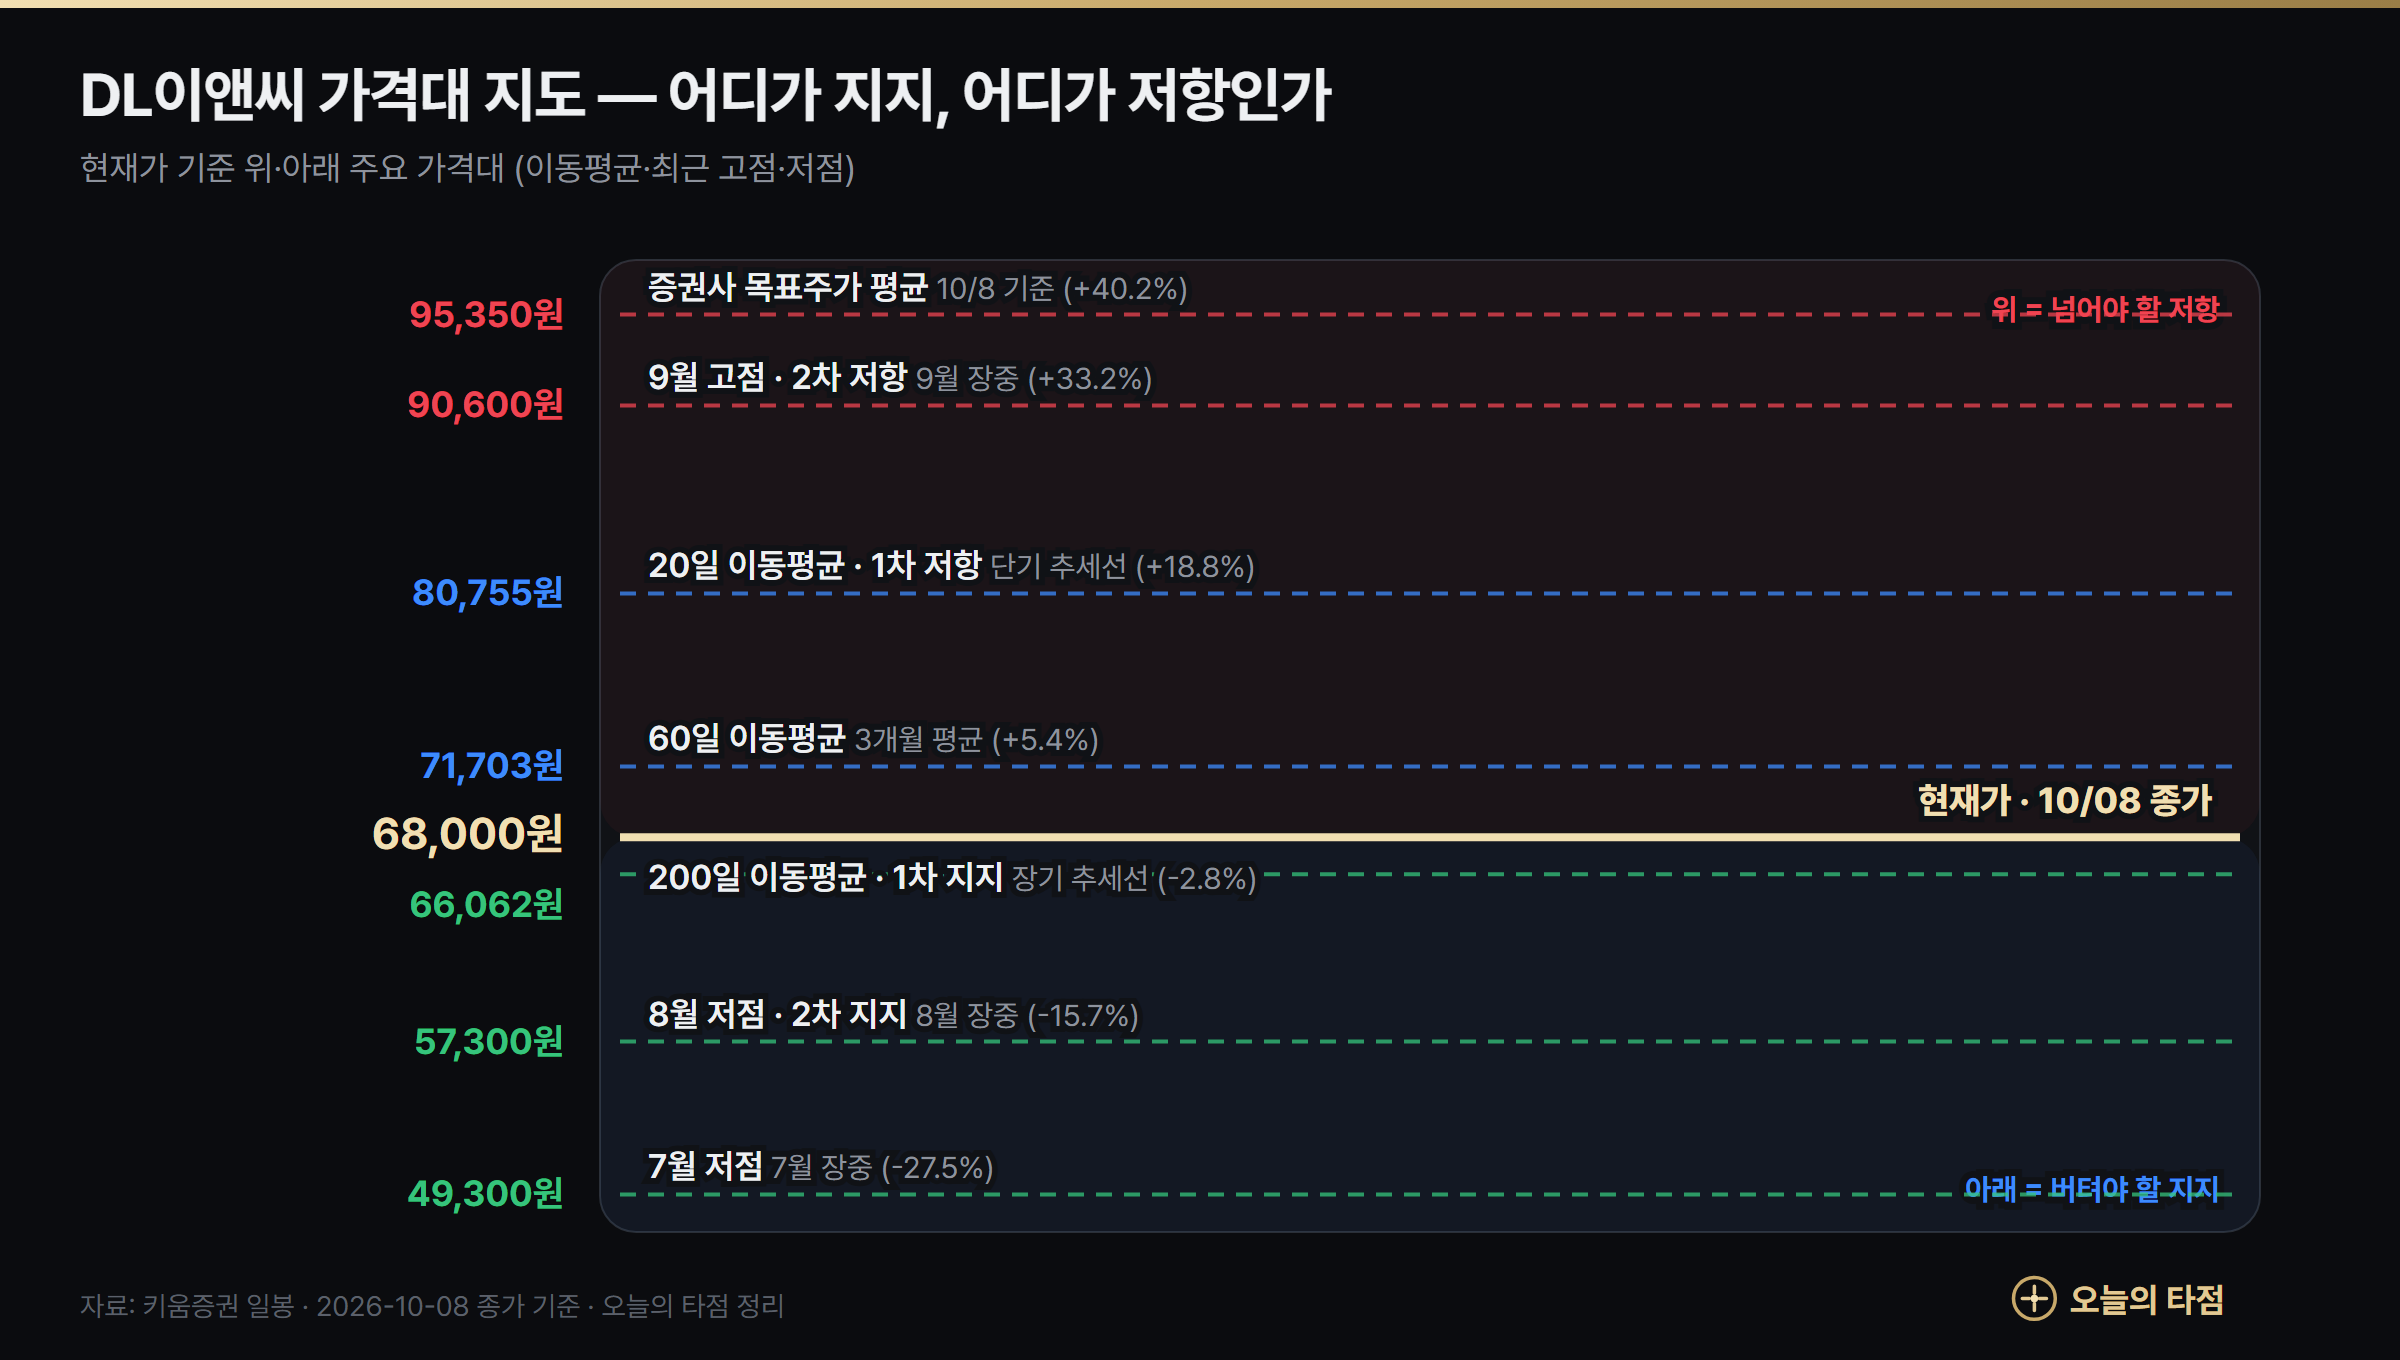
- 66,000원(200일선): 2025년 말부터 이어진 큰 상승 추세의 기준선입니다. 종가로 깨지면 8월 저점 57,300원까지 열려 있습니다.
- 71,700원(60일선) 회복: 단기 낙폭을 되돌리는 첫 신호입니다.
- 80,800원(20일선): 9월 반등 흐름으로 돌아가려면 넘어야 하는 선입니다.
오늘의 타점 모델은 DL이앤씨를 어떻게 보나?
답: 10월 8일 분석에서 DL이앤씨는 스윙(10거래일) 후보 15개 중 4위, 초단기(5거래일) 후보 4위였고, 과거 비슷한 신호의 이익 확률은 스윙 54.3%, 초단기 54.7%였습니다. 두 기간 모두 평균보다 나아 오늘의 추천에 들었습니다.
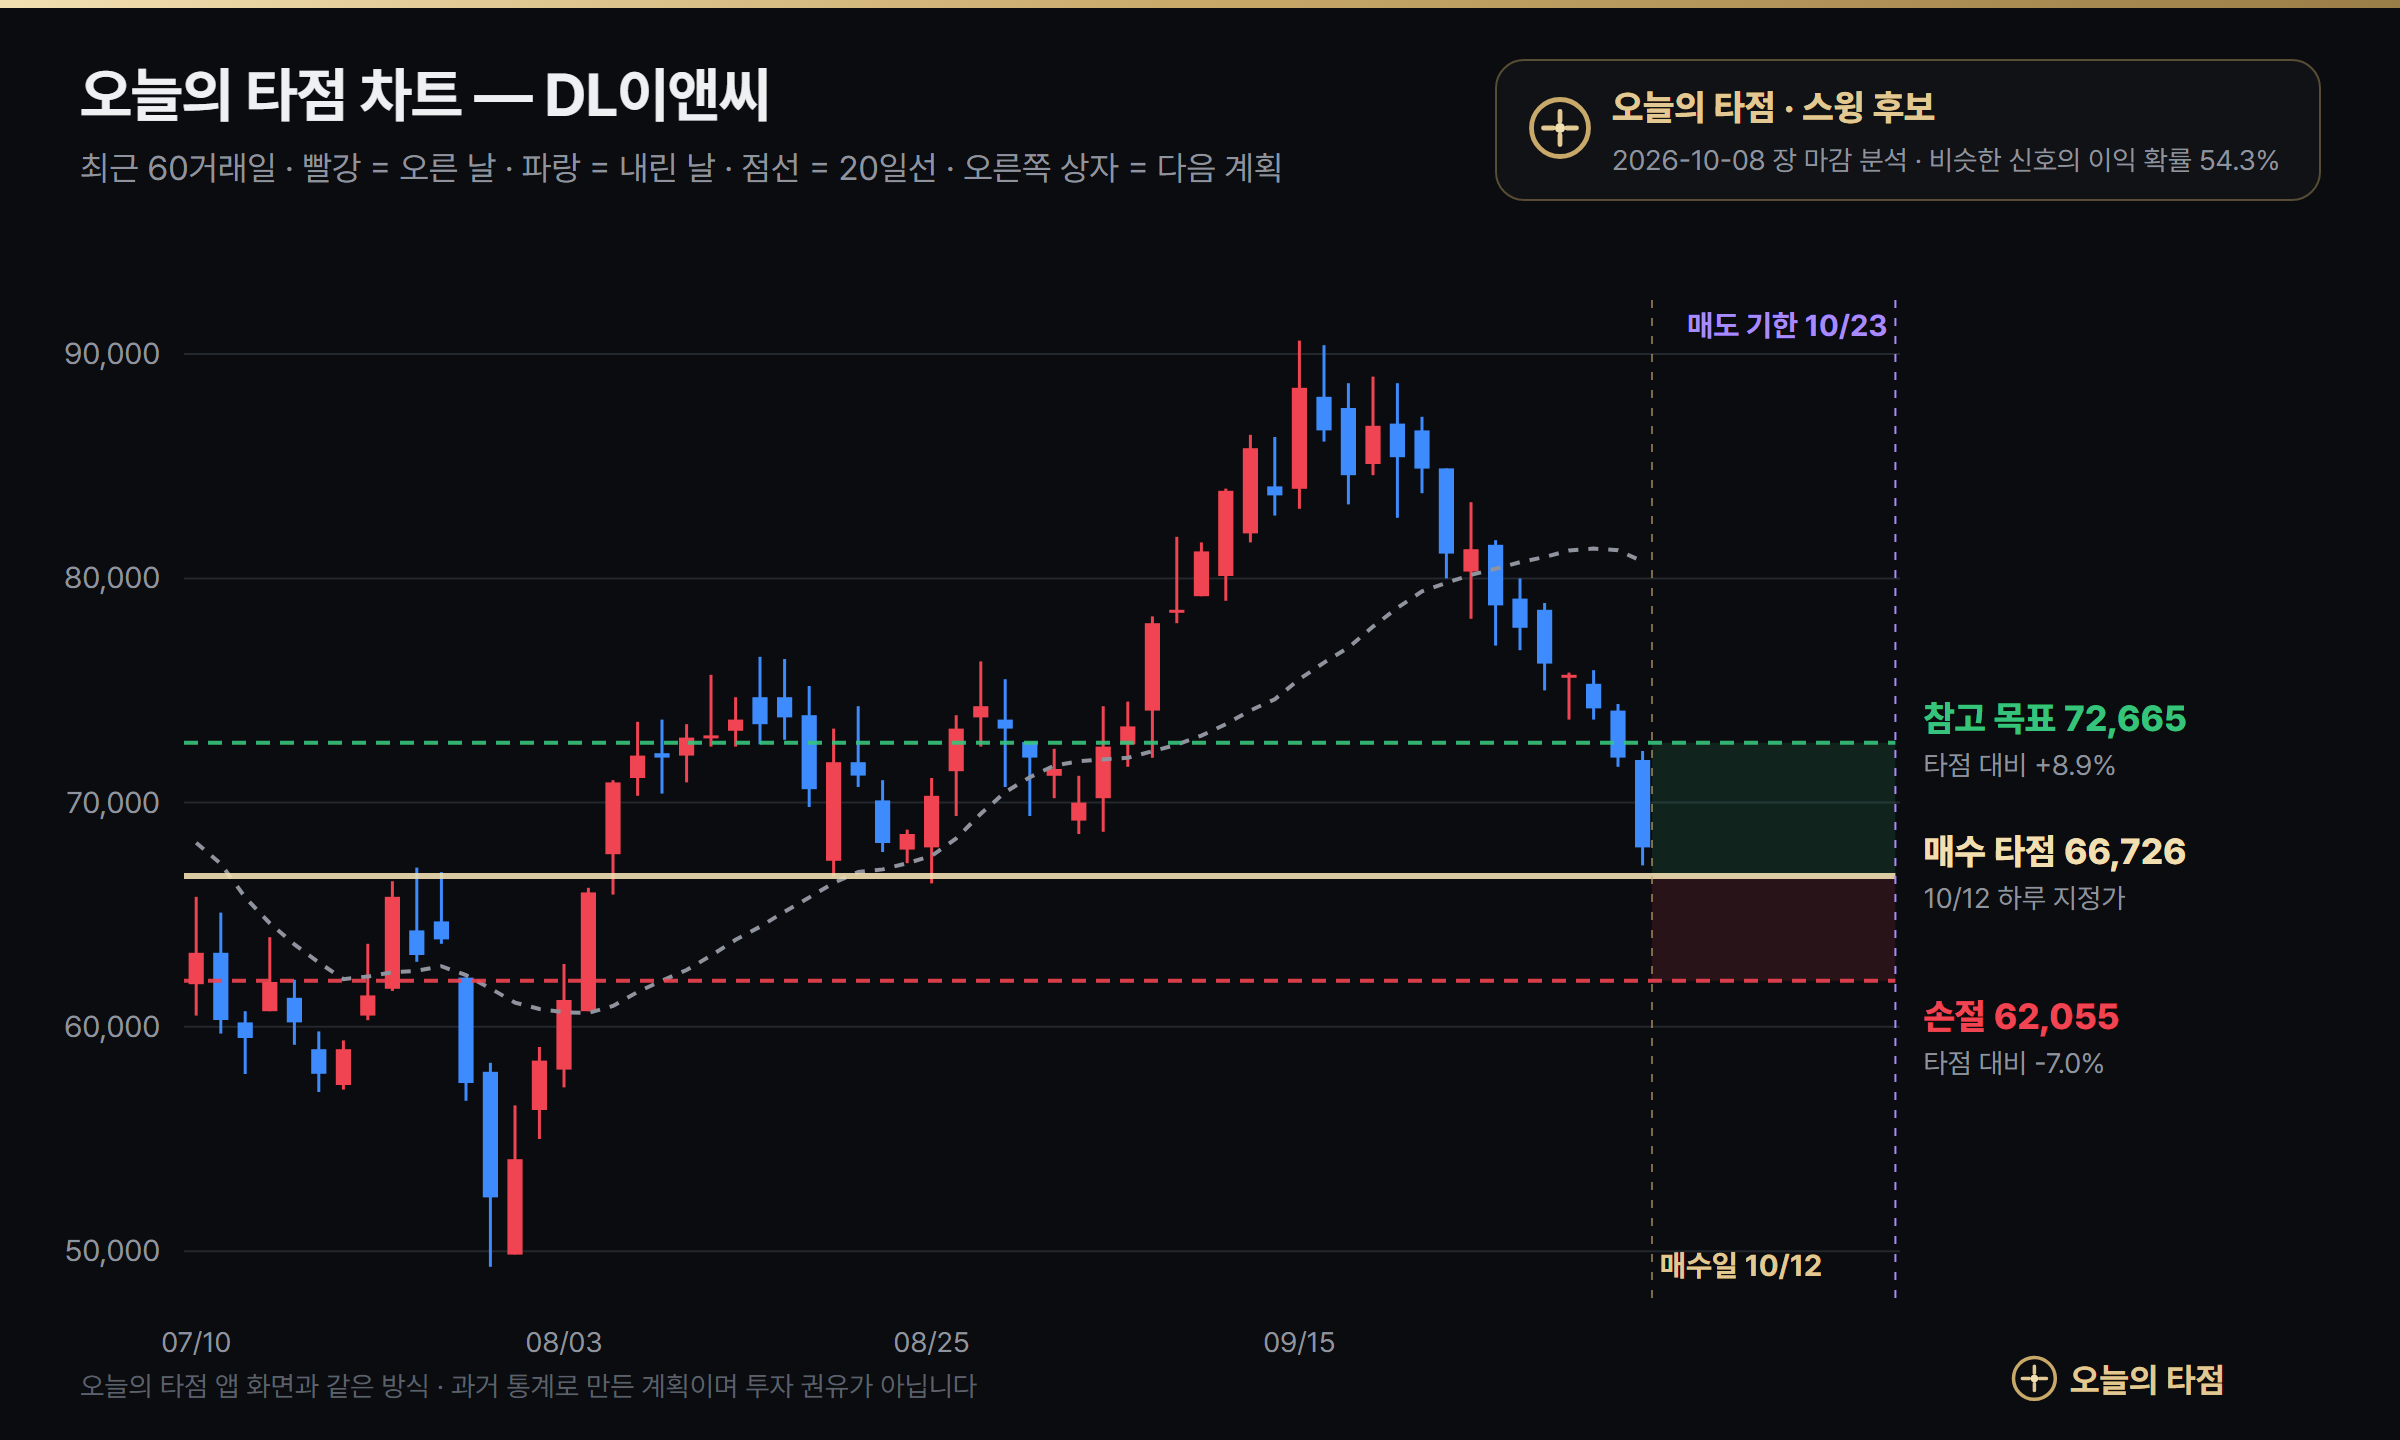
| 오늘의 타점 계획 (스윙) | 내용 |
|---|---|
| 매수 타점 | 10/12 하루 지정가 약 66,726원 (직전 종가 −1%) |
| 손절 | 약 62,055원 (−7%) |
| 매도 기한 | 10/23 종가 (10거래일) |
| 참고 목표 | 약 72,665원 (+8.9%) |
모델이 본 신호는 '5일 낙폭 상위 10%(단기 되돌림)'와 '종가가 하루 저점 근처, 200일선 위'입니다. 과거 13년간 이런 신호 뒤 10거래일 수익은 비슷한 종목 평균보다 약 0.3%p 높았습니다. 다만 모델은 다가오는 3분기 실적 발표를 알지 못합니다. 실적 발표가 보유 기간 안에 있으면 결과에 따라 손절선이 쉽게 닿을 수 있다는 점을 함께 보셔야 합니다.
이런 계획, 매일 저녁 300종목으로
오늘의 타점은 매일 장 마감 뒤 기간별 추천과 매수 타점·손절가·매도 기한을 무료로 알려 드립니다. 추천은 기간마다 최대 3개로 단순하게, 결과는 모두 기록합니다.
DL이앤씨 주가 전망 — 시나리오와 체크포인트
답: 단기는 3분기 실적이 낮아진 눈높이(영업이익 954억~1,025억원)와 비교해 어떻게 나오느냐, 중장기는 SMR이 실제 수주로 이어지느냐에 달려 있습니다.
좋아지는 시나리오
- 3분기 영업이익이 낮아진 추정치를 넘고, 4분기 회복이 확인된다.
- SMR 후속 계약이나 해외 수주가 숫자로 나온다.
- 자사주 매입·소각 같은 주주환원이 구체화된다.
- 차트에서는 200일선(약 66,000원)을 지키고 60일선(약 71,700원)을 되찾는다.
나빠지는 시나리오
- 플랜트 일회성 비용이 4분기까지 이어진다.
- 주택 착공 지연이 길어지며 매출 감소가 커진다.
- 차트에서는 200일선 이탈 뒤 8월 저점 57,300원까지 밀린다.
| 시점 | 볼 것 |
|---|---|
| 10월 하순~11월 초 | 3분기 실적 발표 · 플랜트 비용 · 수주 실적 |
| 수시 | 엑스에너지·SMR 관련 공시, 자사주 소각 여부 |
| 매일 | 200일선(약 66,000원) 지지 · 공매도 비중 |
정리: DL이앤씨는 순자산의 절반 값에 거래되는 '싼 건설주'와 'SMR 성장 이야기'가 함께 있는 종목입니다. 4월에는 이야기가, 10월에는 실적이 주가를 움직였습니다. 3분기 실적 발표가 그 사이의 균형점을 다시 정할 가능성이 큽니다.
함께 보면 좋은 분석: 가온전선 주가 전망 (AI 전력 인프라) · SK하이닉스 주가 전망 · 롯데렌탈 주가 전망
참고 자료
- 시세·투자자별 매매·공매도·대차·신용: 키움증권 REST API (2026년 10월 8일 종가까지)
- 실적·컨센서스·목표주가 평균·증권사 보고서 제목: 네이버 증권 (2026년 10월 8일 기준)
- SMR·엑스에너지: 머니투데이, 엑스에너지 지분가치 6배, 헤럴드경제, 장중 10만원 돌파 보도
- 3분기 실적 눈높이: 인포스탁데일리, 이투데이 (LS증권), 핀포인트뉴스