맥쿼리인프라 주가는 2026년 들어 '배당주는 덜 빠진다'는 기대와 다르게 움직였습니다. 2월 20일 종가 11,830원으로 52주 고점을 찍은 뒤, 상반기 분배금이 380원에서 350원으로 줄고 한국은행이 3년 6개월 만에 기준금리를 올리면서 8월 19일 장중 9,320원까지 밀렸습니다. 10월 13일 종가는 9,700원으로 고점보다 18% 낮습니다. 다만 코스피가 5% 넘게 빠진 그날 맥쿼리인프라는 0.1% 올랐습니다.
이 글은 감이 아니라 숫자로 답을 찾습니다. 키움증권 시세·투자자별 매매·공매도·대차 자료, 맥쿼리인프라 2026년 상반기 IR 자료, 네이버 증권 컨센서스와 보도를 모아 차트 6장으로 정리했습니다.
맥쿼리인프라 주가, 지금 어디쯤인가?
답: 52주 최저(9,320원)와 1만원 사이, 모든 이동평균선 아래에 있습니다. 10월 13일 종가 9,700원은 2월 고점보다 18% 낮고 8월 저점(종가 9,430원)보다 3% 높습니다. 20일선(9,797원)·60일선(9,872원)·200일선(10,776원)이 모두 위에 있어, 하락 흐름이 끝났다고 보기는 아직 이릅니다.
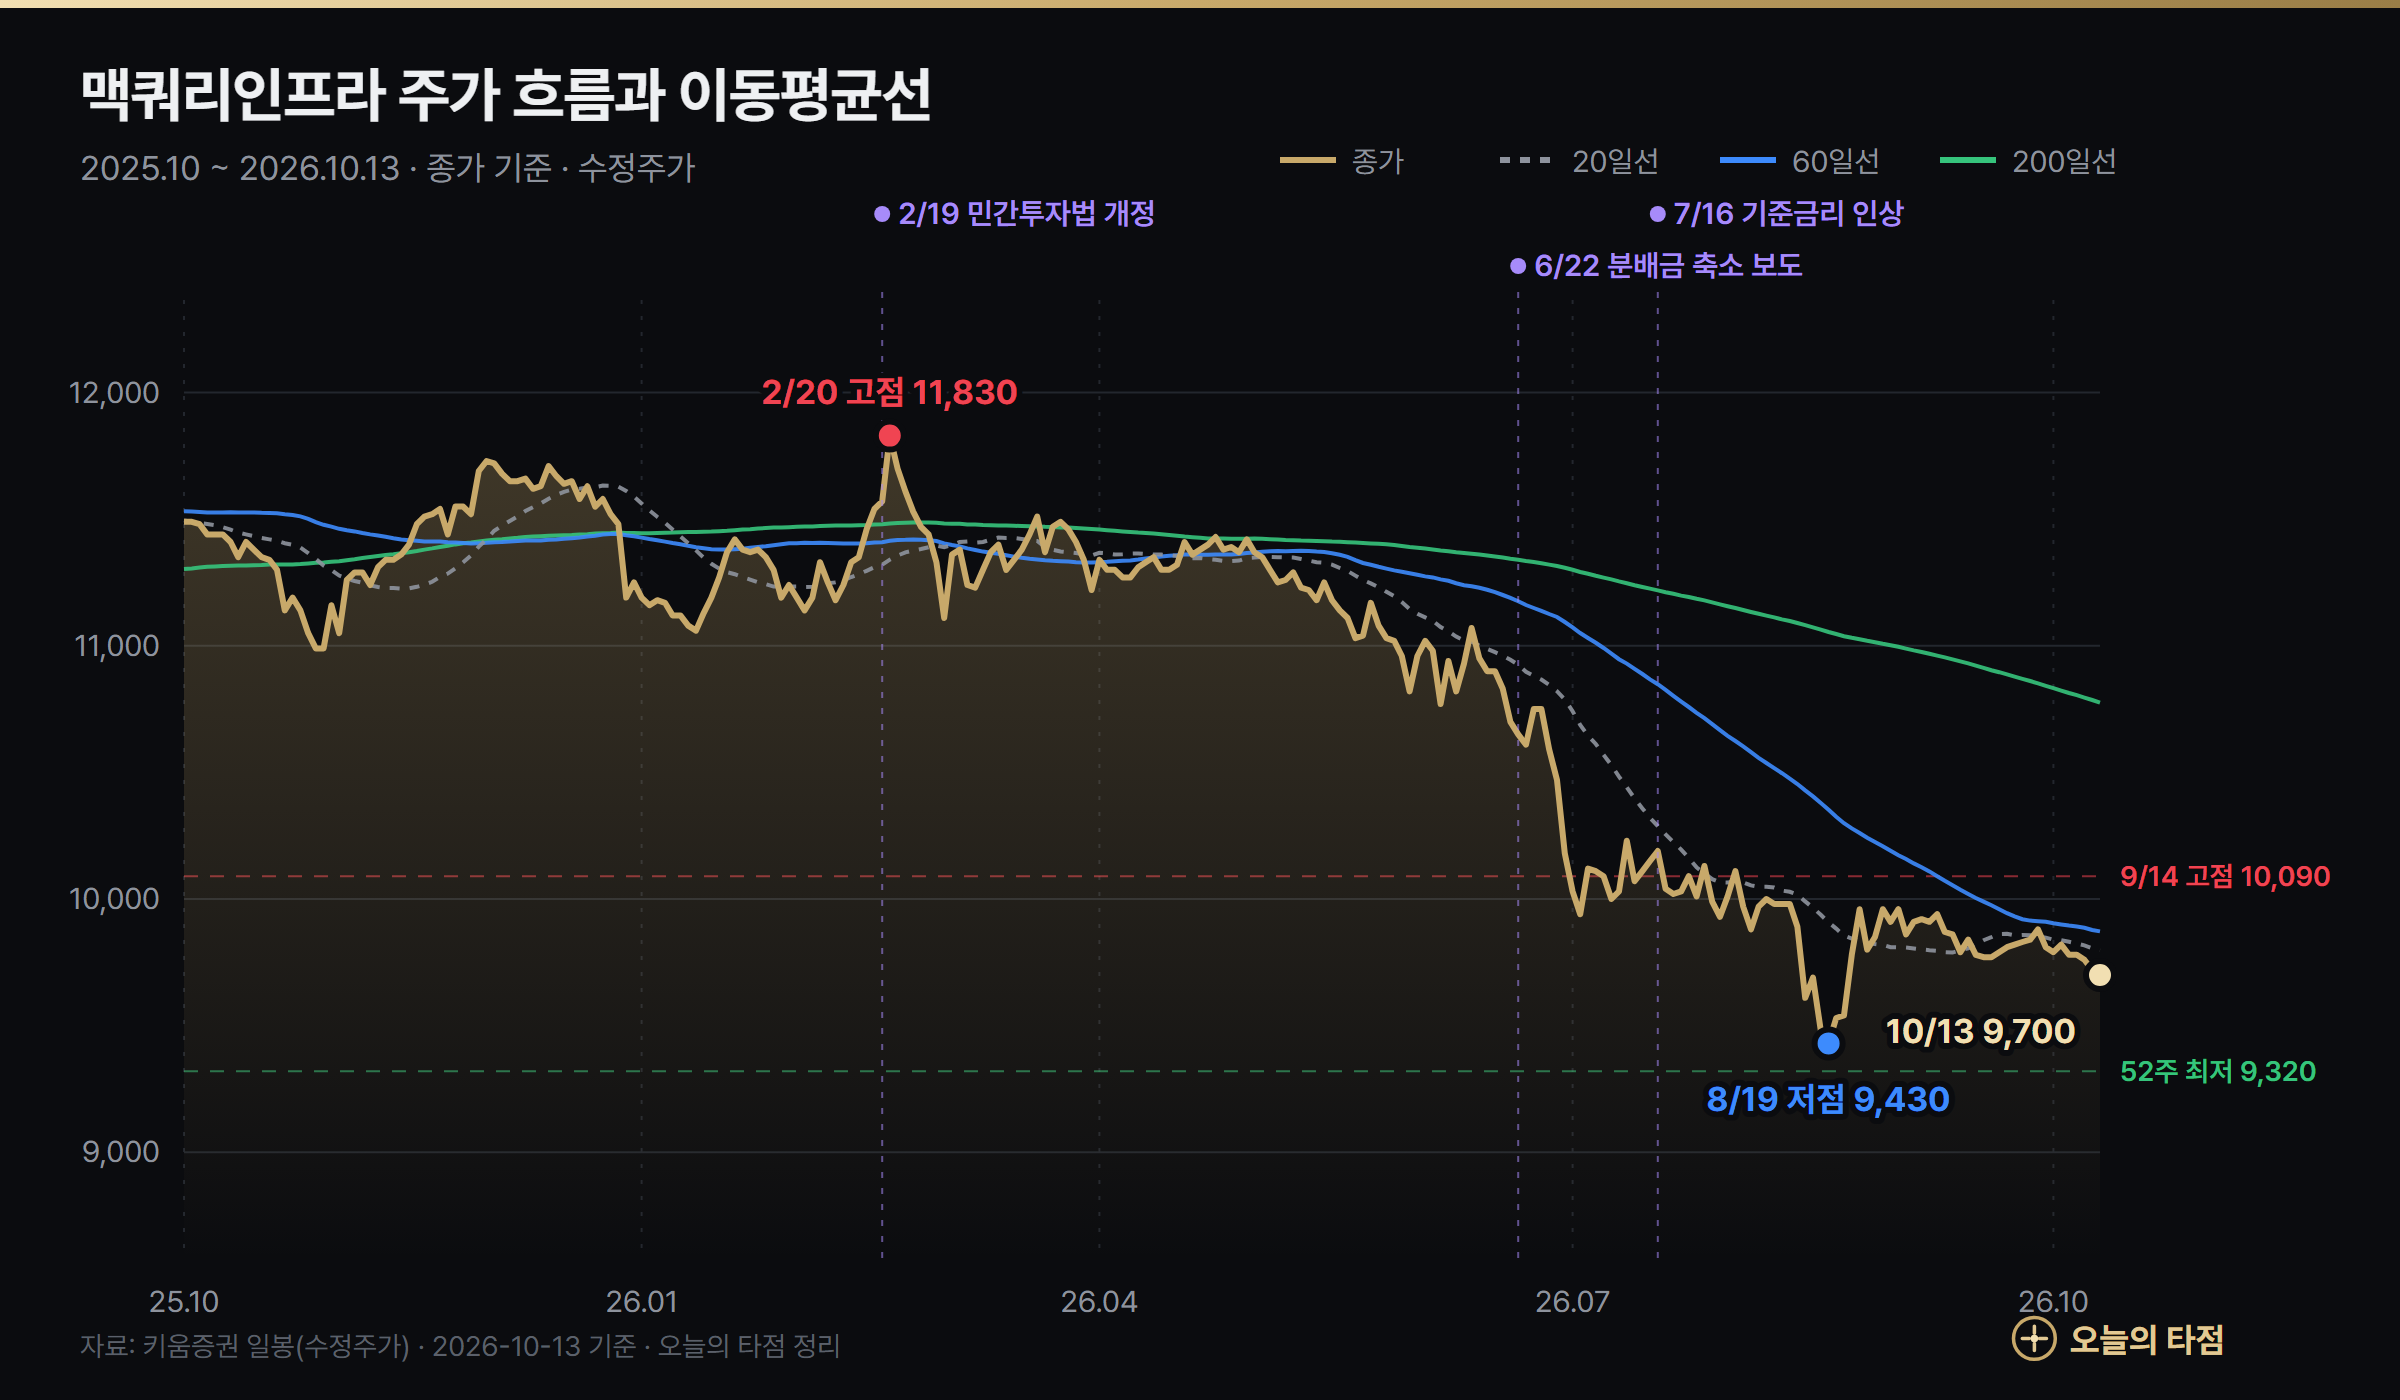
흐름을 나눠 보면 이렇습니다. 2025년 10월부터 2026년 5월 중순까지는 종가 기준 10,990~11,830원 사이에서 움직였습니다. 2월 19일 민간투자법이 개정돼 차입 한도가 넓어졌고, 다음 날 52주 고점을 찍었습니다. 5월에 3.4%, 6월에 7.1% 내렸고(6월 22일 분배금 축소 보도, 6월 30일 분배 기준일), 7월 16일 금리 인상 뒤 8월 19일 9,430원까지 밀렸습니다. 9월 이후로는 9,700~9,960원 사이에서 옆으로 움직이는데, 10월 13일 종가가 그 안에서 가장 낮습니다.
| 기간 | 수익률 | 의미 |
|---|---|---|
| 최근 5거래일 | -1.2% | 코스피 급락 주간에도 작게 움직임 |
| 최근 20거래일 | -1.7% | 9,700~9,960원 박스 아래쪽 |
| 최근 60거래일 | -3.7% | 7월 금리 인상 이후 조금씩 내림 |
| 올해 (2025년 말 대비) | -13.8% | 2025년 말 종가 11,250원 |
맥쿼리인프라는 무엇으로 돈을 버나?
답: 도로·도시가스·데이터센터·항만 같은 국내 인프라 사업 19곳에 돈을 빌려주거나 지분을 사고, 거기서 받은 이자와 배당을 거의 그대로 주주에게 나눠 줍니다. 맥쿼리자산운용이 운용하는 상장 인프라펀드(회사형 펀드)로, 2006년 유가증권시장에 상장했습니다.
- 투자 방식: 2026년 6월 말 기준 투자 금액 약 3.0조원 가운데 후순위대출이 69%, 지분(주식)이 30%, 선순위대출이 1%입니다. 상반기 운용수익 2,600억원 중 이자수익이 1,404억원, 배당수익이 1,196억원이었습니다.
- 이익 대부분을 나눠 주는 구조: 법인세법상 그해 배당가능이익의 90% 이상을 배당하면 배당소득공제를 받기 때문에, 번 돈 대부분이 분배금으로 나갑니다. 회사 자료에 따르면 2025년 말 종가 기준 시가 분배수익률은 6.8%였습니다.
- 업종 비중: 유료도로 54%(13곳), 도시가스 20%(3곳), 디지털 14%(하남 데이터센터), 항만 9%(부산항 신항 2-3단계), 철도 3%(동북선)입니다.
- 운영 기간: 19곳 중 15곳은 정부·지자체와 맺은 실시협약 기간 동안만 운영하는 민간투자사업이고, 도시가스 3곳과 데이터센터는 기간이 정해지지 않은 영속 사업입니다.
- 주주: 6월 말 기준 국내 개인 46%, 국내 기관 45%, 외국인 9%로 개인 비중이 높은 종목입니다.
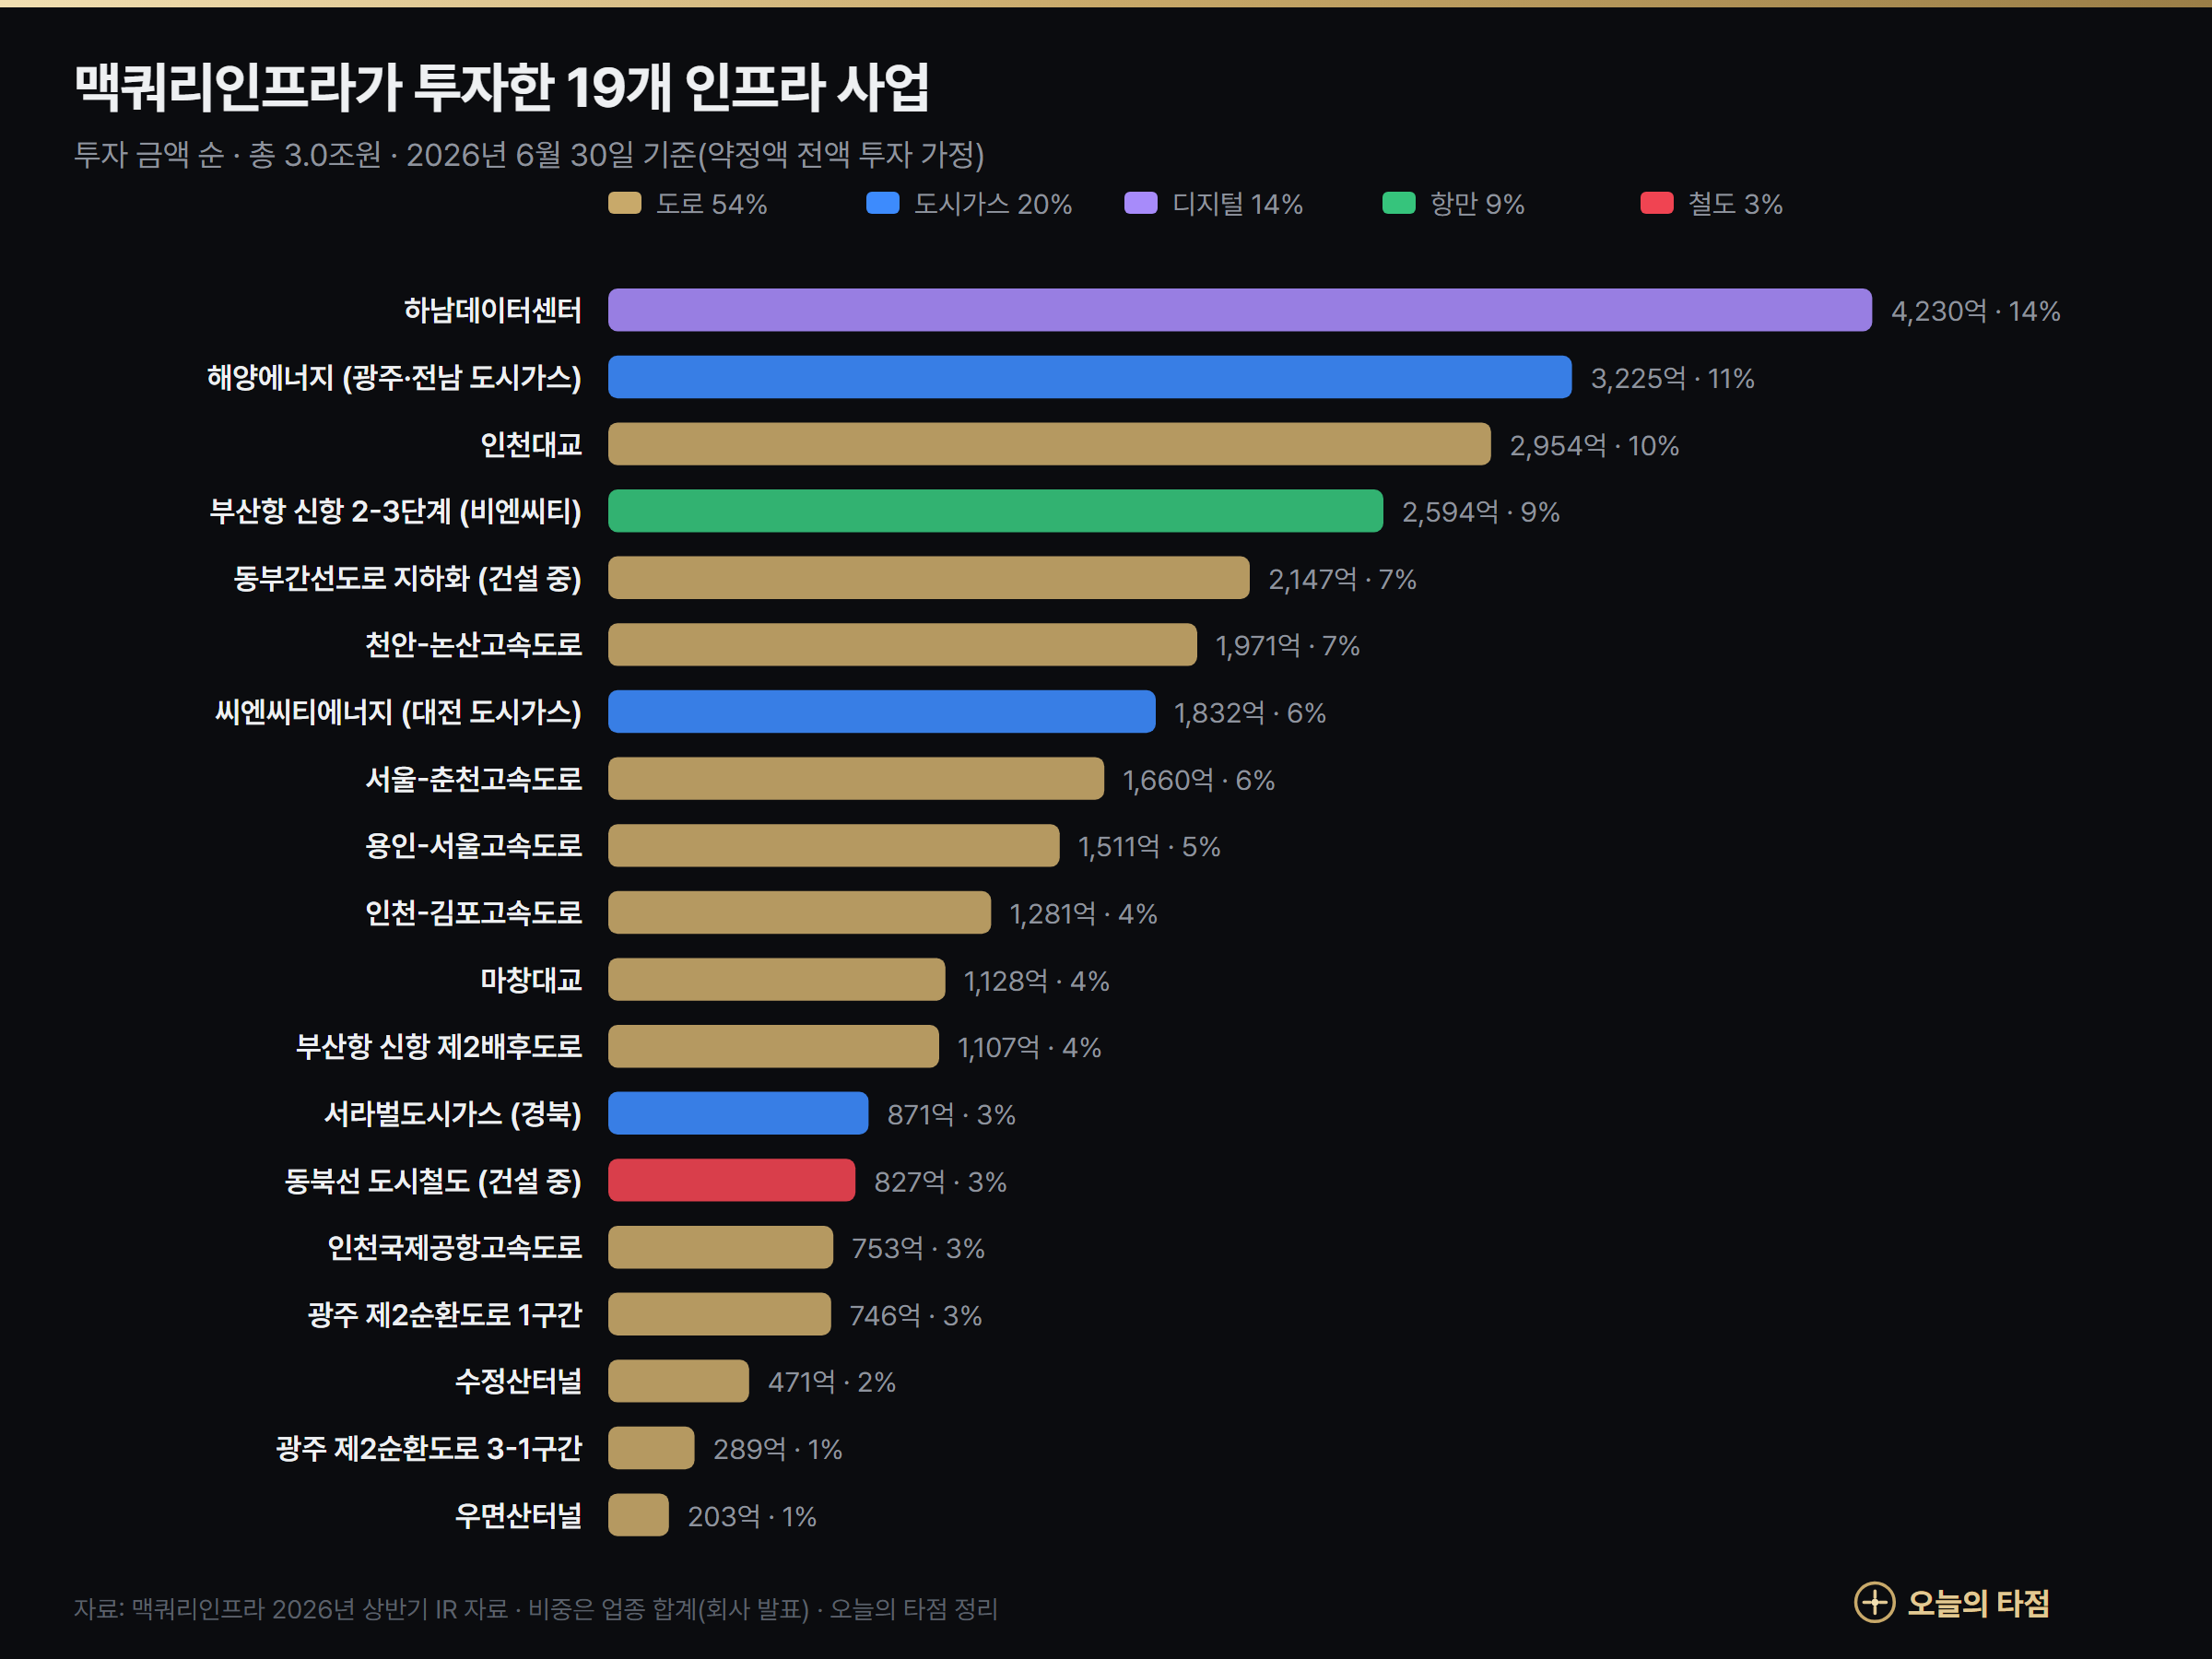
가장 큰 자산인 하남 데이터센터(4,230억원, 14%)는 목표 IT 부하의 99%가 임대 계약을 마쳤고, 회사는 2027년 중순이면 전체 약정 임대수익이 들어올 것으로 예상합니다. 반대로 인천국제공항고속도로는 2026년 개통한 경쟁 도로 때문에 상반기 통행량이 17.0% 줄어, 사업시행법인이 실시협약에 따른 손실 보전을 주무관청과 협의하고 있습니다.
맥쿼리인프라 분배금(배당금)은 얼마이고 왜 줄었나?
답: 2024~2025년 반기마다 380원(연 760원)이던 분배금이 2026년 상반기 350원으로 30원(7.9%) 줄었습니다. 분배금은 6월 말과 12월 말을 기준으로 1년에 두 번 주며, 2026년 상반기 분배금(총 1,676억원)은 8월 28일 지급됐습니다.
| 연도 | 상반기 | 하반기 | 연간 |
|---|---|---|---|
| 2021 | 370원 | 380원 | 750원 |
| 2022 | 380원 | 390원 | 770원 |
| 2023 | 385원 | 390원 | 775원 |
| 2024 | 380원 | 380원 | 760원 |
| 2025 | 380원 | 380원 | 760원 |
| 2026 | 350원 | 미정 | 증권사 예상 700원 |
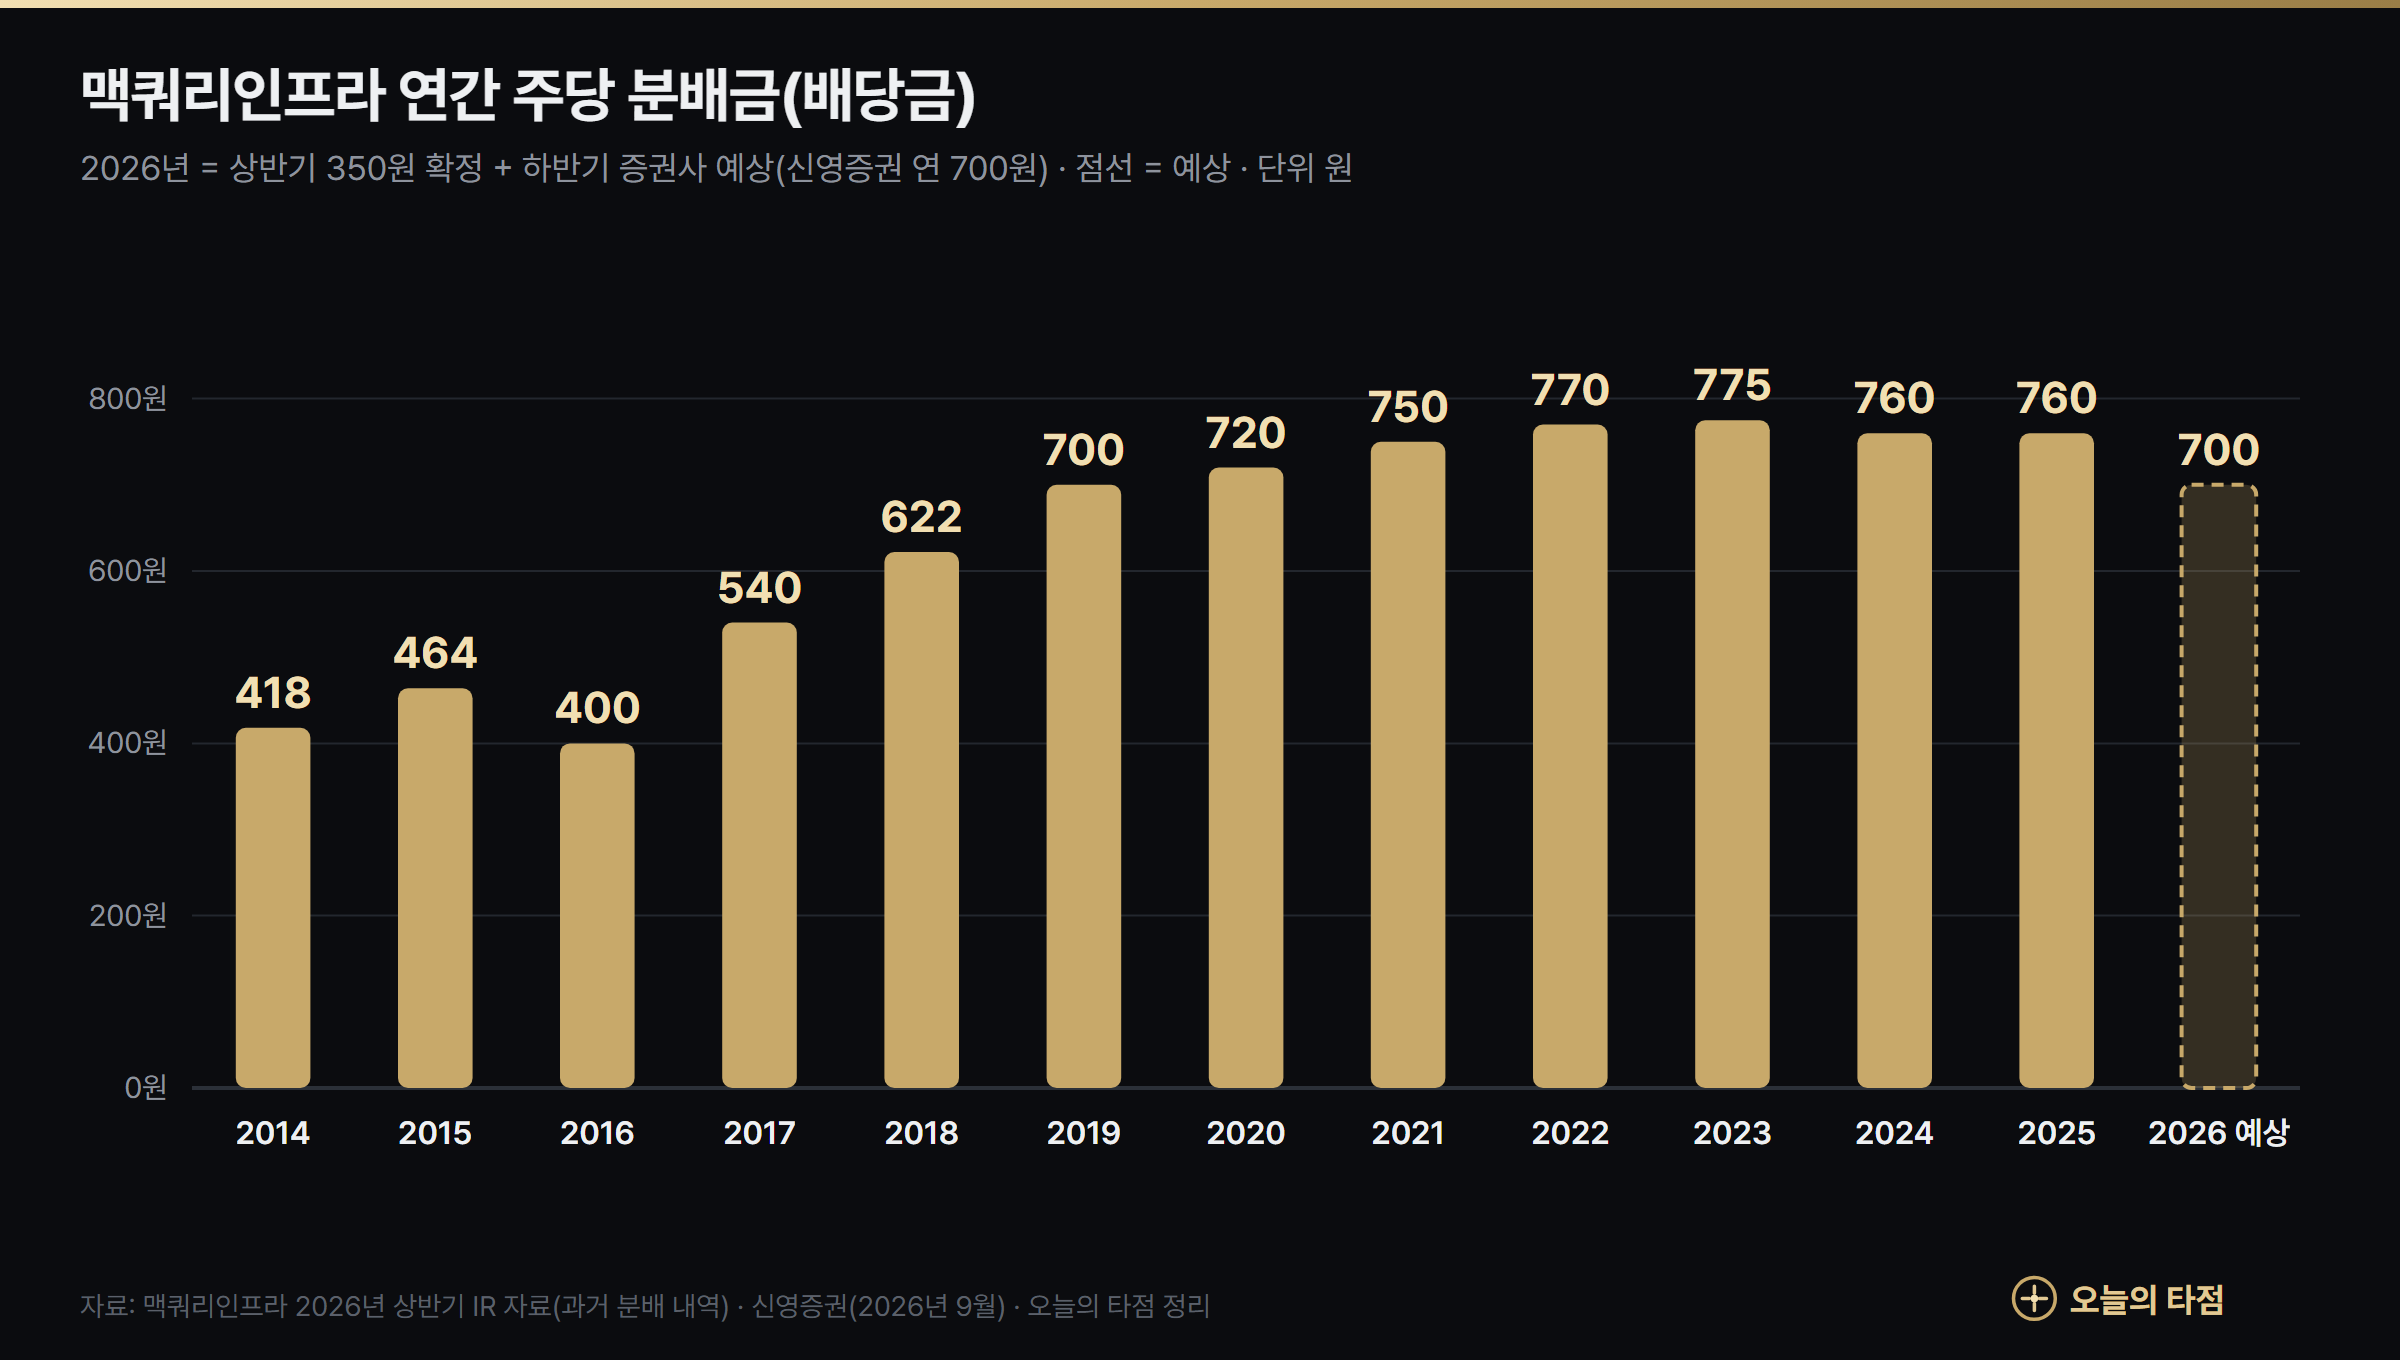
줄어든 이유는 두 갈래입니다.
- 부산항 신항 운영사(비엔씨티) 대출 이자 절반: 대한경제 보도(6월 22일)에 따르면 맥쿼리인프라는 2024년 비엔씨티의 경영 부진을 이유로 후순위대출 이자를 연 12%에서 6%로 낮췄습니다. 비엔씨티 투자액은 지분 664억원과 후순위대출 1,930억원 등 2,594억원입니다. 2025년에는 백양터널 청산 대금으로 이 감소분을 메웠지만, 올해는 줄어든 이자가 분배금에 그대로 반영됐다는 설명입니다.
- 일회성 수익이 빠지고 배당수익이 줄었음: 회사 자료로 상반기 배당수익은 1,196억원으로 1년 전(1,366억원)보다 12.4% 줄었습니다. 회사는 백양터널 청산 과정의 일회성 배당이 없었고, 수정산투자(주)의 자본금 반환에 대비해 배당을 덜 받은 영향이라고 밝혔습니다.
하반기 분배금(12월 말 기준)은 아직 정해지지 않았습니다. 신영증권은 9월 보고서에서 2026년 연간 분배금을 700원으로 예상했습니다(하반기도 350원 수준으로 본 셈입니다). 대한경제는 내년 수정산터널 운영 기간이 끝나며 일회성 이익이 생길 수 있고, 새 투자가 이뤄지면 분배 재원이 늘어날 여지도 있다고 전했습니다. 분배금은 전액 배당소득세 원천징수 대상입니다.
금리와 분배수익률 — 지금 몸값은?
답: 지금 가격의 분배수익률은 7.2~7.8%로, 2025년 말(6.8%)보다 높아졌습니다. 분배금이 줄고 금리가 오르자 시장이 더 높은 수익률(= 더 낮은 주가)을 요구한 결과입니다. 증권사 목표주가 평균은 11,650원입니다.
| 기준 분배금 | 금액 | 10/13 종가 9,700원 기준 수익률 |
|---|---|---|
| 2025년 연간 | 760원 | 7.8% |
| 최근 1년 (2025 하반기 + 2026 상반기) | 730원 | 7.5% |
| 2026년 증권사 예상 (신영증권) | 700원 | 7.2% |
| 참고: 2025년 말 (종가 11,250원, 회사 자료) | 760원 | 6.8% |
- 금리: 한국은행은 7월 16일 기준금리를 2.50%에서 2.75%로 올렸습니다(이투데이). 2023년 1월 이후 3년 6개월 만의 인상이고, 중동전쟁 뒤 유가·원자재 가격이 오르며 소비자물가가 목표(2%)를 웃돈 것이 배경입니다. 분배금이 일정한 종목은 채권처럼 평가받는 경향이 있어, 금리가 오르면 주가가 눌리기 쉽습니다.
- 증권사 시각: 신영증권은 9월 목표주가를 12,000원으로 낮추면서(매수 유지) 기준금리 인상과 운용수익 감소를 반영했다고 밝혔습니다. 12개월 선행 분배금 700원, 배당성장률 1%, 요구수익률 7%를 가정했습니다. 10월 12일 기준 네이버 증권 집계 목표주가 평균은 11,650원(투자의견 평균 4.0)으로 현재가보다 20% 높습니다.
- 순자산과 비교: 6월 말 자본총계는 5조 494억원(외부 평가 공정가액 기준)입니다. 발행 주식 수(약 4.79억주)로 나누면 주당 약 10,540원이라, 현재가는 순자산의 약 0.92배입니다(오늘의 타점 계산).
- 빚: 실제로 꺼내 쓴 차입금은 4,601억원, 가중평균 금리 3.9%입니다. 금리가 오르며 상반기 이자비용은 93억원으로 1년 전보다 20.6% 늘었습니다. 운용보수는 시가총액(과 남은 투자 약정액)에 연 0.85%를 곱하는 방식으로, 상반기 234억원이었습니다.
맥쿼리인프라 상반기 실적은 어땠나?
답: 2026년 상반기 운용수익 2,600억원(−6.1%), 순이익 2,250억원(−7.6%), 주당순이익 470원으로 줄었습니다. 이자수익은 1년 전과 같았고, 감소는 대부분 배당수익에서 나왔습니다. 2분기만 보면 운용수익 707억원(−9.1%), 순이익 533억원(−12.5%)입니다.
| 자산 | 상반기 숫자 | 1년 전 대비 |
|---|---|---|
| 유료도로 12곳 (가중평균 통행량) | — | +0.5% |
| · 인천대교 통행량 | 하루 80,936대 | +8.5% |
| · 인천국제공항고속도로 통행량 | 하루 106,899대 | −17.0% |
| 부산항 신항 2-3단계 (비엔씨티) 물동량 | 131만TEU | −2.5% |
| · 비엔씨티 EBITDA | 352억원 | +0.1% |
| 해양에너지 EBITDA | 356억원 | +6.3% |
| 서라벌도시가스 EBITDA | 90억원 | +13.9% |
| 씨엔씨티에너지 EBITDA | 333억원 | −4.9% |
| 하남 데이터센터 매출 | 259억원 | +73.0% |
회사는 2월 말 중동전쟁으로 유가가 크게 오르며 2분기 대다수 도로의 통행량이 줄었다고 설명했습니다. 도시가스는 평균 기온이 올라 판매량이 줄어든 곳이 있었지만 3곳 중 2곳은 EBITDA가 늘었고, 데이터센터는 가동이 늘며 매출과 EBITDA(123억원, +126.5%)가 크게 뛰었습니다. 참고로 2025년 연간 운용수익은 4,354억원, 순이익은 3,654억원이었고, 신영증권은 2026년을 각각 4,216억원(−3.2%), 3,581억원(−2.0%)으로 예상했습니다.
누가 사고 누가 팔았나?
답: 최근 60거래일(7월 14일~10월 13일) 외국인이 688억원어치를 팔고 기관이 689억원어치를 샀습니다. 기관 매수의 대부분은 연기금(564억원)이었고, 개인은 거의 그대로(−14억원)였습니다.
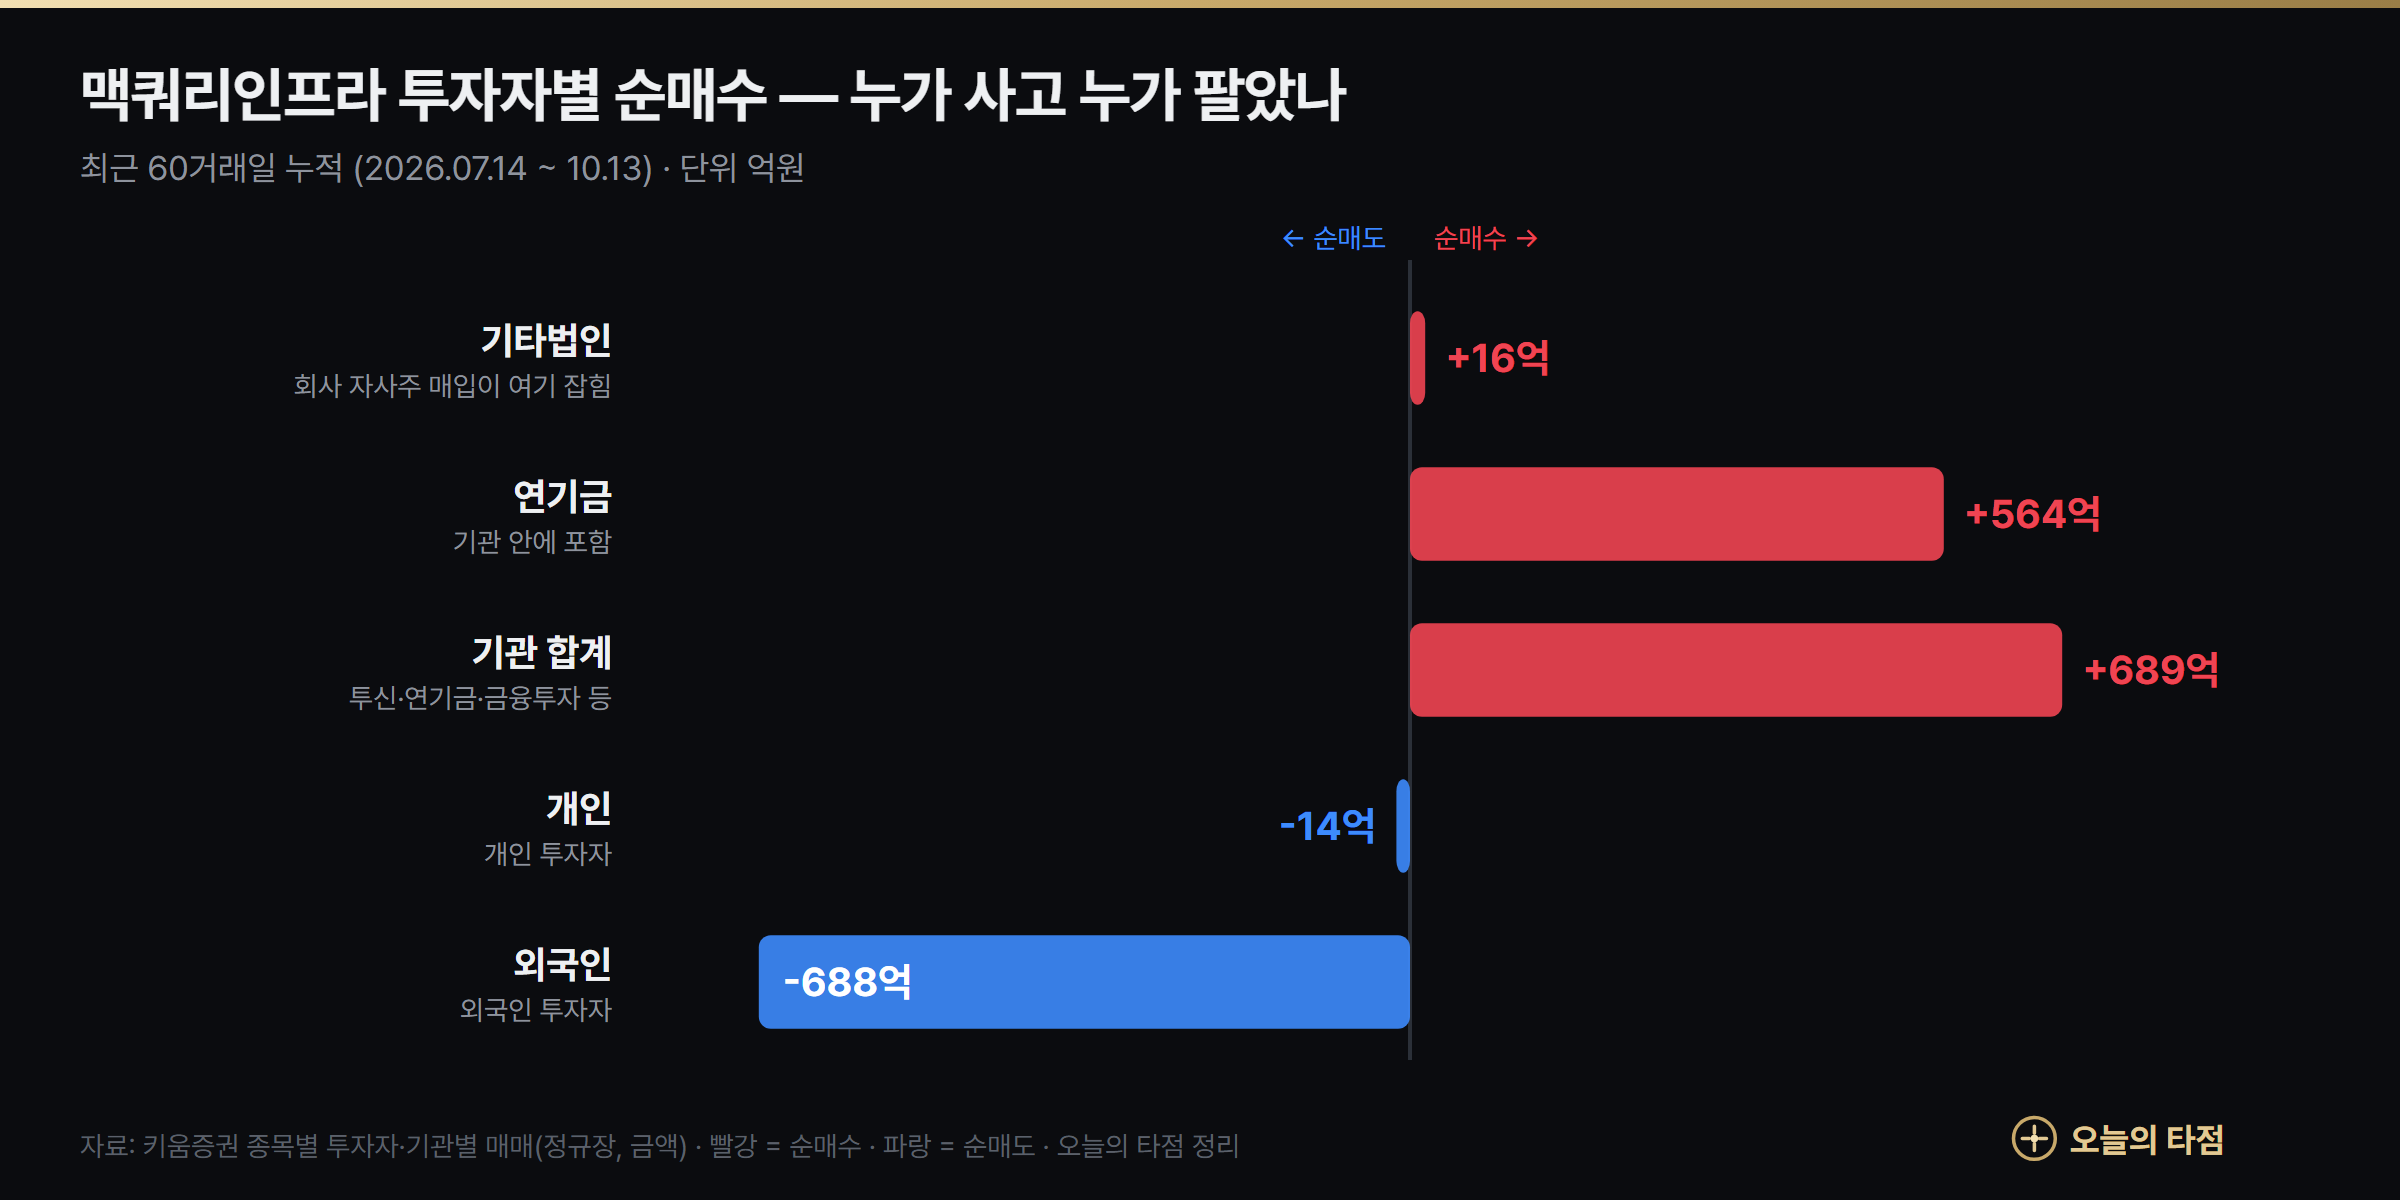
기간을 넓혀 최근 120거래일(4월 15일~)로 보면 개인이 1,034억원을 사고 외국인이 1,487억원을 팔았습니다. 분배금 축소가 알려진 6월 한 달에도 외국인은 459억원을 팔고 개인은 378억원을 샀습니다. 외국인 지분율(소진율)은 7.41%로 낮은 편이고, 최근 석 달은 외국인이 판 물량을 연기금이 받아 낸 모양입니다.
공매도·대차잔고는 어떤가?
답: 공매도 비중은 최근 20거래일 평균 6.9%로 2025년 4월 이후 평균(5.2%)보다 조금 높고, 대차잔고는 1,054만주(발행 주식의 약 2.2%)입니다. 하락에 거는 물량이 아주 많은 편은 아니지만 줄지도 않았습니다.
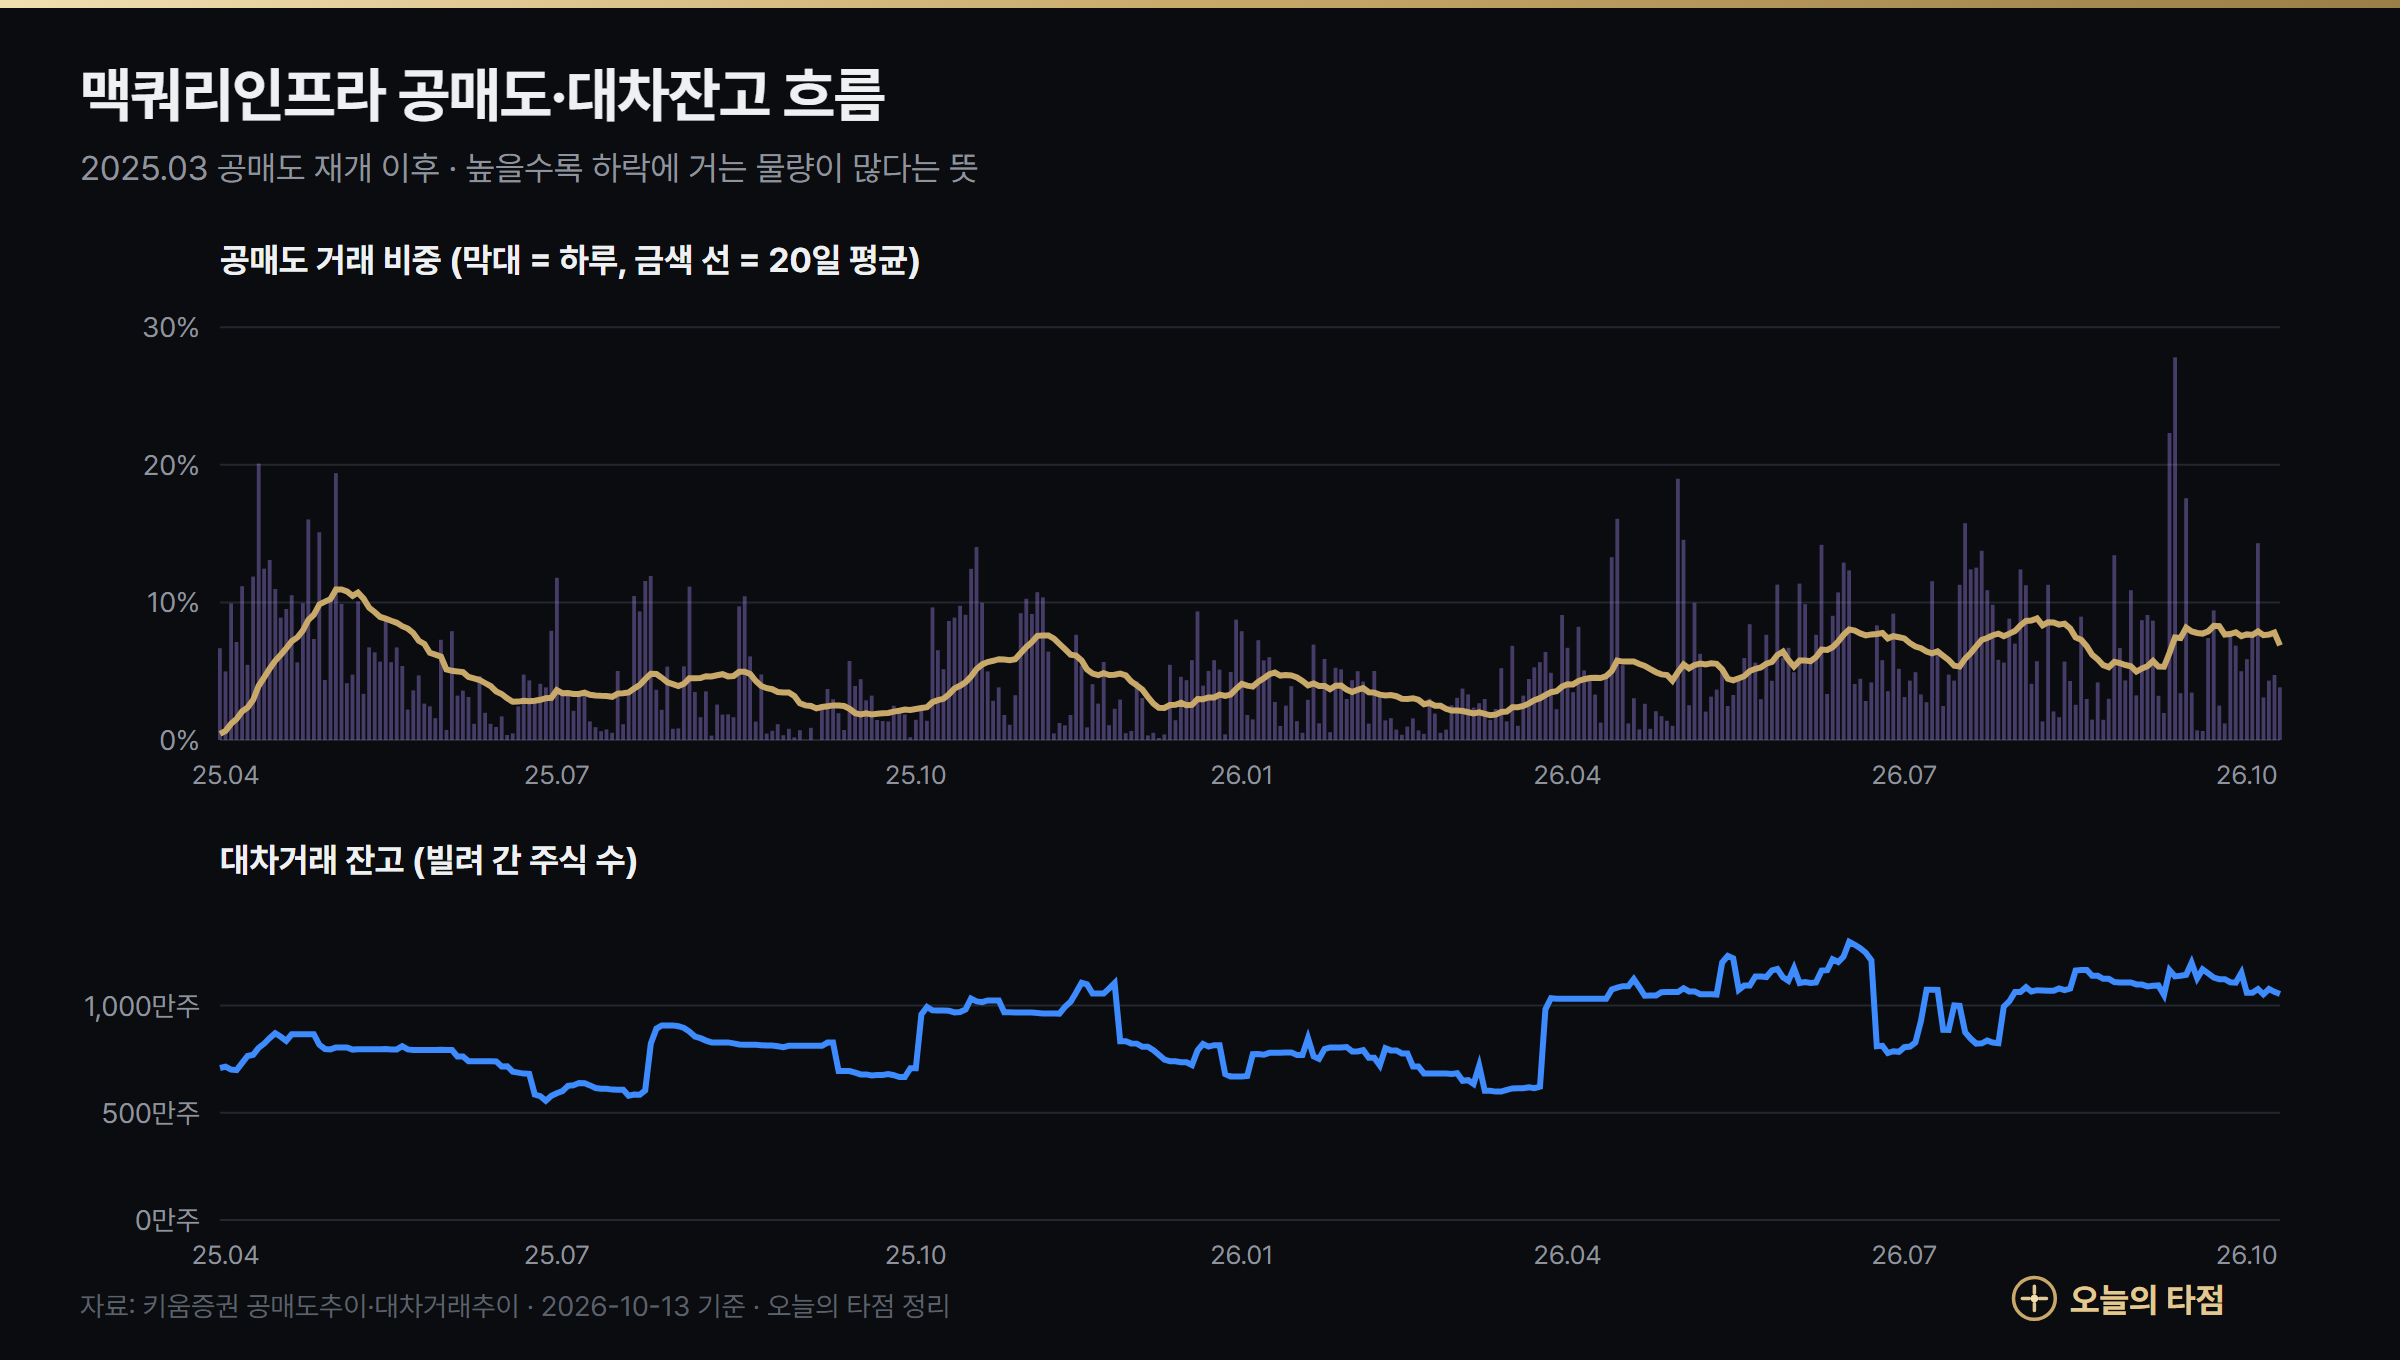
하루 공매도 비중은 9월 10일 27.8%로 2025년 공매도 재개 이후 가장 높았습니다. 대차잔고는 4월에 크게 늘어 6월 17일 1,298만주로 가장 많았고, 6월 말 분배 기준일 무렵 줄었다가 다시 늘었습니다. 지금 1,054만주는 한 달 전(1,165만주)보다 적고 석 달 전(887만주)보다 많습니다.
맥쿼리인프라 지지선과 저항선은 어디인가?
답: 위로는 20일선 9,797원과 60일선 9,872원이 바로 붙어 있고, 아래로는 10월 13일 장중 저점 9,570원과 52주 최저 9,320원이 지지선입니다.
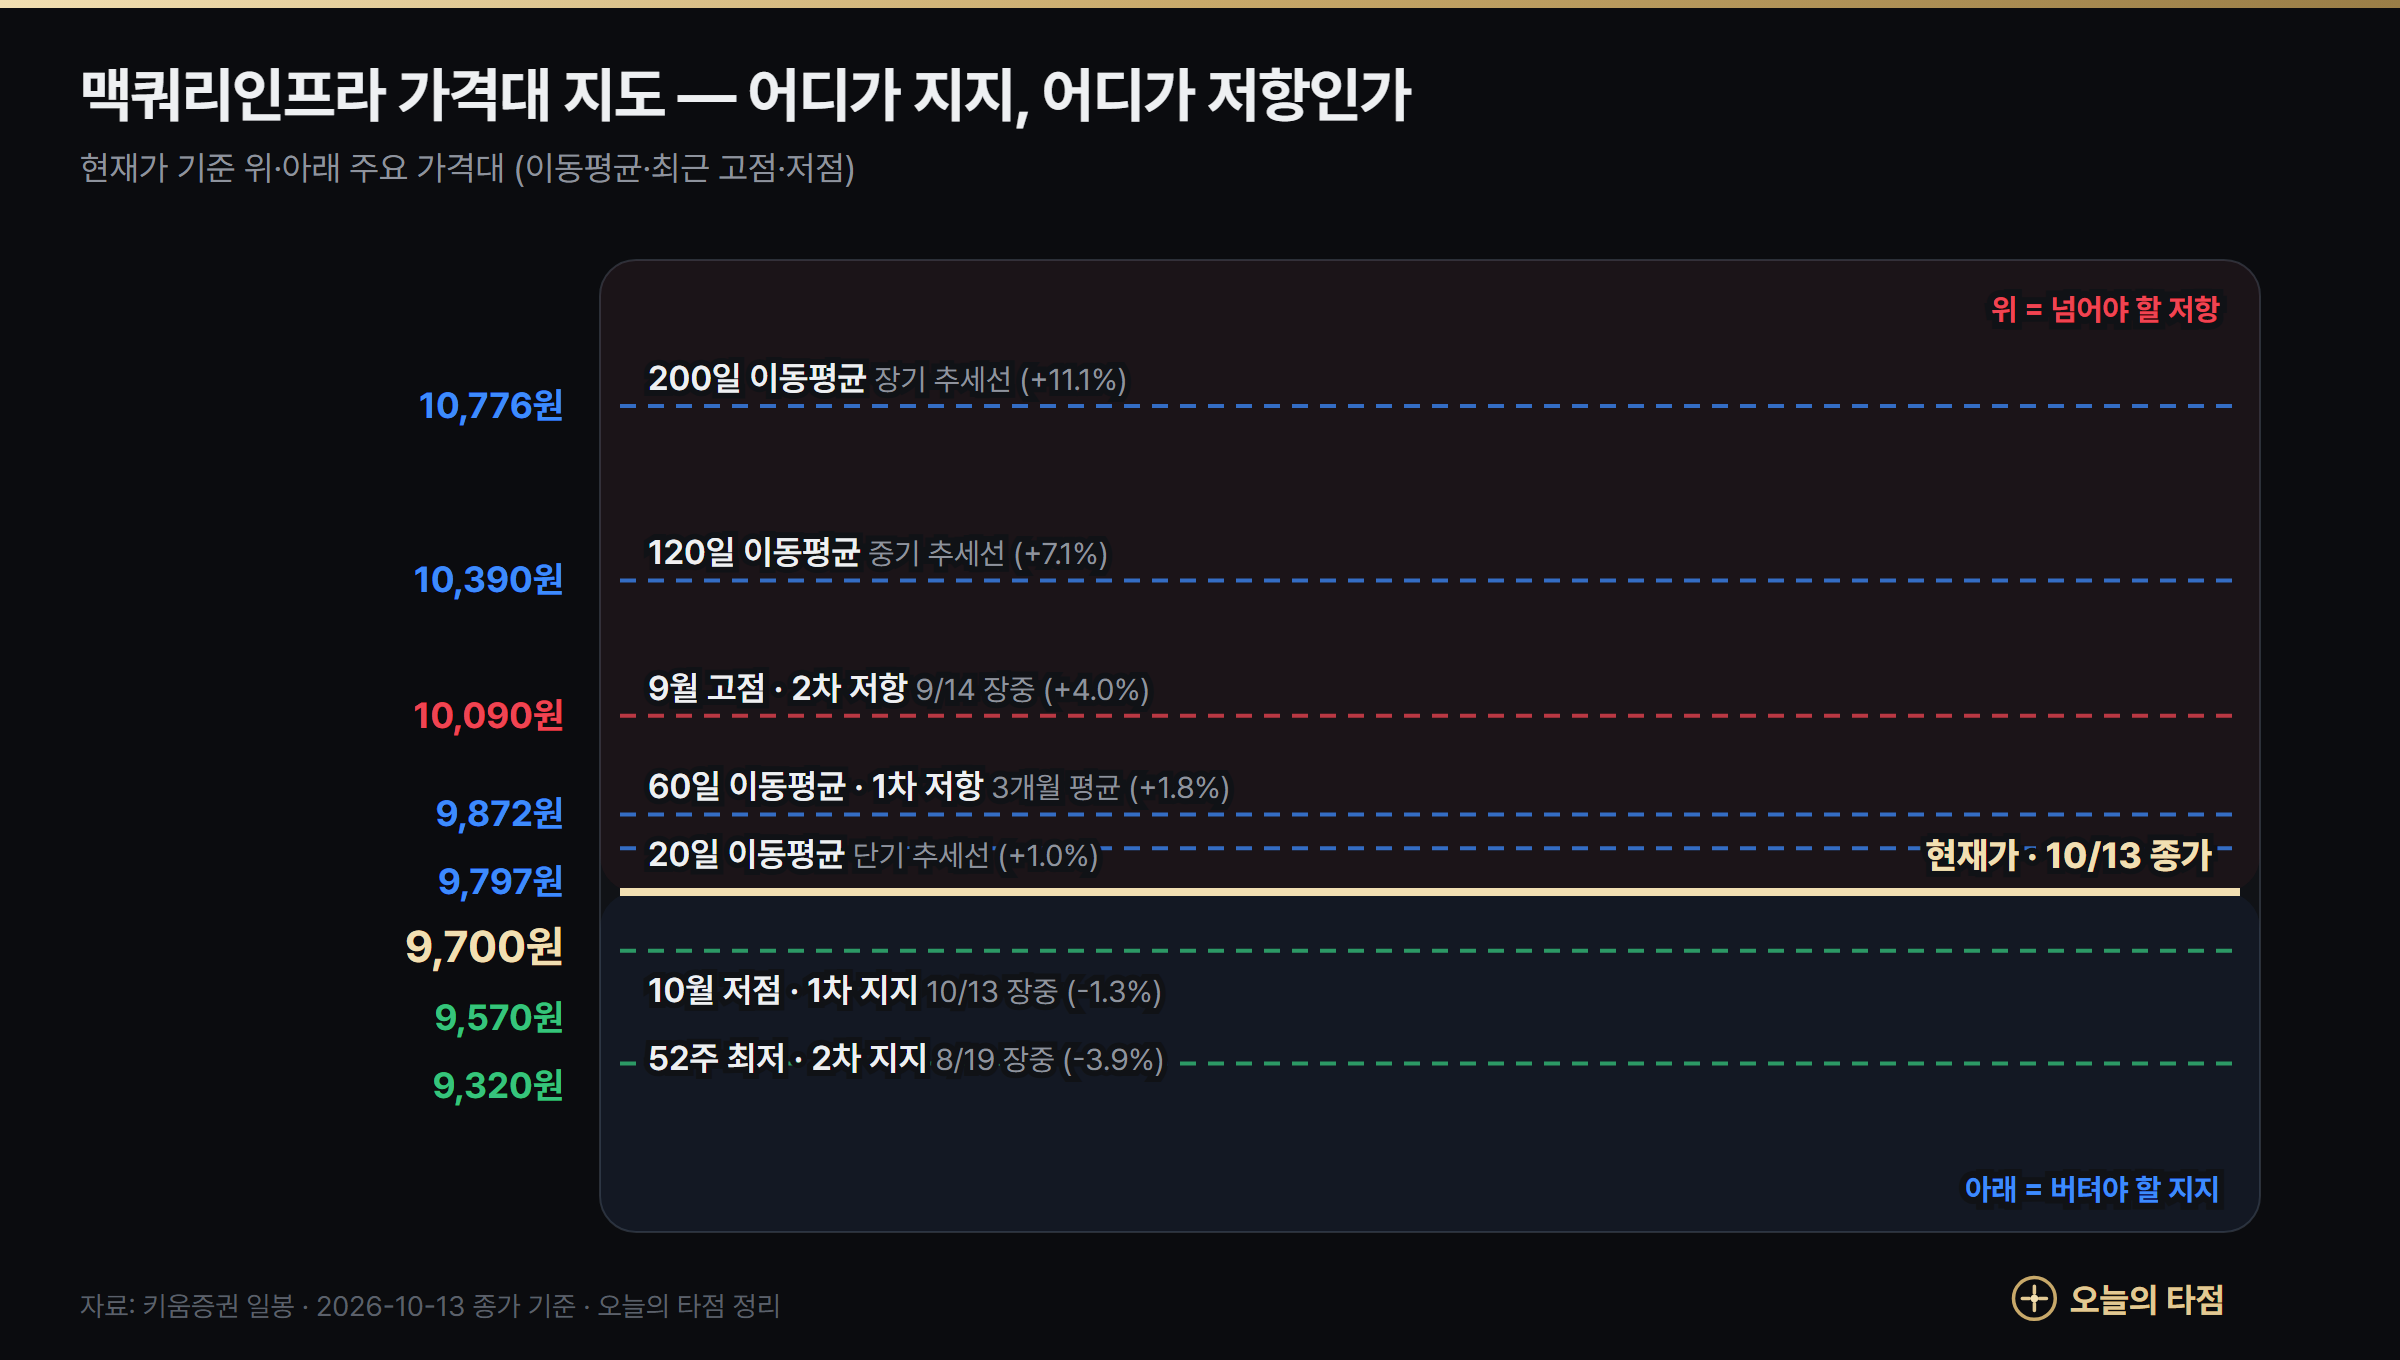
- 1차 저항 9,800~9,900원: 20일선(+1.0%)과 60일선(+1.8%)이 겹친 구간. 이 위로 올라서야 9~10월 박스를 위로 벗어납니다.
- 2차 저항 10,090원: 9월 14일 장중 고점(+4.0%). 1만원선 회복 여부와 같습니다.
- 그 위: 120일선 10,390원(+7.1%), 200일선 10,776원(+11.1%).
- 1차 지지 9,570원: 10월 13일 장중 저점(−1.3%).
- 2차 지지 9,320원: 8월 19일 장중 52주 최저(−3.9%). 이 아래는 2024년 4월 이후(수정주가 기준) 가 보지 않은 가격대입니다.
최근 20거래일 하루 평균 움직임(고가−저가)은 1.2% 정도로 작습니다. 가격대 사이 간격이 좁아 하루 이틀에 깨지기보다는 분배금·금리 소식에 따라 몇 주에 걸쳐 방향이 정해지는 종목입니다.
오늘의 타점 모델은 맥쿼리인프라를 어떻게 보나?
답: 10월 13일 장 마감 분석에서 맥쿼리인프라는 스윙(10거래일) 후보로 남은 유일한 종목이었고, 이익 확률은 51.8%입니다. 초단기(5거래일) 후보도 이 종목 하나(50.8%)였고, 중기·장기 후보에는 없었습니다.
그날은 코스피가 급락해 시장 심리 온도가 15도(극단적 공포)까지 내려간 날이라 기준을 넘은 종목이 거의 없었습니다. 모델이 짚은 내용은 짧은 되돌림(눌림) 신호와 함께 최근 5일 −1.1% · 20일 −1.9% · 6개월 −11% · 200일선 대비 −8%, 거래량 평소의 2.1배 · RSI(14) 41입니다. 결과적으로 시장이 크게 흔들린 날 덜 흔들린 종목이 후보로 남았습니다.
솔직하게 말씀드리면 이익 확률 51.8%는 동전 던지기보다 아주 조금 나은 수준이고, 분배금이나 금리 같은 큰 변수를 미리 아는 숫자도 아닙니다. 구체적인 매수 타점·손절가·매도 기한은 회원에게만 보여 드립니다.
맥쿼리인프라 내일 타점은 얼마일까?
오늘의 타점은 매일 저녁 300종목을 같은 기준으로 계산해 다음 날의 타점·손절가·기한을 무료로 알려 드립니다. 타점에 닿으면 알림도 보내 드립니다.
맥쿼리인프라 주가 전망 — 시나리오와 체크포인트
답: 방향은 하반기 분배금이 350원 아래로 더 줄지 않는지, 그리고 금리가 더 오르지 않는지에 달려 있습니다. 넓어진 차입 한도로 새 자산을 사서 분배 재원을 늘릴 수 있는지가 그다음 변수입니다.
좋아지는 시나리오
- 하반기 분배금이 350원 이상으로 나오고, 2027년 수정산터널 운영 종료에 따른 일회성 이익이 분배로 이어진다.
- 차입 한도(자본금의 30% → 100%, 약 3.3조원)를 활용해 유상증자 없이 새 자산을 편입한다.
- 물가가 안정돼 추가 금리 인상 우려가 줄어든다.
- 하남 데이터센터 가동이 2027년 중순 목표대로 다 차오른다.
- 차트에서는 20일선·60일선(9,800~9,900원) 회복 뒤 9월 고점 10,090원 돌파.
나빠지는 시나리오
- 한국은행이 금리를 더 올려 분배수익률 요구치가 더 높아진다.
- 하반기 분배금이 350원보다 적거나, 새 투자를 위해 다시 유상증자를 한다(2017~2024년 다섯 차례 유상증자).
- 인천국제공항고속도로처럼 경쟁 도로·유가 부담으로 통행량이 줄고 손실 보전 협의가 늦어진다.
- 차트에서는 9,570원(10월 저점) 이탈 뒤 52주 최저 9,320원 시험.
| 시점 | 볼 것 |
|---|---|
| 금통위 때마다 | 추가 금리 인상 여부 · 물가 |
| 3분기 실적 발표 | 운용수익·순이익이 상반기보다 덜 줄었는지 |
| 12월 말 기준 | 하반기 분배금 (350원 유지 여부) |
| 수시 | 신규 투자·자금 조달(차입·유상증자) 공시 |
| 매일 | 외국인·연기금 매매 · 20일선(9,797원) 회복 여부 |
함께 보면 좋은 분석: 신한지주 주가 전망 · DL이앤씨 주가 전망 · 삼성전자 주가 전망
정리: 맥쿼리인프라는 국내 인프라 19곳에서 받은 이자와 배당을 나눠 주는 대표 인프라펀드입니다. 2026년에는 분배금이 380원에서 350원으로 줄고 기준금리가 올라 주가가 18% 내렸지만, 그만큼 분배수익률은 7%대 중반으로 높아졌습니다. 하반기 분배금·금리·신규 투자 세 가지를 같이 보면서, 움직임이 작은 종목이라도 몇 달에 걸쳐 크게 내릴 수 있는 만큼 손절 기준을 먼저 정해 두는 것이 기본입니다.
참고 자료
- 시세·투자자별 매매·공매도·대차: 키움증권 REST API (10월 13일 종가까지)
- 분배금 내역·투자 자산·상반기 실적·차입·주주 구성: 맥쿼리인프라 2026년 상반기 IR 자료
- 분배금 축소 이유: 대한경제, 6월 22일
- 기준금리 인상: 이투데이, 7월 16일
- 신영증권 목표주가·2026년 전망: 스톡허브, 9월 8일
- 2025년 연간 운용수익·순이익: 인천일보, 2월 22일
- 목표주가 평균·외국인 소진율·시가총액: 네이버 증권 (10월 12~13일 기준)